Centoventiseiesima guida operativa Odoo 19 per PMI italiane, ottava della serie sulla contabilità (15 guide). La gestione multi-società serve ai gruppi con più entità giuridiche: capogruppo e controllate, operazioni infragruppo, conversione valutaria, elisioni e bilancio consolidato. Per una PMI che cresce con una holding e alcune controllate significa adempimenti più ordinati per ciascuna società, un consolidamento meno manuale, documentazione sui prezzi di trasferimento più facile da preparare e il rischio di cambio sotto controllo. Vediamo configurazione delle società, conti infragruppo, operazioni, valute ed elisioni.
Vediamo: società italiana, società estera, conto infragruppo, imposte infragruppo, registrazione infragruppo, conversione valutaria, elisioni.
Gestione multi-società: il quadro
Scenari tipici nelle PMI
- Holding con controllate operative
- Srl italiana con società estere
- Filiali in più regioni
- Acquisizione recente
- Joint venture (società a controllo congiunto)
- Newco per singoli progetti
- Espansione dell’impresa familiare
Le sfide
- Regole fiscali diverse per ogni giurisdizione
- Conversione valutaria e rischio di cambio
- Prezzi di trasferimento infragruppo (transfer pricing)
- Elisioni di consolidamento
- Esercizi sociali con date di chiusura diverse
- Adempimenti locali di ciascun paese
- Revisione contabile su più entità
Cosa offre Odoo
- Gestione multi-società nativa
- Conversione valutaria automatica
- Operazioni infragruppo
- Report su più società
- Procedura per le elisioni
- Localizzazioni fiscali diverse per società
- Accessi degli utenti per società
Società italiana (capogruppo)
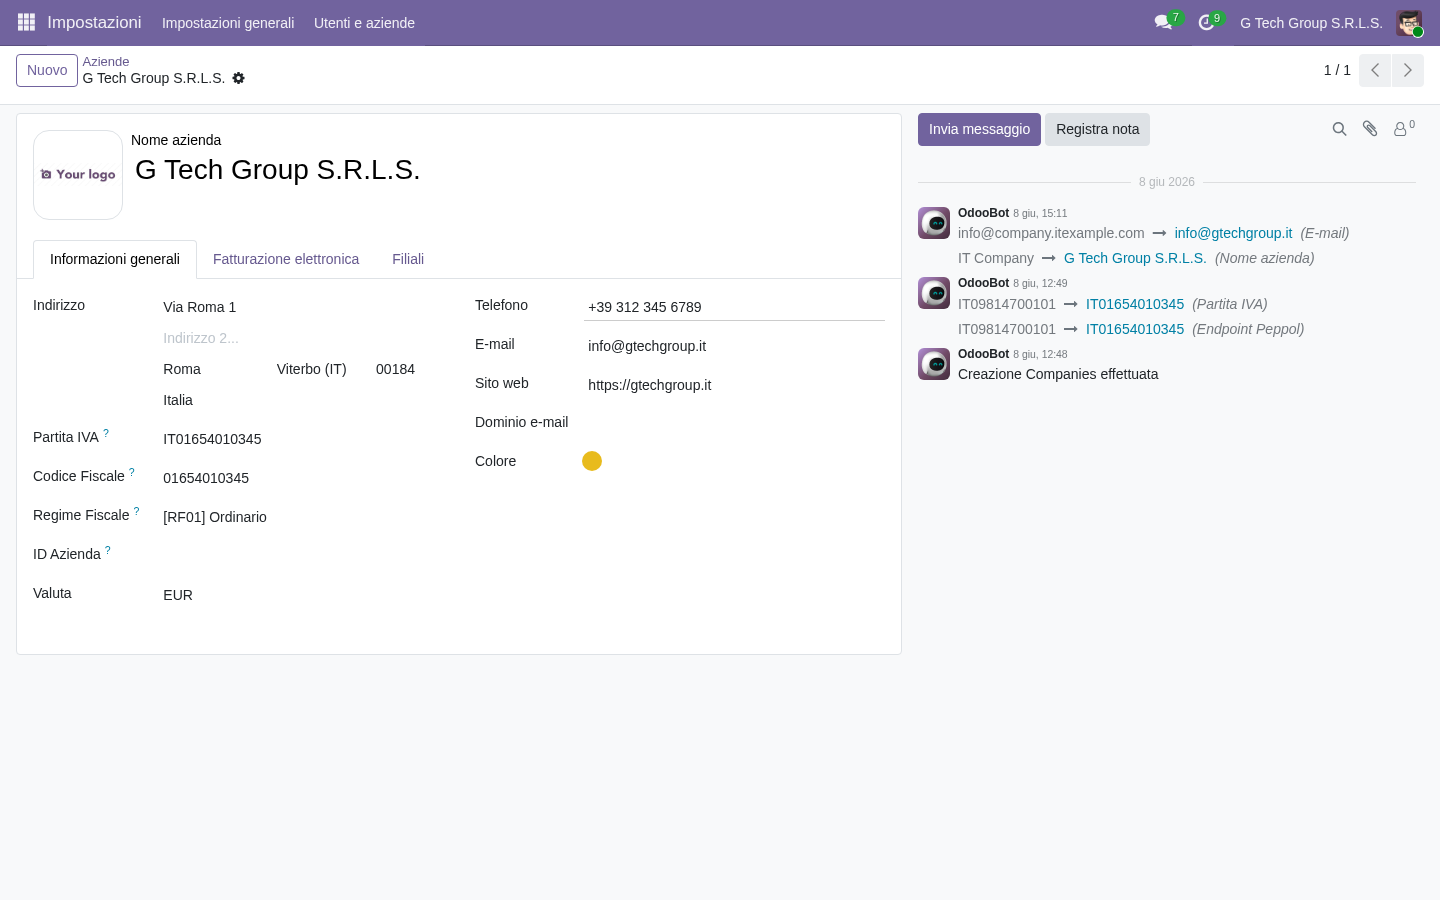
La società italiana capogruppo è la holding del gruppo: piano dei conti italiano, IVA italiana, fatturazione elettronica tramite SdI, registri fiscali italiani. È la base di configurazione del gruppo. Vista della società italiana:
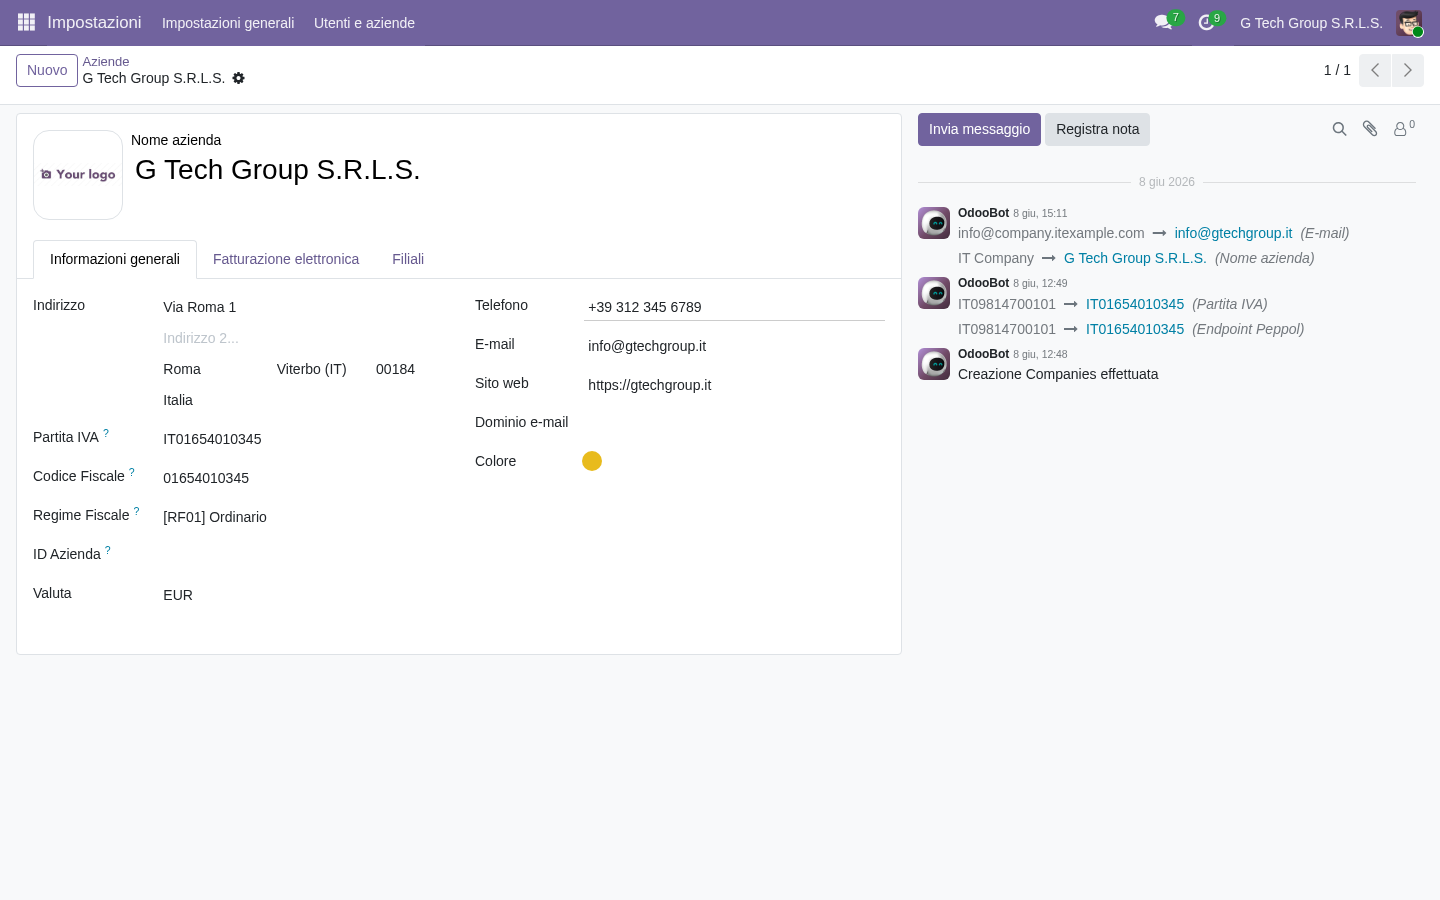
- Ragione sociale
- Partita IVA italiana
- Codice fiscale
- Sede legale
- PEC e codice destinatario
- Logo
- Valuta di base (EUR)
- Piano dei conti italiano
Configurazione della capogruppo italiana
- Localizzazione “Italy – Accounting”
- Codice del regime fiscale (RF01 ordinario, ecc.)
- Intermediario per lo SdI
- Conservazione digitale per 10 anni
- Sezionali dei registri IVA
- Schemi di bilancio civilistici (artt. 2424 e 2425 c.c.)
Società estera (controllata)
La società estera ha una localizzazione diversa: ad esempio piano dei conti statunitense, valuta USD, imposte locali (negli USA non esiste l’IVA ma la sales tax), esercizio sociale proprio. La configurazione è specifica per paese. Vista della società estera:
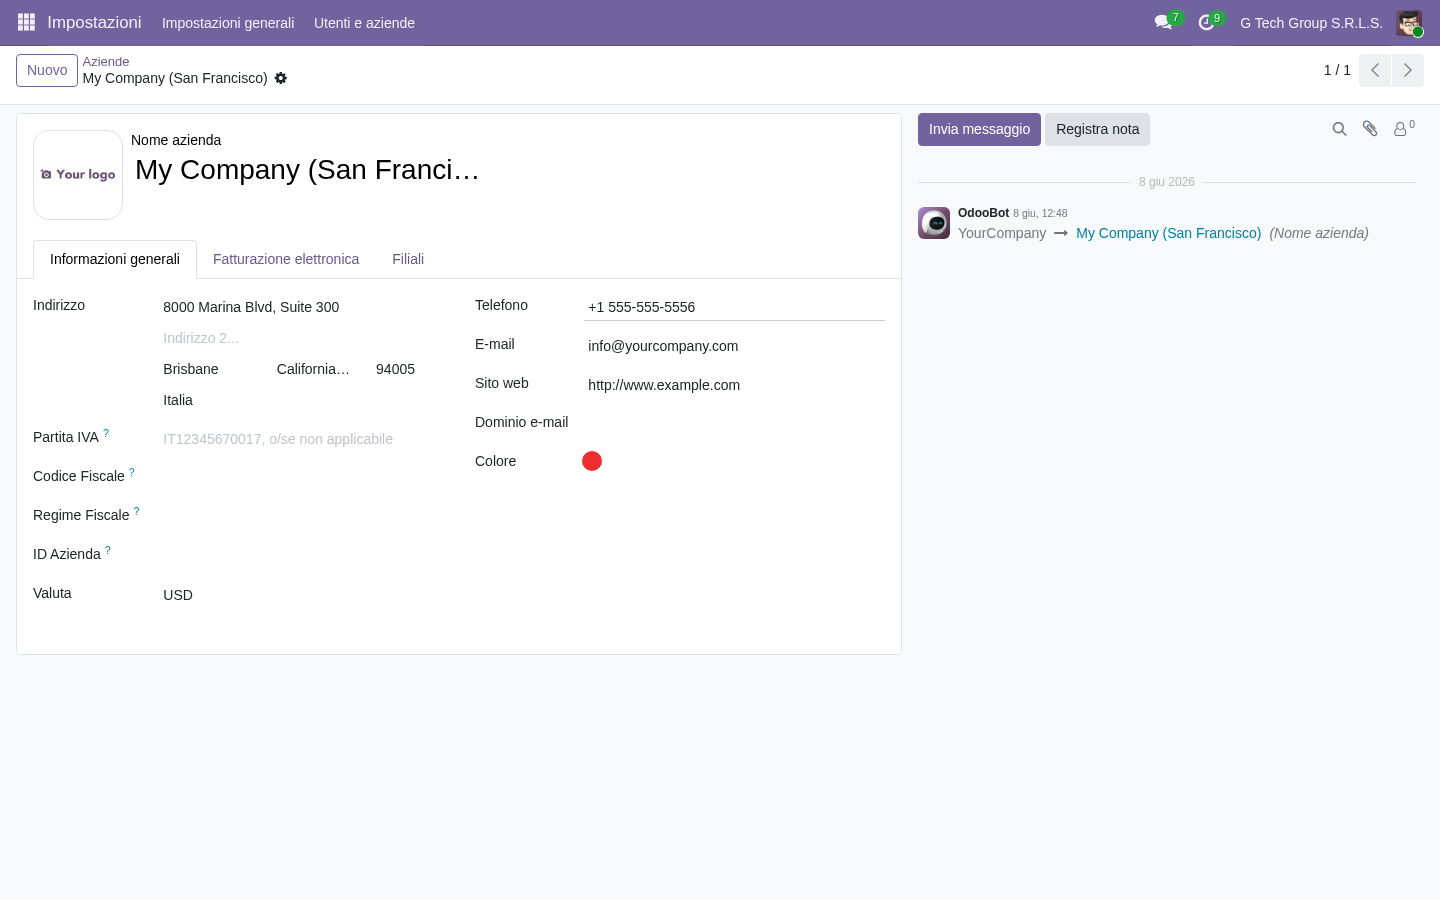
- Ragione sociale (es. “Subsidiary Inc.”)
- Identificativo fiscale locale (EIN negli USA)
- Indirizzo estero
- Valuta locale
- Piano dei conti locale
- Regole fiscali del paese
- Esercizio sociale locale
- Adempimenti specifici
Configurazioni tipiche delle controllate
- USA: sales tax + principi US GAAP
- Regno Unito: VAT + deposito presso Companies House
- Germania: USt (MwSt) + HGB
- Francia: TVA + Plan comptable général
- Spagna: IVA + PGC (Plan General de Contabilidad)
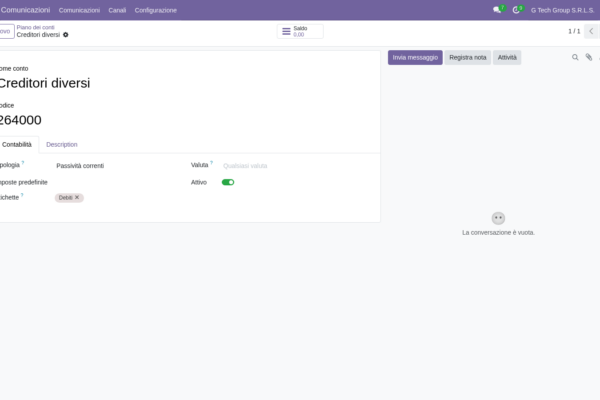
Conti infragruppo
I conti infragruppo tracciano le operazioni tra le società del gruppo: la holding fattura servizi a una controllata, la controllata acquista merci dalla holding, finanziamenti tra società. Serve un conto dedicato per ogni controparte. Vista del conto infragruppo:
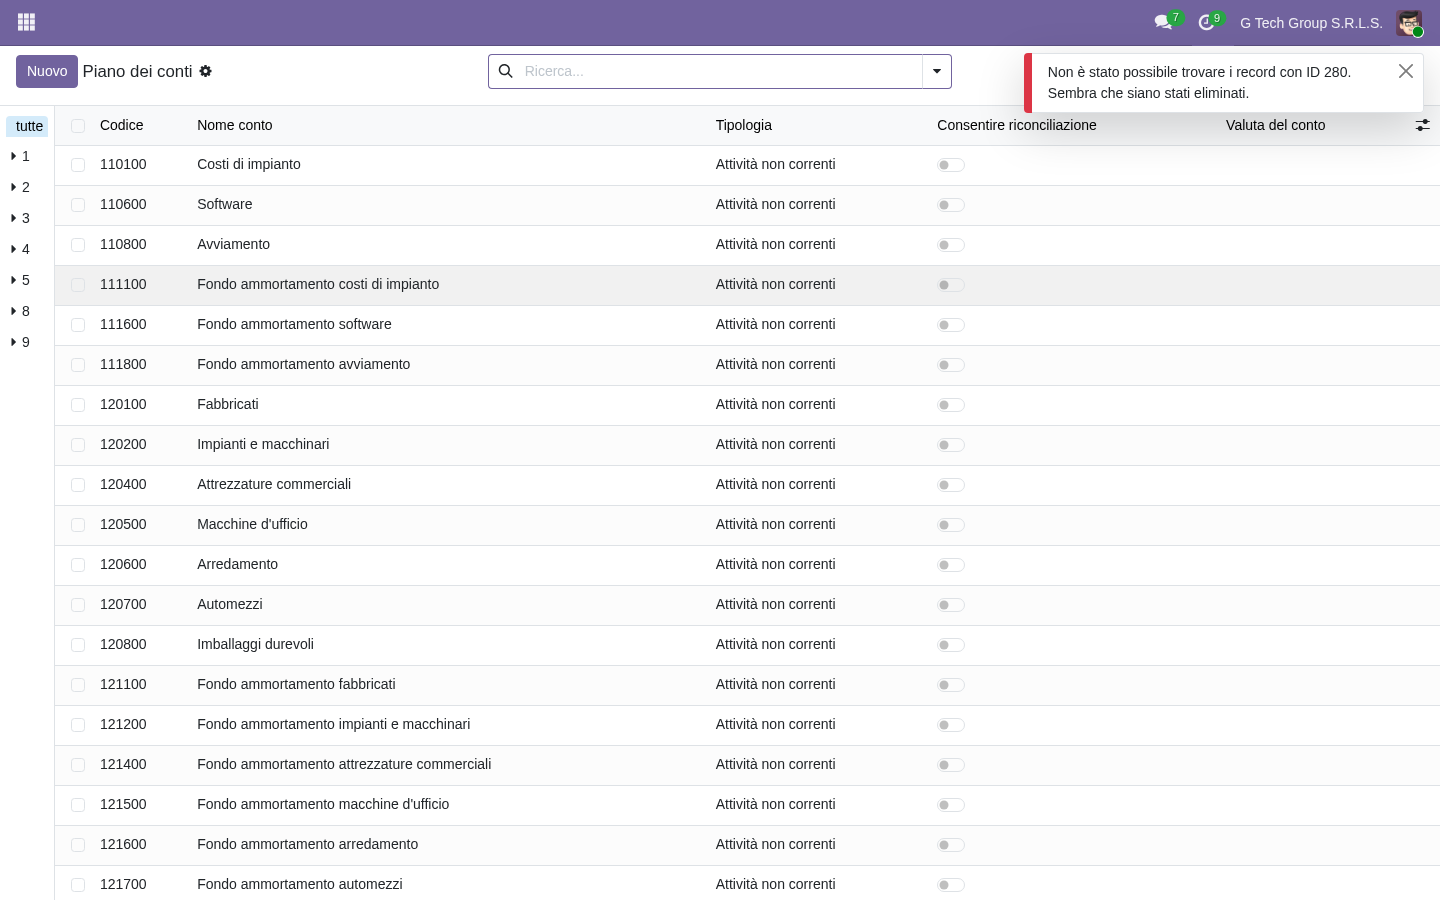
- Codice conto dedicato
- Nome (es. “Crediti verso controllata X”)
- Tipo “Attività correnti”
- Società controparte collegata
- Abilitazione alla riconciliazione
- Indicatore per le elisioni
- Tracciabilità su più società
Conti infragruppo tipici
- Crediti infragruppo: crediti verso controllate
- Debiti infragruppo: debiti verso controllate
- Finanziamenti infragruppo: prestiti tra società del gruppo
- Ricavi infragruppo: vendite a società del gruppo
- Costi infragruppo: acquisti da società del gruppo
- Dividendi infragruppo: dividendi dalle controllate
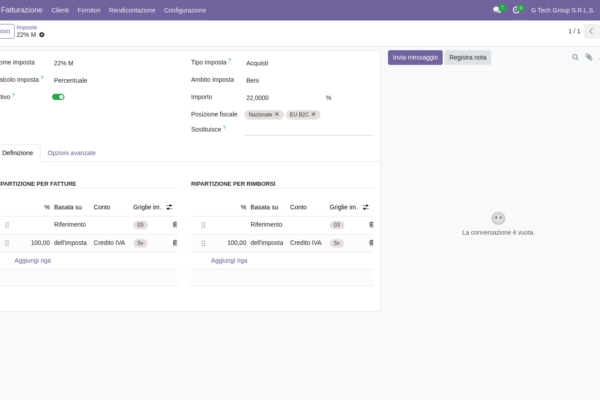
Imposte sulle operazioni infragruppo
Le operazioni infragruppo richiedono imposte configurate con cura: le cessioni verso società del gruppo in altri paesi UE sono non imponibili, i servizi verso controllate estere sono fuori campo IVA, e i prezzi devono rispettare le regole sul transfer pricing. Configurare correttamente le imposte infragruppo riduce gli errori. Vista dell’imposta infragruppo:
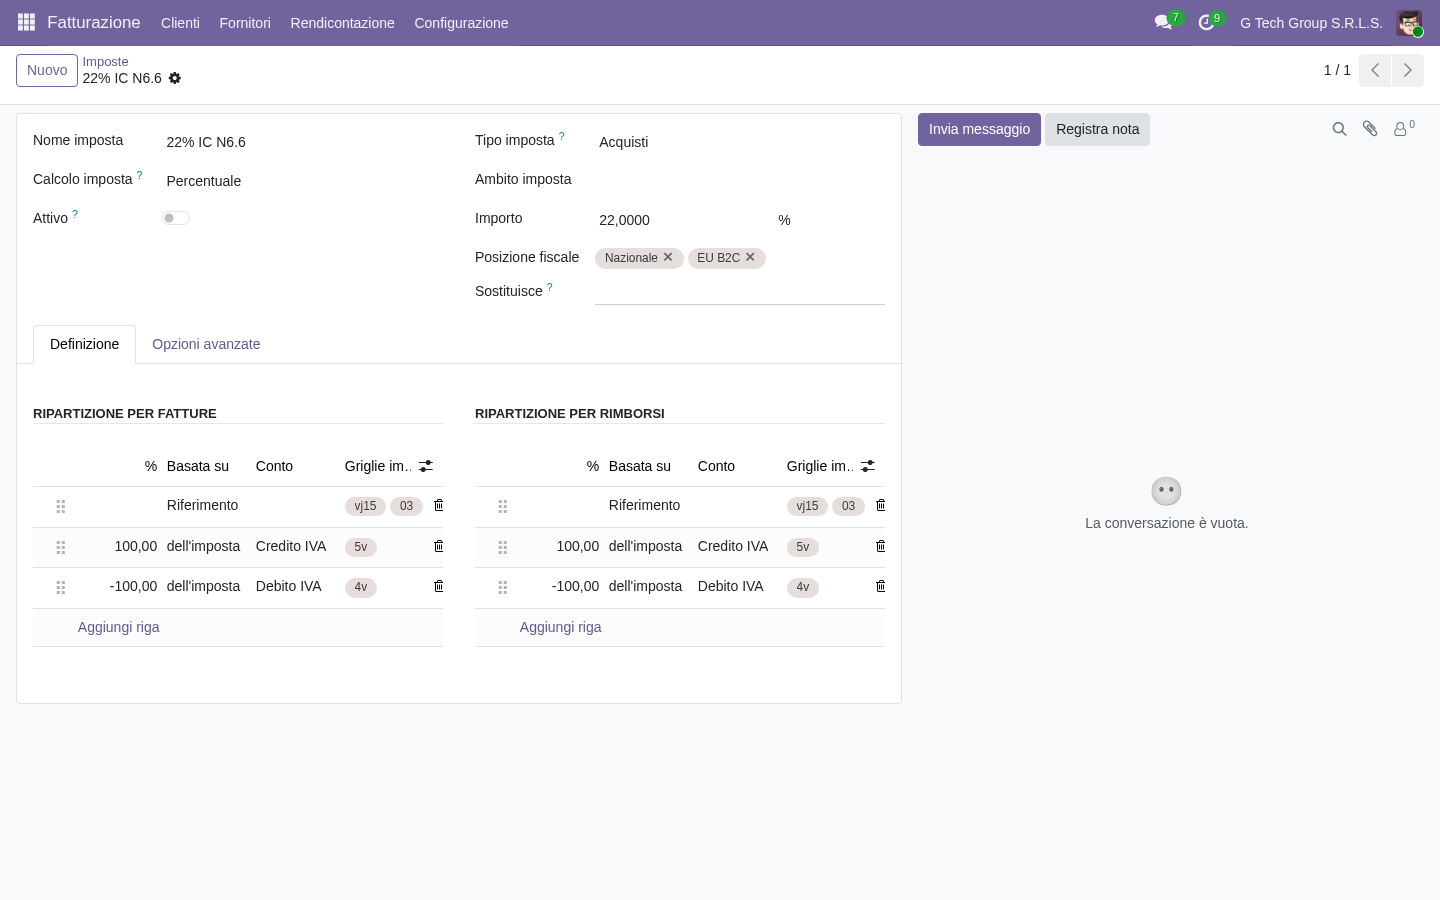
- Nome dell’imposta (es. “Infragruppo 0%”)
- Tipo specifico
- Aliquota 0% (non imponibile)
- Codice natura N3.2 (cessioni intracomunitarie)
- Conto dedicato
- Applicazione tra società
- Documentazione sui prezzi di trasferimento
Casistiche IVA infragruppo
- Cessione Italia → Italia: IVA ordinaria (22% o aliquota ridotta del bene)
- Cessione Italia → UE: non imponibile art. 41 D.L. 331/93, natura N3.2, verifica VIES ed elenchi Intrastat
- Cessione Italia → extra UE: non imponibile art. 8 DPR 633/72, natura N3.1, documentazione doganale
- Servizi Italia → UE B2B: non soggetti art. 7-ter DPR 633/72, natura N2.1, reverse charge a carico del committente
- Royalty pagate dall’Italia a società UE: ritenuta art. 25 DPR 600/73, con possibile esenzione art. 26-quater (direttiva interessi e canoni) o riduzione da convenzione
Registrazione infragruppo
Con le regole infragruppo Odoo può generare in automatico la registrazione speculare: la holding registra ricavo e credito, la controllata registra costo e debito. Il flusso integrato mantiene coerenti i dati delle due società. Vista della registrazione infragruppo:
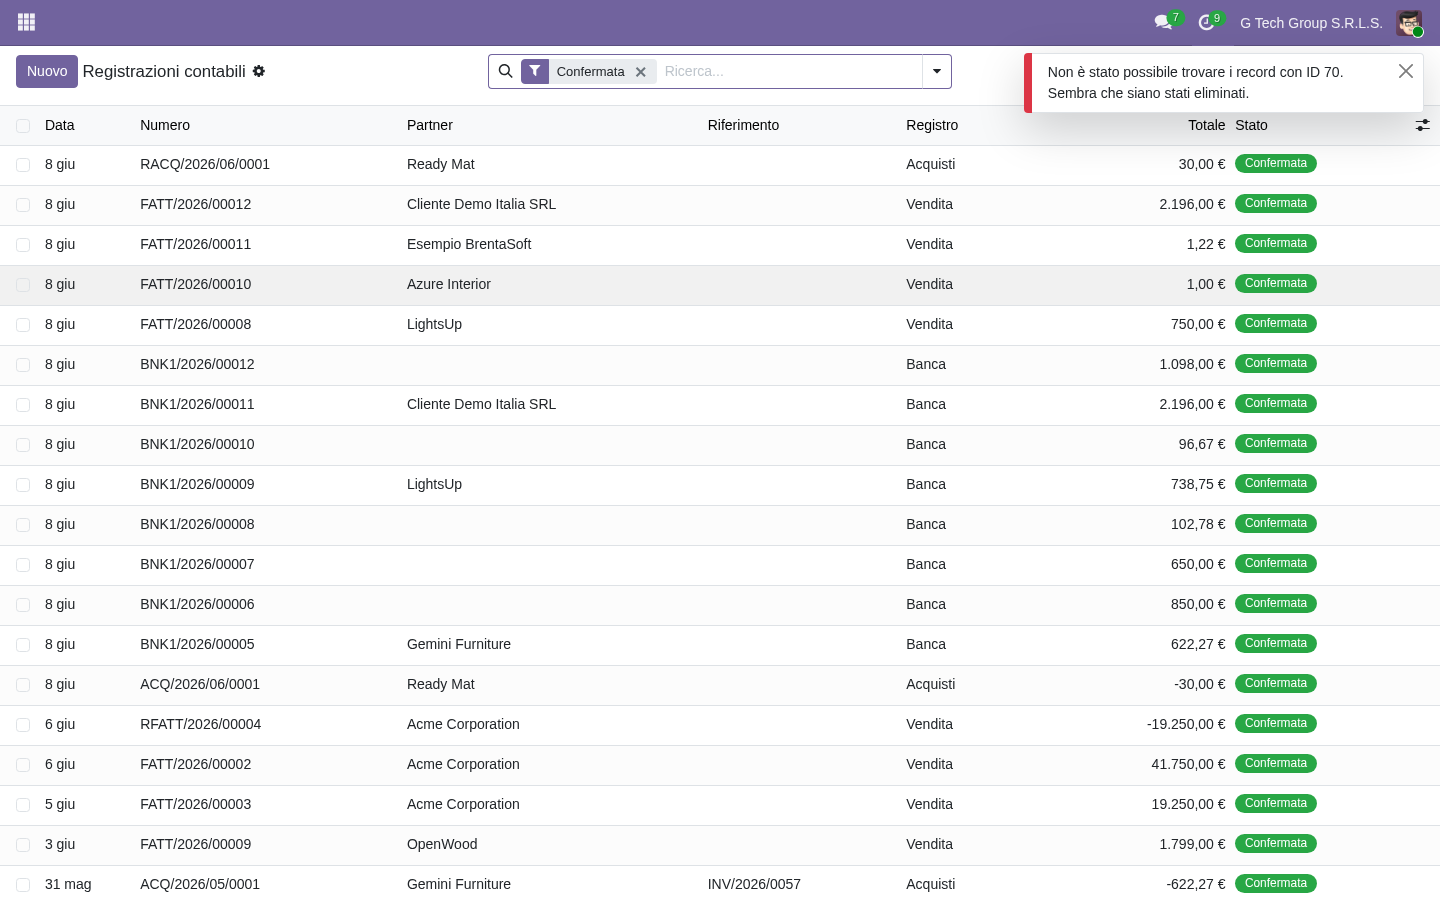
- Riferimento della registrazione infragruppo
- Società di origine
- Società di destinazione
- Conversione valutaria automatica
- Registrazione speculare automatica
- Riconciliazione tra società
- Tracciabilità unificata
Flusso infragruppo tipico
- La holding emette la fattura infragruppo
- Il sistema crea la fattura passiva nella controllata
- Conversione valutaria, se necessaria
- Entrambe le registrazioni vengono confermate
- Le partite vengono segnalate per la riconciliazione
- Preparazione delle elisioni
- Tracciabilità conservata
Conversione valutaria
Impostazione multi-valuta
- Valuta di base per ogni società
- Fonte dei tassi di cambio
- Aggiornamento giornaliero o manuale
- Storico dei tassi
- Rivalutazione di fine periodo
Effetti dei cambi
- Differenze realizzate: al momento dell’incasso o del pagamento
- Differenze non realizzate: a fine periodo
- Conto utili/perdite su cambi
- Contabilizzazione delle coperture, se presenti
- Strategia di gestione del rischio
Cambi nel consolidamento
- Conto economico: cambio medio del periodo
- Stato patrimoniale: cambio di fine periodo
- Patrimonio netto: cambi storici
- Riserva da differenze di traduzione (OIC 17); negli IFRS è chiamata CTA, Currency Translation Adjustment
- Negli IFRS la riserva transita nelle altre componenti di conto economico complessivo (OCI)
Elisioni
Cosa sono
- Eliminazione delle operazioni infragruppo
- Evitano il doppio conteggio nel gruppo
- Necessarie per il consolidamento
- Previste da OIC 17 e dagli IFRS
Tipi di elisione
- Ricavi/costi: vendite infragruppo con i relativi costi
- Crediti/debiti: posizioni reciproche infragruppo
- Rimanenze: utili non realizzati su merci infragruppo
- Partecipazioni/patrimonio netto: valore della partecipazione contro il patrimonio della controllata
- Finanziamenti/interessi: prestiti infragruppo e relativi interessi
Procedura di elisione
- Individuare le operazioni infragruppo
- Verificare che le registrazioni speculari siano confermate
- Calcolare gli importi da elidere
- Registrare le scritture di elisione
- Verificare la quadratura del consolidato
- Documentare per la revisione
Bilancio e report consolidati
Bilancio consolidato
- Capogruppo e controllate aggregate
- Operazioni infragruppo elise
- Conversione valutaria applicata
- Quote di terzi se il possesso è inferiore al totale
- Avviamento se il prezzo di acquisto supera il patrimonio acquisito
Report consolidati
- Stato patrimoniale di gruppo
- Conto economico di gruppo
- Rendiconto finanziario di gruppo
- Informativa per settore di attività
- Nota integrativa
Normativa italiana
- OIC 17 (bilancio consolidato e metodo del patrimonio netto)
- D.Lgs. 127/91
- Bilancio consolidato obbligatorio oltre i limiti dimensionali
- Esonero per i gruppi di minori dimensioni
- Schemi obbligatori
Prezzi di trasferimento
Che cosa sono
- I prezzi applicati alle operazioni infragruppo
- Rilevanti per le operazioni transfrontaliere (art. 110, comma 7, TUIR)
- Principio di libera concorrenza (arm’s length)
- Tema fiscale delicato
- Richiedono documentazione adeguata
Metodi OCSE
- CUP: confronto del prezzo con operazioni tra parti indipendenti
- Cost Plus: costo più un ricarico
- Resale Price: prezzo di rivendita meno un margine
- TNMM: confronto dei margini netti
- Profit Split: ripartizione dell’utile
Documentazione
- Masterfile (a livello di gruppo)
- Documentazione nazionale (per la società italiana)
- Rendicontazione paese per paese, obbligatoria solo per i gruppi multinazionali con ricavi consolidati da 750 milioni di euro
- In Italia la documentazione idonea è facoltativa ma protegge dalle sanzioni (art. 1, comma 6, D.Lgs. 471/97)
- Utile in caso di verifica
Accessi degli utenti in ambiente multi-società
Configurazione
- Utente assegnato a una o più società
- Società predefinita
- Cambio di società in corso di lavoro
- Permessi per società
- Operazioni tra società
Buone pratiche
- Direzione: accesso a tutte le società
- Operatori: solo la propria società
- Revisori: sola lettura su tutte
- Registro delle modifiche agli accessi
- Revisione periodica
Scenari d’uso nelle PMI italiane (esempi illustrativi)
Scenario 1 — Holding con 2 controllate
- Italia + Germania + USA
- 3 piani dei conti locali
- 2 valute (EUR per Italia e Germania, USD)
- Servizi e merci infragruppo
- Consolidato annuale
Scenario 2 — Più società regionali in Italia
- 3 Srl regionali
- Stesso piano dei conti
- Solo EUR
- Trasferimenti di merci infragruppo
- Bilancio aggregato
Scenario 3 — Joint venture
- Partecipazione 50/50
- Società separata
- Consolidamento proporzionale (ammesso dall’art. 37 D.Lgs. 127/91; negli IFRS si usa il metodo del patrimonio netto)
- Servizi infragruppo verso entrambi i soci
- Report condivisi
Scenario 4 — Acquisizione recente
- Società acquirente e società acquisita
- Calcolo dell’avviamento
- Integrazione contabile
- Due diligence e revisione
- Periodo di transizione di circa 12 mesi
5 errori comuni nella gestione multi-società
- Conti infragruppo confusi: stesso conto per più controllate → elisioni errate
- Tassi di cambio non aggiornati: conversioni con cambi vecchi → valori distorti
- Nessuna documentazione sui prezzi di trasferimento: rischio di rettifiche e sanzioni in caso di verifica
- Elisioni saltate: doppio conteggio nei dati di gruppo
- Accessi troppo ampi: dati visibili a chi lavora su altre società
Domande frequenti sulla gestione multi-società
Il bilancio consolidato è obbligatorio?
Per i gruppi che superano i limiti dell’art. 27 D.Lgs. 127/91: l’esonero spetta se per due esercizi consecutivi non si superano due dei tre limiti (attivo, ricavi, dipendenti medi), aggiornati dal D.Lgs. 125/2024 a 25 milioni di attivo, 50 milioni di ricavi e 250 dipendenti. L’esonero non si applica se una società del gruppo ha titoli quotati. Le PMI in crescita fanno bene a verificarlo con anticipo insieme al commercialista.
Più localizzazioni complicano il progetto?
Sì, ogni paese ha regole proprie. In Odoo ogni società ha la sua localizzazione. Per ciascun paese è consigliabile affiancarsi a un consulente locale. I tempi di configurazione non vanno sottovalutati.
Quale fonte per i tassi di cambio?
La BCE pubblica gratuitamente i tassi di riferimento dell’euro. Esistono anche fornitori a pagamento come OANDA o fonti specifiche di settore. È preferibile l’aggiornamento automatico giornaliero.
Quanto costa la documentazione sui prezzi di trasferimento?
Dipende dalla complessità del gruppo, dal numero di società e di operazioni infragruppo: va preventivata con il consulente fiscale. In cambio offre protezione dalle sanzioni e una difesa solida in caso di verifica.
Quanto tempo richiede il consolidamento?
Dipende dal numero di società, dalle valute e dal volume di operazioni infragruppo. Registrazioni speculari automatiche e conti infragruppo ben strutturati riducono molto il lavoro manuale rispetto ai fogli di calcolo e semplificano il lavoro del revisore.
Conclusione
La gestione multi-società in Odoo rende un gruppo di PMI governabile come un insieme unico. L’avvio è graduale e i tempi dipendono da numero di società e paesi coinvolti. Vantaggi: adempimenti più ordinati per ogni società, consolidamento meno manuale, documentazione pronta per le verifiche, rischio di cambio sotto controllo. La prossima guida (9/15) tratterà la previsione dei flussi di cassa: previsione a 13 settimane aggiornata di continuo, analisi di scenario, ottimizzazione del capitale circolante.
Vuoi gestire più società con Odoo?
I consulenti certificati Odoo di BrentaSoft ti affiancano nella configurazione di capogruppo e controllate, flussi infragruppo, conversione valutaria, elisioni, prezzi di trasferimento e report consolidati.
Prenota una call conoscitiva oppure prova la nostra demo Odoo 19. Oppure prova Odoo direttamente su odoo.com (link referral BrentaSoft).
Vuoi una soluzione su misura per la tua azienda?
Brentasoft sviluppa gestionali, CRM e software personalizzati per PMI italiane. Parliamo del tuo progetto.