Centoventiduesima guida operativa su Odoo 19 per le PMI italiane, quarta della serie dedicata alla contabilità (15 guide). Liquidazione IVA e LIPE (Comunicazione delle liquidazioni periodiche IVA) sono adempimenti centrali per ogni impresa italiana: calcolo periodico dell’IVA, versamento con F24 e comunicazione telematica. Con l’IVA gestita in Odoo il calcolo è più affidabile, i dati per l’F24 sono pronti e i registri restano in ordine per i controlli. In questa guida vediamo IVA al 22%, IVA al 10%, inversione contabile, registro della liquidazione IVA e registro degli acquisti.
Vediamo: configurazione completa dell’IVA al 22%, aliquota ridotta al 10%, meccanismo dell’inversione contabile (reverse charge), registro dedicato alla liquidazione, registro acquisti, registri obbligatori e calcolo periodico.
Liquidazione IVA: il quadro generale
Che cos’è la liquidazione
- Calcolo periodico dell’IVA a debito rispetto a quella a credito
- Risultato netto da versare o da riportare a credito
- Periodicità mensile o trimestrale
- Versamento con F24 entro il giorno 16
- Comunicazione LIPE telematica ogni trimestre
Mensile o trimestrale
- Mensile: regola generale
- Trimestrale per opzione: se il volume d’affari dell’anno precedente non supera 500.000 € (servizi) o 800.000 € (altre attività)
- Trimestrale: maggiorazione dell’1% a titolo di interessi
- Opzione per comportamento concludente, comunicata nella dichiarazione IVA annuale
- Soglie e condizioni da verificare ogni anno con il commercialista
Scadenze
- Mensile: F24 entro il 16 del mese successivo
- Trimestrale: F24 entro il 16 del secondo mese successivo al trimestre (il secondo trimestre entro il 20 agosto; il quarto si versa a saldo entro il 16 marzo)
- LIPE: entro l’ultimo giorno del secondo mese successivo al trimestre
- Dichiarazione IVA annuale: dal 1° febbraio al 30 aprile dell’anno successivo
IVA ordinaria al 22%
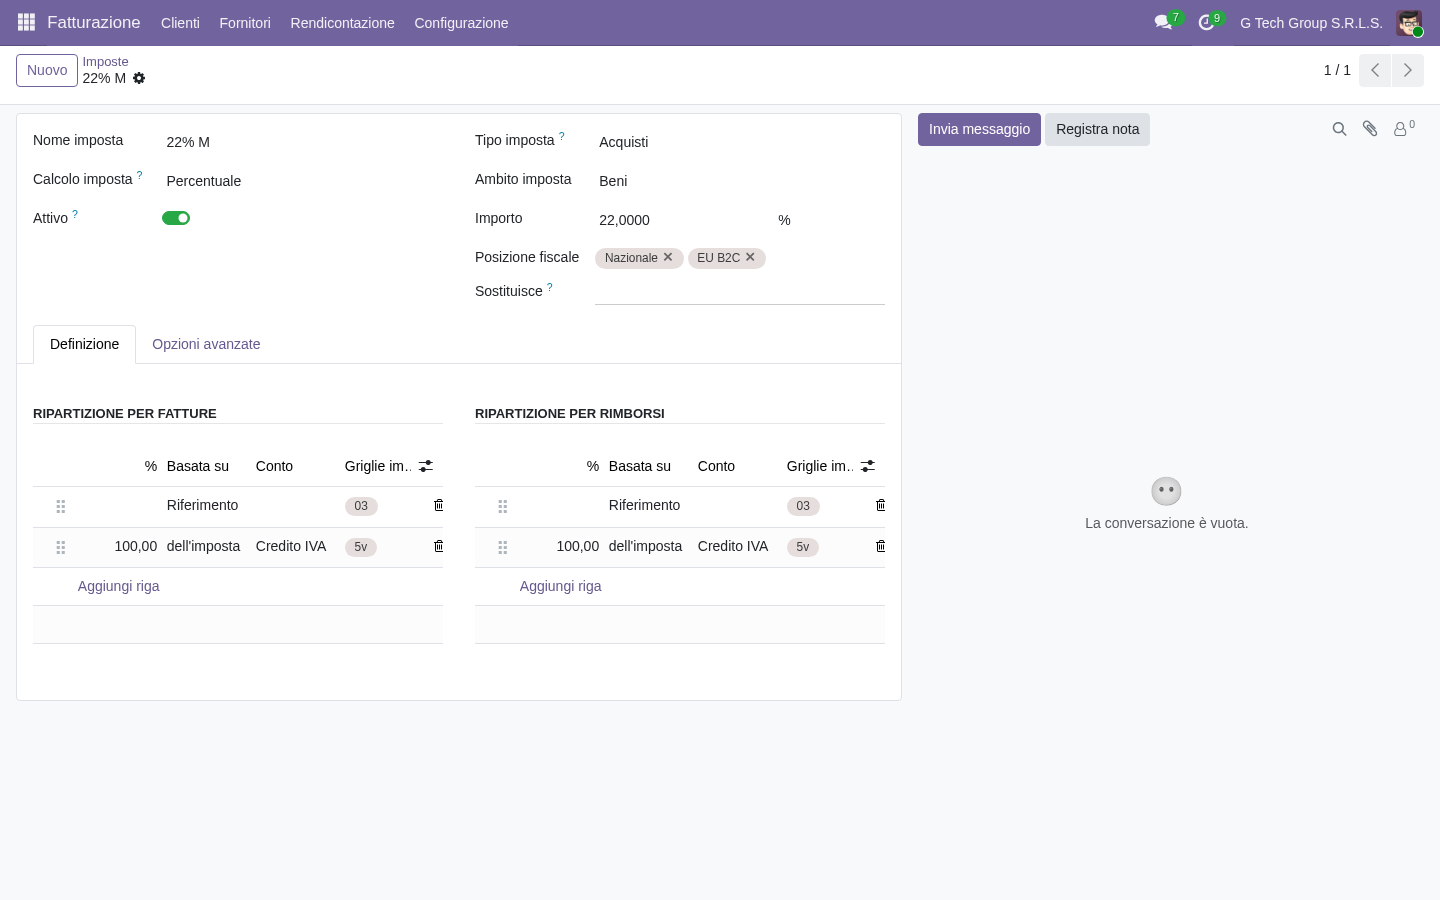
L’aliquota del 22% si applica alla maggior parte delle operazioni. In Odoo l’imposta è collegata al conto IVA a credito (acquisti) e al conto IVA a debito (vendite) e viene calcolata automaticamente su ogni fattura. Vista dell’imposta al 22%:
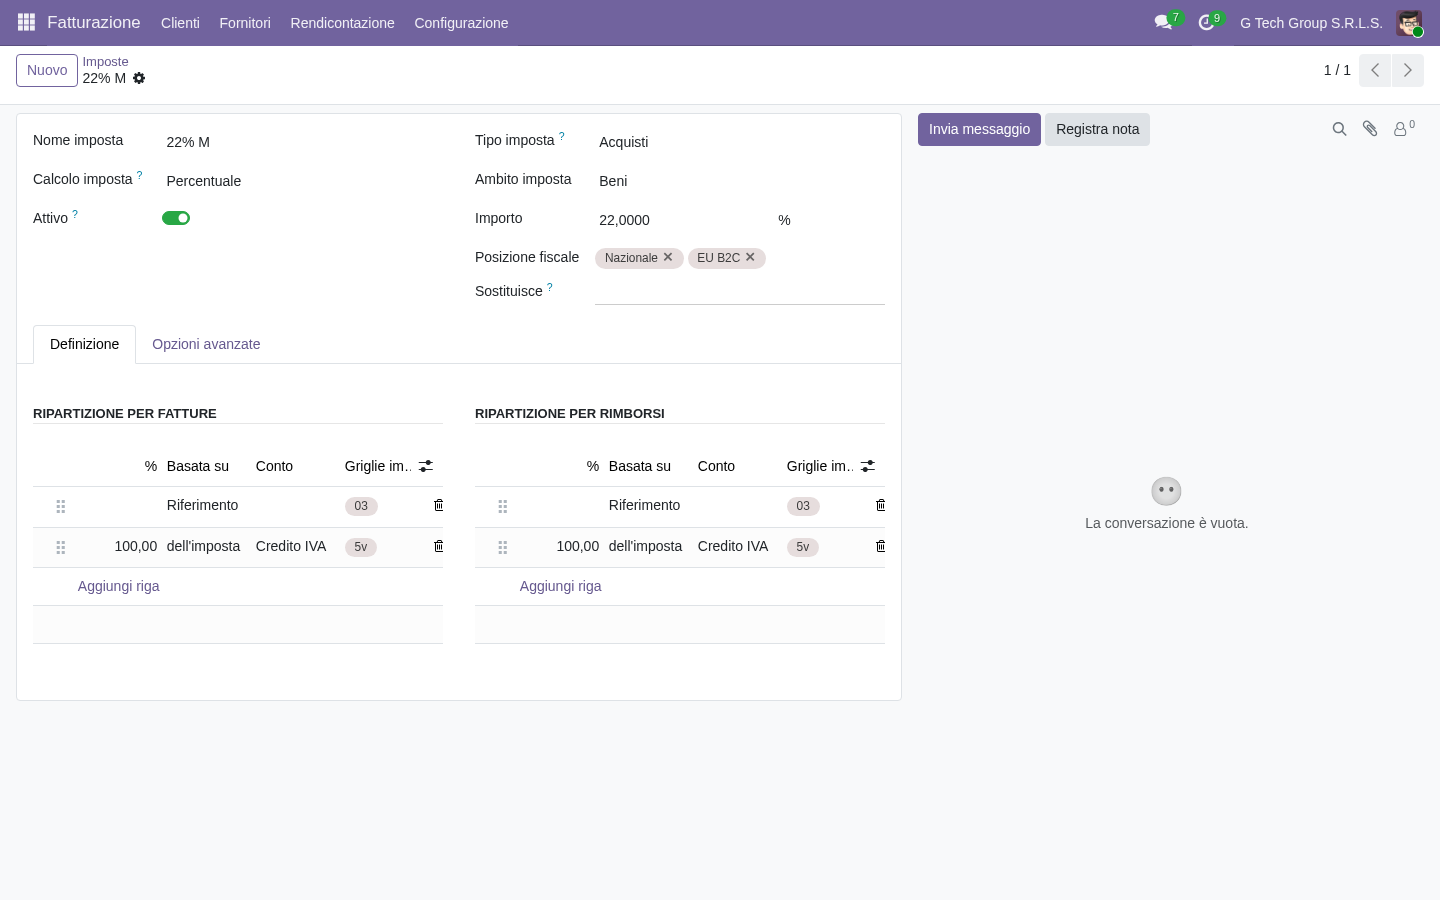
- Nome dell’imposta “22%”
- Tipo: vendite o acquisti
- Importo: 22%
- Gruppo IVA 22%
- Conto IVA a debito/a credito
- Ripartizione per società
- Codice natura vuoto (operazione imponibile)
Flusso della liquidazione al 22%
- Emissione della fattura di vendita al 22%
- L’IVA viene registrata sul conto IVA a debito
- Ricezione della fattura di acquisto al 22%
- L’IVA detraibile viene registrata sul conto IVA a credito
- A fine periodo si sommano gli importi a debito
- Si sottraggono quelli a credito
- Il risultato netto è l’importo da versare
- Odoo prepara i dati per l’F24
- Pagamento entro la scadenza
IVA ridotta al 10%
L’aliquota del 10% si applica, tra gli altri, a somministrazione di alimenti e bevande, servizi alberghieri, alcuni prodotti alimentari, alcuni interventi edilizi e alla fornitura di energia per uso domestico. La configurazione è analoga a quella del 22% con aliquota diversa: conta soprattutto classificare correttamente prodotti e servizi. Vista dell’imposta al 10%:
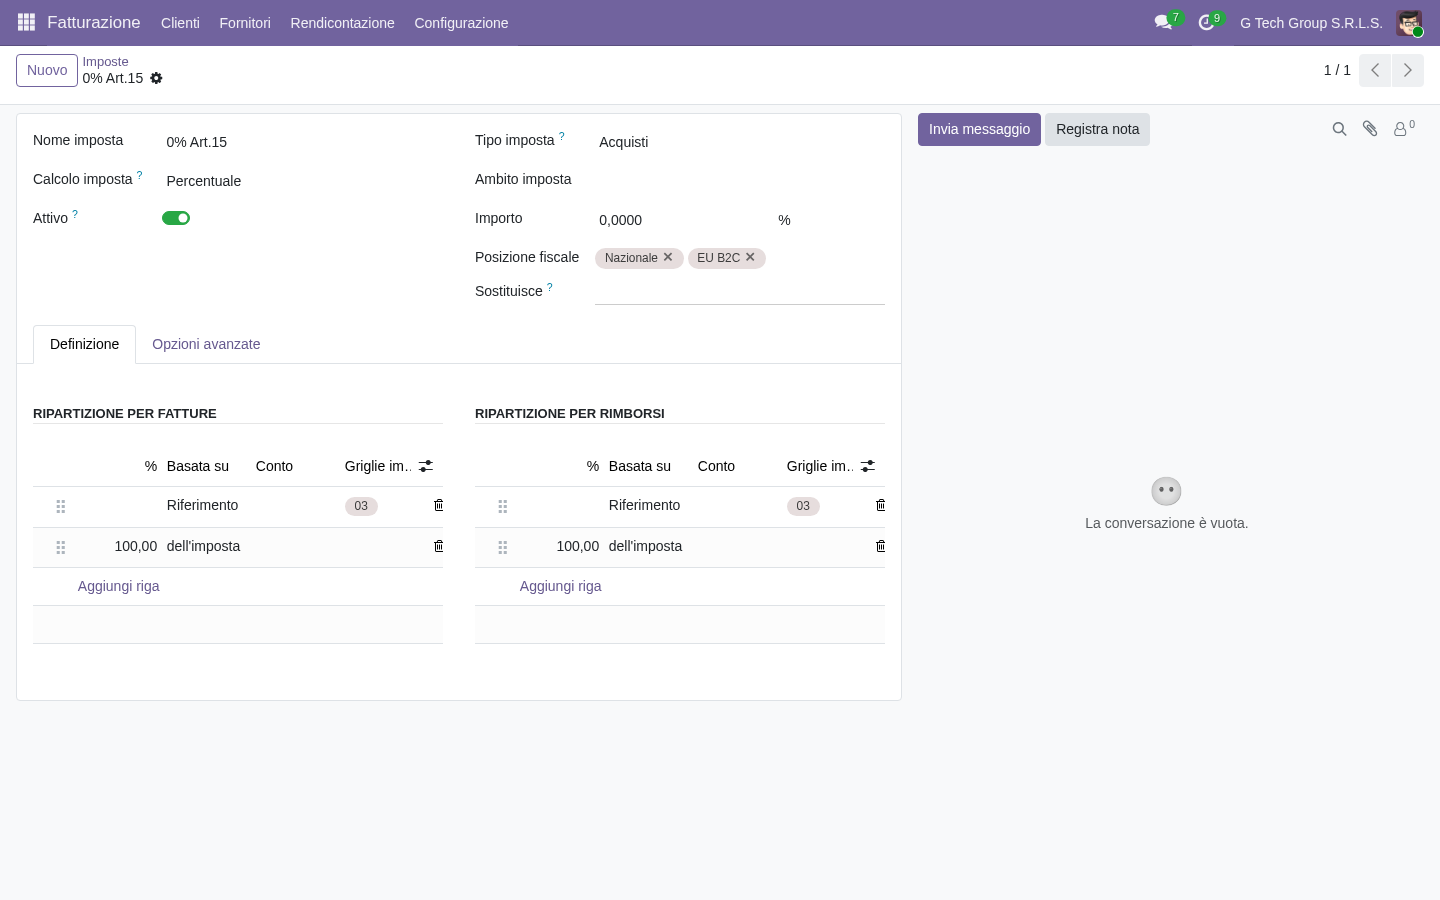
- Nome dell’imposta “10%”
- Importo: 10%
- Gruppo IVA 10%
- Conti dedicati
- Regole di ripartizione
- Attivazione/disattivazione
Quando si applica il 10%
- Ristoranti e bar
- Alberghi e strutture ricettive
- Interventi di recupero e manutenzione su abitazioni, nei casi previsti
- Alcuni prodotti alimentari e servizi elencati nella Tabella A del DPR 633/1972
- Energia elettrica e gas per uso domestico (con alcune eccezioni)
- Acqua potabile
- Trasporto pubblico di persone
Inversione contabile (reverse charge)
Con l’inversione contabile l’obbligo di assolvere l’IVA passa dal venditore all’acquirente. È tipica di subappalti in edilizia, rottami, telefoni cellulari e prodotti elettronici; per gli acquisti intracomunitari si usa un meccanismo analogo (integrazione della fattura). La fattura emessa riporta il codice natura N6.x. Vista dell’imposta in inversione contabile:
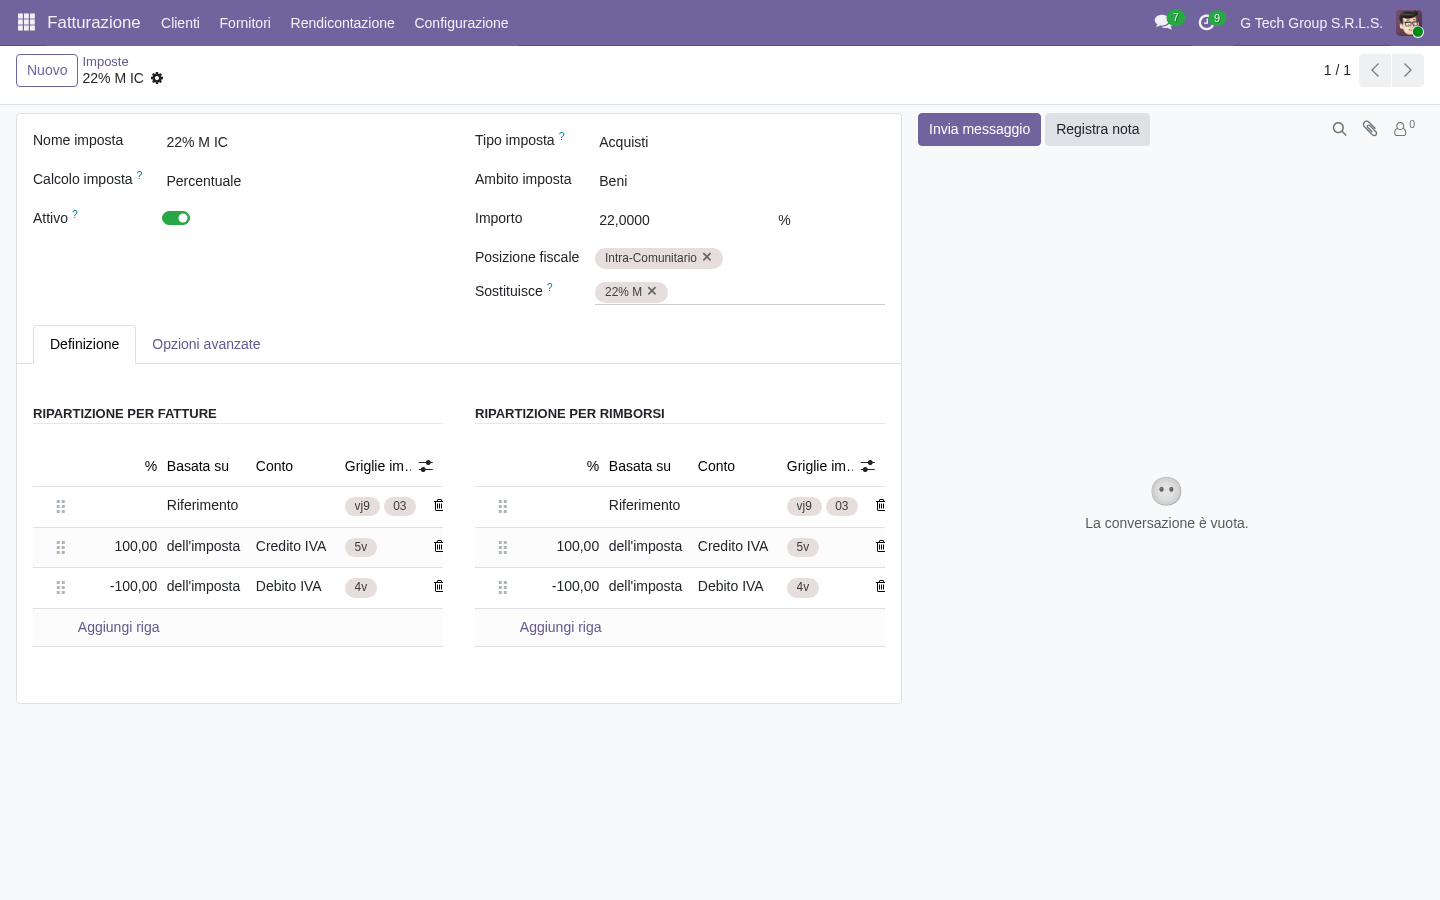
- Nome dell’imposta “22% RC”
- Tipo specifico per l’inversione contabile
- Importo: 22% (calcolato dall’acquirente, non addebitato dal fornitore)
- Codice natura sul lato vendite: N6.x
- Conto dedicato
- Doppia registrazione nei registri vendite e acquisti
- Effetto neutro in liquidazione se l’IVA è interamente detraibile
Codici natura dell’inversione contabile
- N6.1: cessione di rottami e altri materiali di recupero
- N6.2: cessione di oro e argento
- N6.3: subappalto nel settore edile
- N6.4: cessione di fabbricati
- N6.5: cessione di telefoni cellulari
- N6.6: cessione di prodotti elettronici (console, tablet, PC)
- N6.7: prestazioni nel comparto edile e settori connessi
- N6.8: operazioni nel settore energetico
- N6.9: altri casi
Registro dedicato alla liquidazione IVA
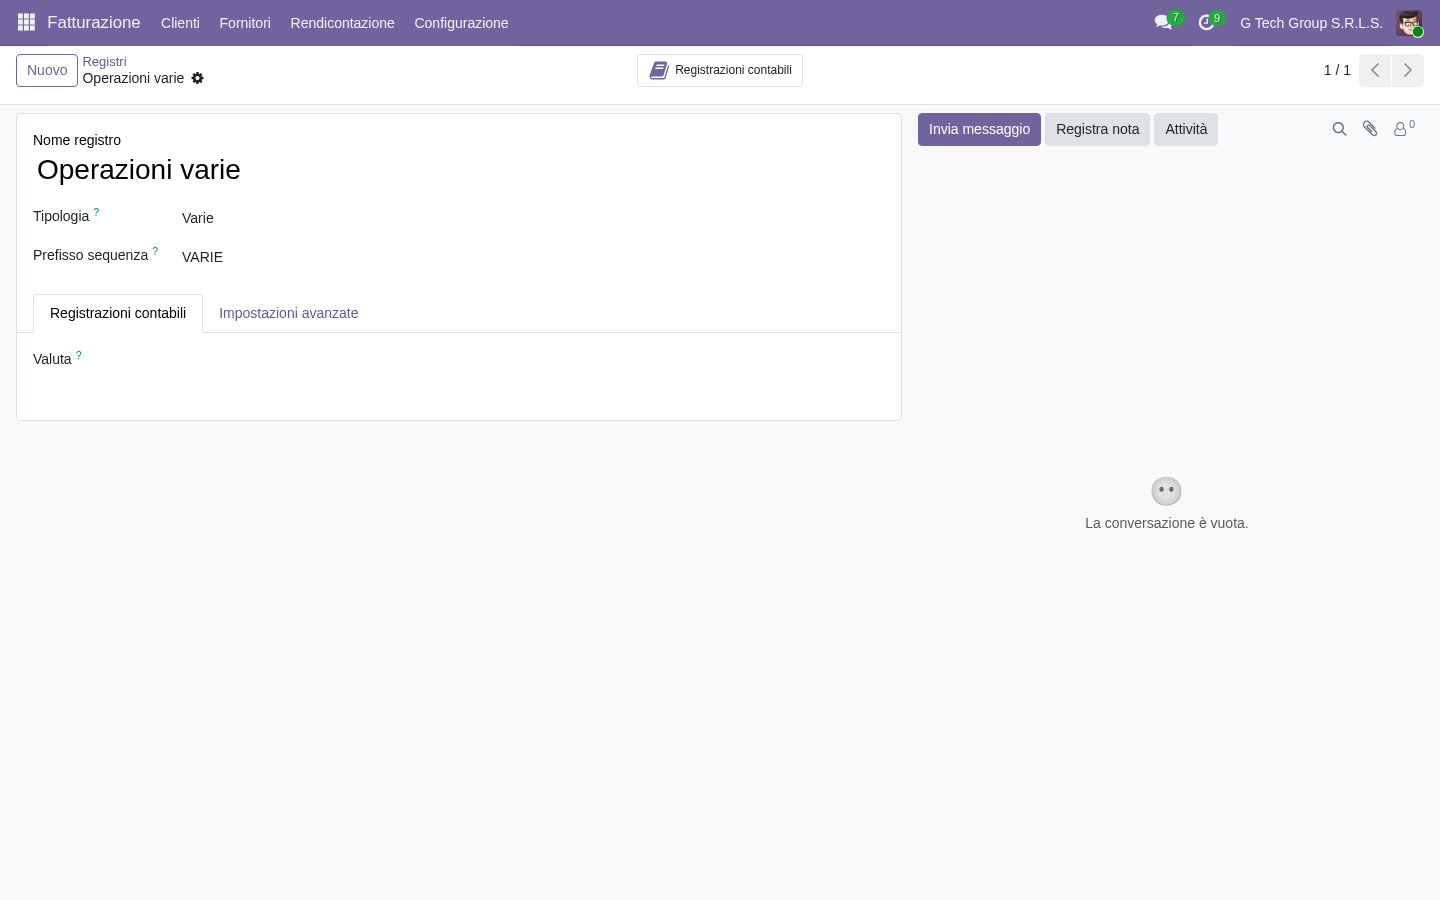
Il registro dedicato alla liquidazione accoglie la scrittura periodica: somma dell’IVA a debito, somma dell’IVA a credito, saldo netto e importo da versare. Rende più semplici controlli e report. Vista del registro:
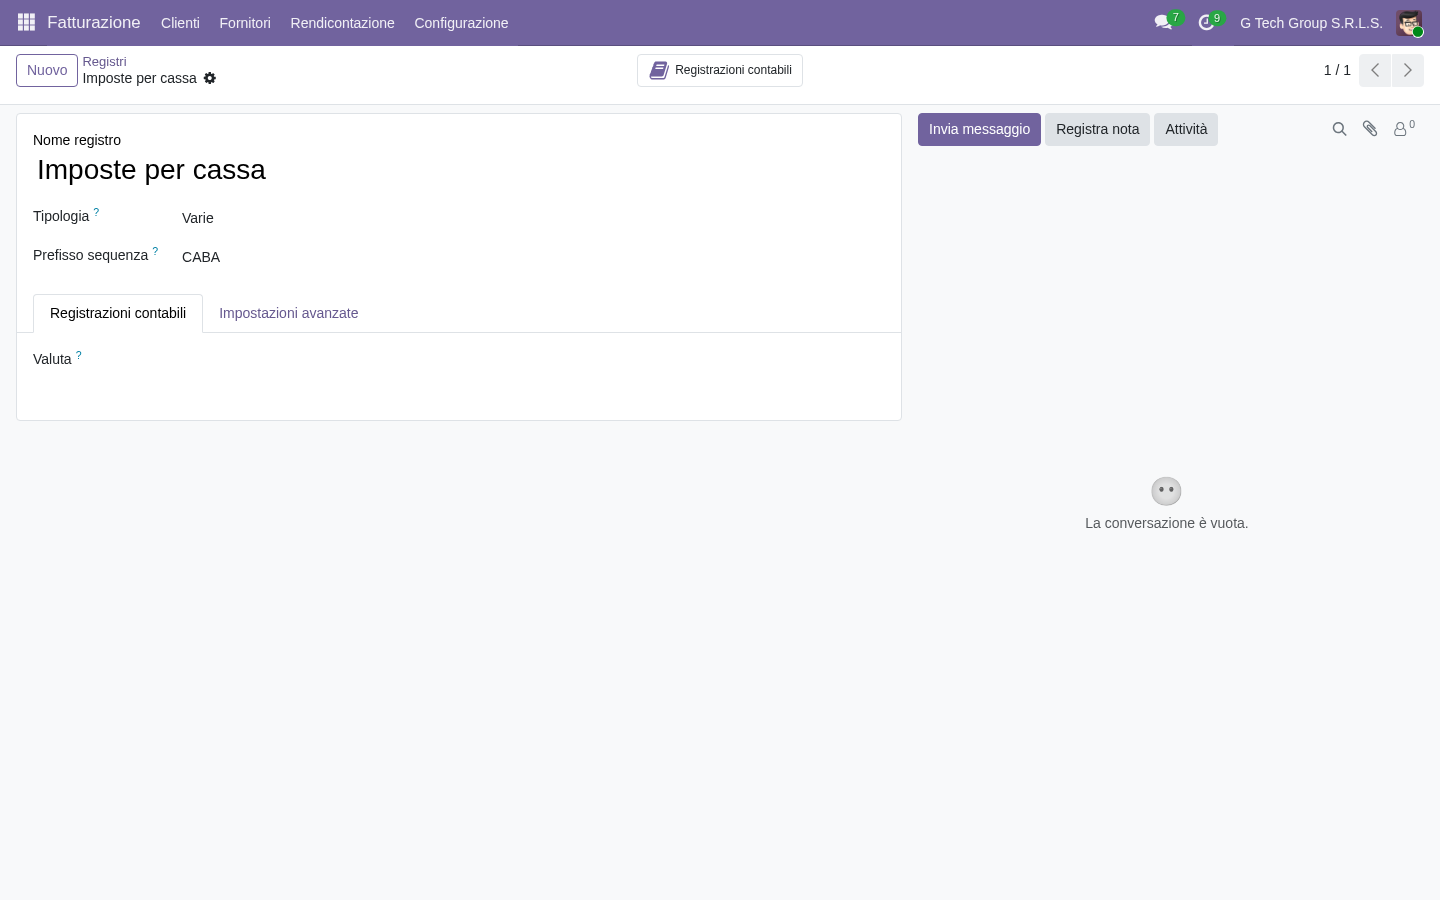
- Nome del registro “Liquidazione IVA”
- Tipo: Varie
- Codice univoco
- Numerazione progressiva
- Conti predefiniti
- Attivazione/disattivazione
- Valuta
Operazioni del registro
- A fine periodo si avvia il calcolo
- Si sommano gli importi di IVA a debito
- Si sommano gli importi di IVA a credito
- Si calcola il saldo del periodo
- Si registra il debito o il credito da riportare
- Si predispone l’eventuale F24
- Si pianifica il pagamento
Registro IVA acquisti
Il registro acquisti corrisponde al registro IVA degli acquisti obbligatorio per la normativa italiana. Vi si annotano tutte le fatture di acquisto con l’IVA detraibile, con numerazione progressiva per anno. Vista del registro acquisti:
- Registro “Acquisti”
- Tipo: Acquisti
- Codice univoco
- Numerazione per anno fiscale
- Conto di costo predefinito
- Conto IVA a credito
- Pulsante di anteprima di stampa
Sezionali acquisti facoltativi
- Acquisti Italia
- Acquisti UE (Intrastat)
- Acquisti extra-UE
- Inversione contabile
- Carburanti
- Cespiti (immobilizzazioni)
Calcolo della liquidazione passo per passo
Passo 1 — Chiusura del periodo
- Ultimo giorno del mese o del trimestre
- Separazione dei documenti per competenza
- Verifica che tutte le fatture siano registrate
- Riconciliazione bancaria completata
Passo 2 — Estrazione dei registri IVA
- Registro vendite (IVA a debito)
- Registro acquisti (IVA a credito)
- Operazioni in inversione contabile
- Scissione dei pagamenti (split payment) verso la PA
- OSS, lo sportello unico UE (se applicabile)
Passo 3 — Calcolo dell’IVA per aliquota
- Imponibile per aliquota (22/10/5/4% e operazioni non imponibili o esenti)
- IVA totale per aliquota
- Casi particolari (inversione contabile, split payment)
- Controllo incrociato con i registri
Passo 4 — Calcolo del saldo
- Totale IVA a debito sulle vendite
- – Totale IVA detraibile sugli acquisti
- +/- debiti o crediti dei periodi precedenti
- = Saldo del periodo
Passo 5 — F24 e versamento
- Compilazione dell’F24 telematico
- Codice tributo: es. 6001 (gennaio, mensili), 6031 (primo trimestre)
- Versamento entro il 16
- Conferma del pagamento
Passo 6 — Comunicazione LIPE
- Compilazione della LIPE in formato XML
- Trasmissione all’Agenzia delle Entrate
- Entro l’ultimo giorno del secondo mese successivo al trimestre
- Archiviazione della ricevuta
Predisposizione dell’F24
Codici tributo IVA
- 6001: liquidazione mensile di gennaio
- 6002: febbraio
- 6003: marzo
- … (fino a 6012 per dicembre)
- 6031: primo trimestre
- 6032: secondo trimestre
- 6033: terzo trimestre
- 6013 / 6035: acconto IVA (mensili / trimestrali)
- 6099: saldo della dichiarazione annuale
- 1991: interessi da ravvedimento operoso sull’IVA
Compensazione
- Il credito IVA può essere compensato con altri tributi e contributi
- Limite annuale: 2 milioni di euro (dal 2024)
- Oltre 5.000 € di credito annuale: dopo la presentazione della dichiarazione e con visto di conformità
- F24 con compensazione da presentare tramite i servizi telematici dell’Agenzia
LIPE: Comunicazione delle liquidazioni periodiche IVA
Che cos’è la LIPE
- Comunicazione telematica all’Agenzia delle Entrate (art. 21-bis DL 78/2010)
- Riepilogo delle liquidazioni del trimestre
- Dati di calcolo dell’IVA e dei versamenti
- Va presentata anche in caso di saldo a credito
- Sanzione per omissione o errore: da 500 a 2.000 €, ridotta alla metà se si regolarizza entro 15 giorni
Scadenze LIPE
- Primo trimestre: 31 maggio
- Secondo trimestre: 16 settembre
- Terzo trimestre: 30 novembre
- Quarto trimestre: fine febbraio dell’anno successivo (o nella dichiarazione annuale se presentata entro tale data)
- (date indicative: verificare sempre il calendario ufficiale e le proroghe)
Struttura del quadro VP
- VP1: periodo di riferimento
- VP2-VP3: totale operazioni attive e passive
- VP4-VP6: IVA esigibile, IVA detratta, IVA dovuta o a credito
- VP7-VP13: debiti e crediti precedenti, crediti d’imposta, interessi trimestrali, acconto
- VP14: IVA da versare o a credito
Registri IVA obbligatori
Registro delle fatture emesse
- Numerazione progressiva
- Tutte le fatture di vendita
- Possibilità di sezionali separati
- Stampa e conservazione
- Tenuta in formato digitale ammessa
Registro degli acquisti
- Numerazione progressiva in ordine di ricezione
- Fatture dei fornitori
- Comprese le operazioni in inversione contabile
- Riepilogo periodico
Registro dei corrispettivi (B2C)
- Vendite giornaliere ai consumatori finali
- Riepilogo per aliquota
- Memorizzazione elettronica e trasmissione telematica
- Il documento commerciale ha sostituito lo scontrino fiscale
Esempi illustrativi per PMI italiane
Esempio 1 — Servizi B2B, trimestrale
- Volume d’affari 400.000 €/anno
- Trimestrale con maggiorazione dell’1%
- Dati F24 preparati quattro volte l’anno
- LIPE telematica
- Registri pronti per i controlli
Esempio 2 — Manifattura, mensile
- Volume d’affari 2 milioni €/anno
- Liquidazione mensile obbligatoria
- Inversione contabile per i subappalti
- F24 entro il 16 di ogni mese
- Più sezionali
Esempio 3 — E-commerce B2C
- Regime OSS per le vendite a distanza nella UE
- Liquidazione trimestrale e LIPE
- Sezionale OSS dedicato
- Aliquote del paese del consumatore
- Dichiarazione e versamento OSS separati
Esempio 4 — Edilizia con subappalti
- Prevalenza di operazioni in inversione contabile
- Sezionale dedicato
- Doppia registrazione
- Liquidazione articolata, spesso con crediti ricorrenti
- Documentazione ordinata per i controlli
5 errori comuni nella liquidazione IVA
- Inversione contabile trattata come IVA ordinaria: imposta addebitata due volte
- Sezionali confusi: vendite Italia, UE ed extra-UE mescolate
- F24 in ritardo: sanzione del 25% (dal 1° settembre 2024) più interessi, riducibile con il ravvedimento
- LIPE omessa: sanzione da 500 a 2.000 €
- Codice natura mancante: scarti dello SdI e problemi in liquidazione
Domande frequenti sulla liquidazione IVA
Conviene la liquidazione mensile o trimestrale?
La trimestrale aiuta la liquidità perché il versamento è differito, ma solo entro le soglie di volume d’affari (500.000 € per i servizi, 800.000 € per le altre attività). La maggiorazione dell’1% è di solito un costo contenuto. La scelta va fatta con il commercialista.
L’F24 telematico è obbligatorio?
Sì, per i titolari di partita IVA dal 2007. Il modello cartaceo resta solo per alcuni contribuenti senza partita IVA. Canali: servizi telematici dell’Agenzia delle Entrate, home banking o intermediario abilitato.
Quali sono i limiti alla compensazione del credito IVA?
Il limite annuale è di 2 milioni di euro. Per crediti annuali oltre 5.000 € servono la previa presentazione della dichiarazione e il visto di conformità. In alternativa il credito può essere chiesto a rimborso, nei casi previsti.
L’OSS è un regime IVA separato?
Sì, è un regime speciale per le vendite a distanza B2C nella UE. Si applica l’aliquota del paese del consumatore, con dichiarazione e versamento trimestrali distinti dalla liquidazione nazionale.
Quali sanzioni per la LIPE omessa?
Da 500 a 2.000 € per ogni comunicazione omessa, incompleta o infedele, ridotte alla metà se si regolarizza entro 15 giorni dalla scadenza. È dovuta anche se il saldo è a credito. È possibile il ravvedimento operoso.
Conclusione
Gestire liquidazione IVA e LIPE in Odoo riduce gli errori e automatizza il calcolo. La configurazione richiede in genere una o due settimane, con la validazione del commercialista. I benefici: meno lavoro manuale, calcoli coerenti con i registri e scadenze sotto controllo. La prossima guida (5/15) tratterà il reporting finanziario: Stato patrimoniale, Conto economico, Rendiconto finanziario e report IVA.
Vuoi gestire la liquidazione IVA in Odoo nella tua azienda?
I consulenti certificati Odoo di BrentaSoft configurano IVA e LIPE: codici IVA, sezionali, registro di liquidazione, dati per l’F24, comunicazione LIPE, formazione dell’amministrazione e coordinamento con il commercialista.
Prenota una call conoscitiva oppure prova la nostra demo Odoo 19. Puoi anche provare Odoo direttamente su odoo.com (link di affiliazione BrentaSoft).
Vuoi una soluzione su misura per la tua azienda?
Brentasoft sviluppa gestionali, CRM e software personalizzati per PMI italiane. Parliamo del tuo progetto.