Centoventiquattresima guida operativa Odoo 19 per PMI italiane, sesta della serie sulla contabilità (15 guide). La gestione dei cespiti segue le immobilizzazioni dall’acquisto alla dismissione, passando per capitalizzazione e ammortamento. Automatizzarla significa calcoli coerenti, meno lavoro manuale e un registro sempre aggiornato.
Vediamo: immobilizzazioni, fondi e quote di ammortamento, IVA sui cespiti, registrazioni, coefficienti, scenari d’uso.
Gestione dei cespiti: il quadro
Tipologie di cespiti
- Materiali: terreni, fabbricati, macchinari, attrezzature, mobili, automezzi
- Immateriali: brevetti, marchi, software, avviamento, licenze
- Finanziarie: partecipazioni, titoli, crediti finanziari
Ciclo di vita del cespite
- 1. Acquisto e capitalizzazione
- 2. Iscrizione nel registro dei beni ammortizzabili
- 3. Calcolo periodico dell’ammortamento
- 4. Manutenzioni e migliorie
- 5. Eventuali svalutazioni
- 6. Dismissione o vendita
- 7. Chiusura del valore residuo
Soglia di 516,46 €
- Beni durevoli: si capitalizzano e si ammortizzano lungo la vita utile
- Beni di costo unitario non superiore a 516,46 €: il TUIR (art. 102, c. 5) consente di dedurre l’intero costo nell’esercizio di acquisto
- Agevolazioni specifiche: verificare caso per caso con il commercialista
Immobilizzazioni materiali
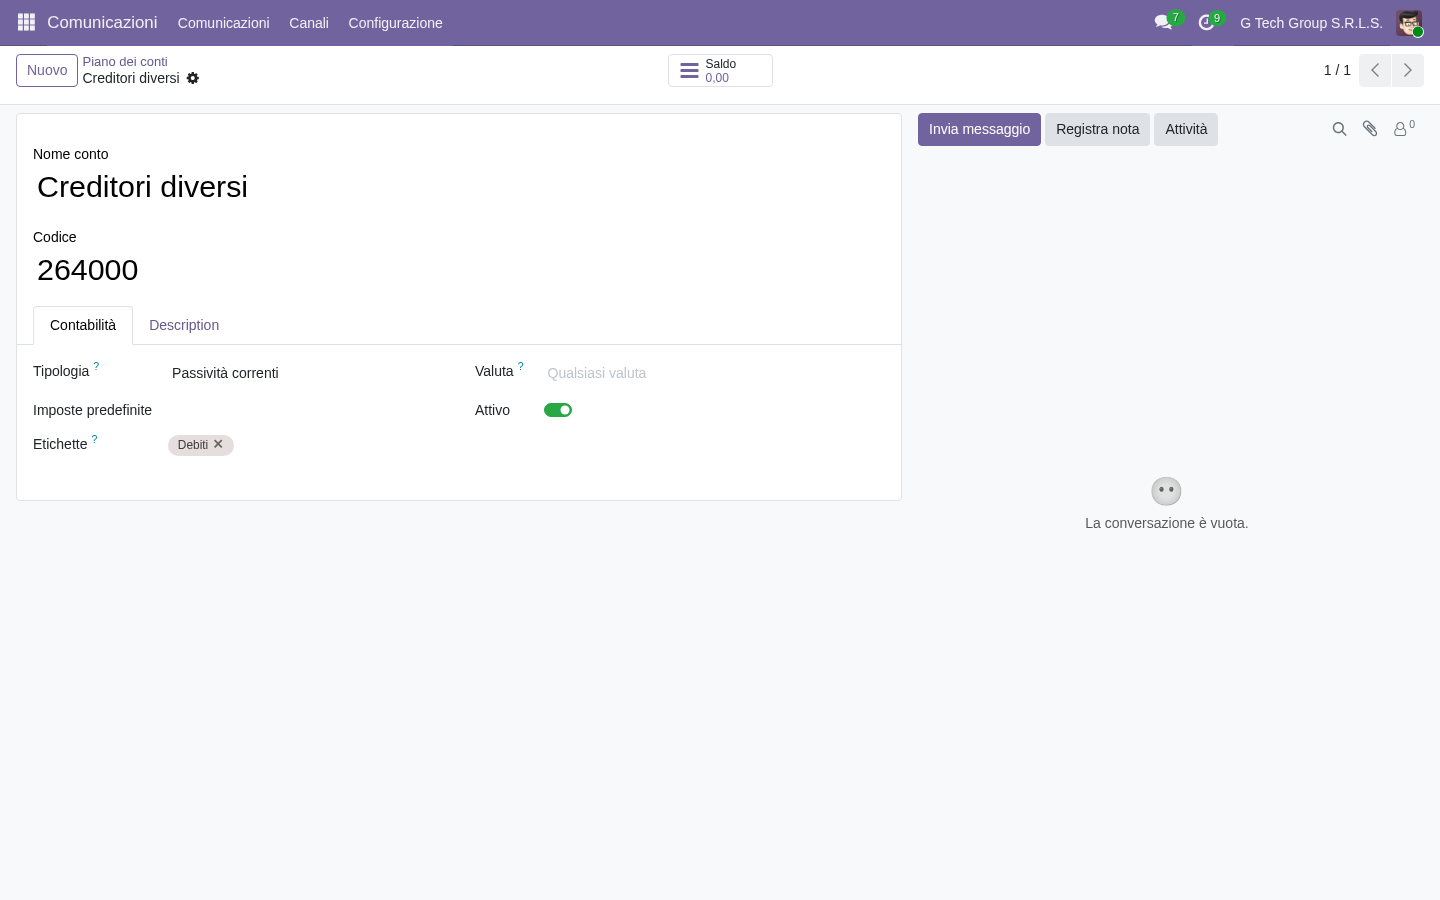
Questi conti registrano costo d’acquisto e migliorie capitalizzate, con tipo “Non-current Assets” (attività non correnti) e IVA sui cespiti associata. Vista del conto:
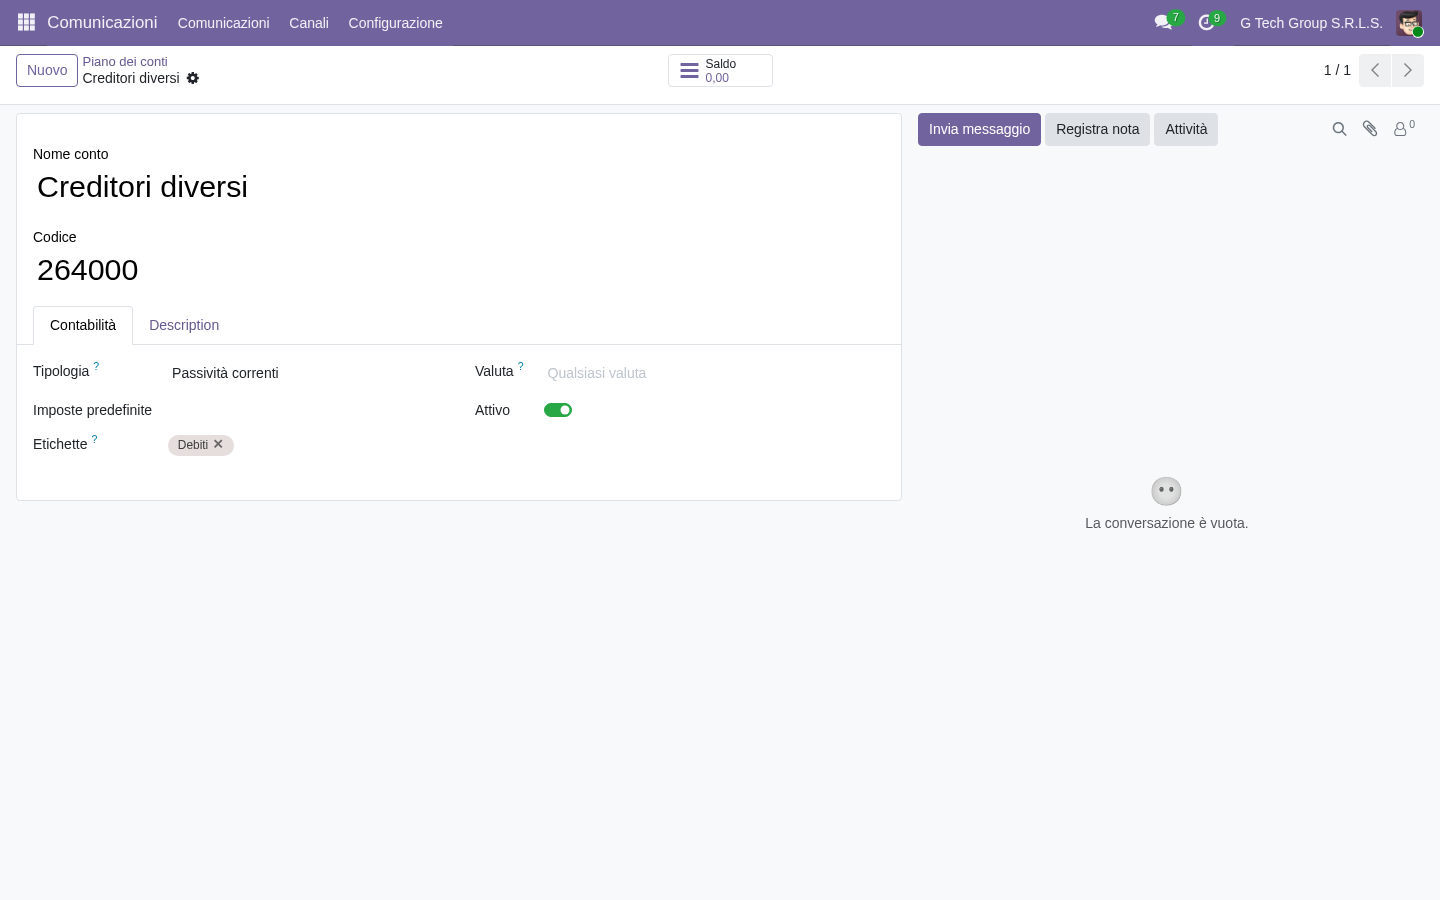
- Codice conto (esempio illustrativo: 24.10.X)
- Nome “Macchinari”
- Tipo “Non-current Assets”
- Flag “consenti riconciliazione”
- Imposta predefinita associata
- Modello di cespite collegato
- Raggruppamento per categoria
Raggruppamenti tipici (numerazione illustrativa, dipende dal piano dei conti)
- 21.x: Costi di impianto e di sviluppo
- 22.x: Brevetti e diritti di utilizzazione delle opere dell’ingegno
- 23.x: Concessioni, licenze, marchi
- 24.x: Avviamento
- 25.x: Immobilizzazioni in corso
- 26.x: Terreni e fabbricati
- 27.x: Impianti e macchinari
- 28.x: Attrezzature
- 29.x: Altri beni
Fondo ammortamento
Il fondo accumula gli ammortamenti già imputati e rettifica il costo originario per esporre il valore residuo. Vista del conto fondo ammortamento:
- Codice conto (esempio illustrativo: 24.10.X.AMM)
- Nome “Fondo ammortamento macchinari”
- Tipo “Non-current Assets”
- Saldo in avere (conto rettificativo)
- Collegato al cespite originario
- Calcolo mensile automatico
- Tracciabilità completa
Calcolo dell’ammortamento
- Costo originario × coefficiente %
- Coefficienti fiscali della tabella ministeriale (DM 31/12/1988)
- Primo esercizio: coefficiente fiscale ridotto alla metà
- Civilisticamente: ripartizione in base alla vita utile residua
- Ammortamento ordinario come regola generale
Ammortamento dell’esercizio (Conto Economico)
È la quota di costo imputata ogni anno al Conto Economico (voce B.10), calcolata automaticamente per ogni cespite. Vista del conto:
- Codice conto (esempio illustrativo: 50.50.X)
- Nome “Ammortamento macchinari”
- Tipo “Expenses” (costi)
- Centro di costo collegato
- Deducibilità nei limiti dei coefficienti fiscali
- Collegato al cespite
- Registrazione mensile automatica
Coefficienti di ammortamento tipici (variano per settore)
- Fabbricati industriali: 3%
- Fabbricati commerciali: 3% (fino al 6% in alcuni settori)
- Impianti e macchinari: 10-15%
- Attrezzature: 15-25%
- Mobili d’ufficio: 12%
- Macchine d’ufficio elettroniche: 20%
- Computer: 20%
- Software in licenza d’uso: fiscalmente fino al 50% annuo (art. 103 TUIR)
- Autovetture: 25% (autocarri 20%)
- Brevetti: fino al 50% annuo (art. 103 TUIR)
- Marchi e avviamento: fiscalmente 1/18 del costo all’anno
IVA sui cespiti
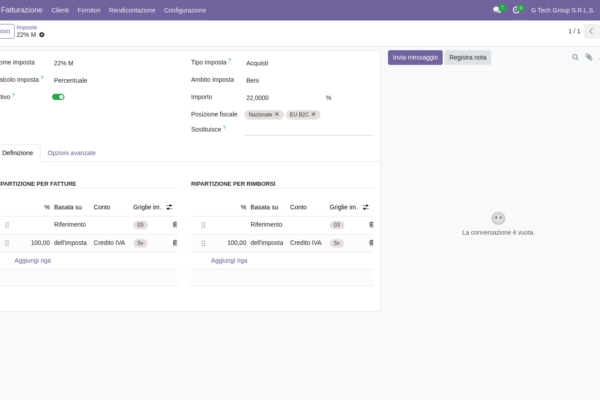
L’IVA sui cespiti è detraibile per intero sui beni strumentali inerenti, in misura limitata su alcuni beni a uso promiscuo, e va rettificata se cambia la destinazione. Vista dell’imposta:
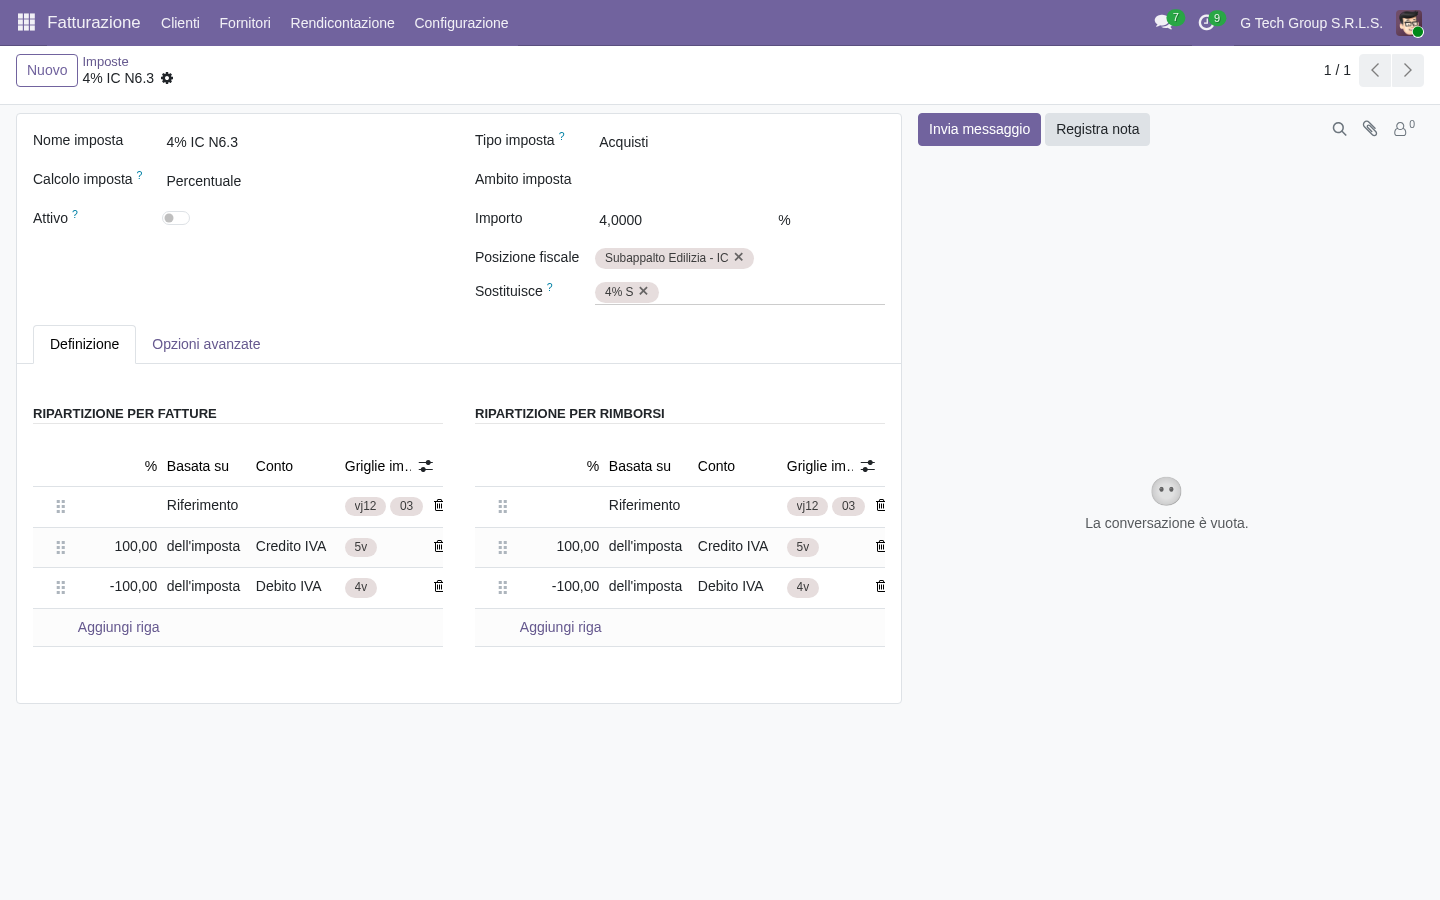
- Nome imposta “22% Cespiti”
- Tipo: Acquisti
- Aliquota: 22%
- Conto dedicato (IVA su cespiti)
- Indicazione della detraibilità
- Gruppo imposta separato
- Analisi nei report
Regole sull’IVA dei cespiti
- Beni strumentali inerenti: IVA detraibile al 100% (es. macchinari di produzione)
- Autovetture a uso promiscuo: IVA detraibile al 40%; al 100% se uso esclusivo aziendale o per gli agenti di commercio
- Telefoni e beni a uso promiscuo: detrazione in proporzione all’effettivo uso aziendale
- Beni non inerenti e spese di rappresentanza: IVA indetraibile (salvo omaggi di costo unitario fino a 50 €)
- Rettifica della detrazione (art. 19-bis2 DPR 633/72): per 5 anni sui beni mobili, 10 anni sui fabbricati
Registrazione contabile del cespite
La registrazione rileva acquisto, capitalizzazione e ammortamento; con il modulo cespiti il flusso è automatico. Vista della registrazione:
- Riferimento della registrazione
- Data di competenza
- Sezionale cespiti
- Righe di dettaglio
- Conto immobilizzazioni
- Conto IVA
- Conto fornitore
- Riferimento della fattura del fornitore
Registrazione di acquisto del cespite
- Dare: Immobilizzazione 10.000 €
- Dare: IVA a credito 2.200 €
- Avere: Fornitore 12.200 €
- Generata automaticamente alla conferma della fattura
Registrazione dell’ammortamento mensile
- Dare: Ammortamento dell’esercizio 83,33 €
- Avere: Fondo ammortamento 83,33 €
- 10% annuo × 10.000 € / 12 mesi
- Generata automaticamente ogni mese
Registrazione di dismissione del cespite
- Dare: Fondo ammortamento (importo accumulato)
- Dare: Banca o credito verso cliente (prezzo di vendita più IVA)
- Avere: Immobilizzazione (costo originario) e IVA a debito
- Differenza: plusvalenza o minusvalenza
Modello di cespite in Odoo
Configurazione
- Nome del modello (es. “Macchinari 10 anni”)
- Conto immobilizzazioni
- Conto ammortamento dell’esercizio
- Conto fondo ammortamento
- Metodo (a quote costanti o decrescenti)
- Durata (in mesi)
- Calcolo pro rata del primo periodo
Utilizzo
- Configurazione dell’IVA sui cespiti
- La riga della fattura fornitore usa il conto immobilizzazioni
- Il sistema propone il modello di cespite
- Creazione automatica del cespite
- Piano di ammortamento
- Registrazioni mensili automatiche
Registro dei beni ammortizzabili
Obbligo di legge
- Registro fiscale previsto dall’art. 16 DPR 600/1973
- Comprende i beni ammortizzabili
- Annotazioni entro il termine di presentazione della dichiarazione dei redditi
- Conservazione per 10 anni
- Va esibito in caso di verifica
Informazioni del registro
- Identificativo del cespite
- Descrizione
- Data di acquisto
- Costo originario
- Coefficiente di ammortamento
- Quota dell’esercizio
- Ammortamento accumulato
- Valore residuo
- Ubicazione fisica
Coefficienti di ammortamento
Tabella ministeriale
- DM 31/12/1988 e successive modifiche
- Coefficienti per settore di attività
- Riferimento standard per la deducibilità
- Possibili differenze tra valori fiscali e civilistici
- Le differenze si gestiscono con variazioni in dichiarazione
Ammortamento ordinario, ridotto, anticipato
- Ordinario: coefficiente tabellare pieno
- Ridotto: metà del coefficiente nel primo esercizio, o minore per scarso utilizzo
- Anticipato/accelerato fiscale: abrogato dal 2008 (Legge 244/2007)
- Agevolazioni attuali: maggiorazioni del costo deducibile previste da norme specifiche
Iperammortamento e altre agevolazioni
- Iperammortamento 4.0: reintrodotto dalla Legge di Bilancio 2026 per i beni strumentali nuovi interconnessi, con maggiorazione del costo a scaglioni (180%, 100%, 50%) in base all’importo investito
- Requisiti tecnici, perizia e interconnessione da documentare
- Investimenti nel Mezzogiorno: credito d’imposta ZES unica
- Crediti d’imposta 4.0 e Transizione 5.0 per gli investimenti degli anni precedenti
- Cumulabilità da verificare con il commercialista
Manutenzioni e migliorie
Manutenzione ordinaria
- Costo dell’esercizio
- Deducibile entro il 5% del costo dei beni materiali ammortizzabili; l’eccedenza in quote costanti nei 5 esercizi successivi (art. 102, c. 6 TUIR)
- Non capitalizzata
- Esempio: cambio olio, sostituzione filtri
Manutenzione straordinaria
- Capitalizzata sul cespite
- Aumenta valore o vita utile
- Ammortizzata insieme al cespite
- Esempio: motore nuovo, ristrutturazione
Migliorie
- Capitalizzate sul cespite
- Aumentano la capacità o la funzionalità
- Esempio: potenziamento dell’impianto, ampliamenti
Dismissione e plusvalenza
Flusso operativo
- Vendita del cespite a terzi
- Storno del fondo ammortamento
- Storno del costo originario
- Calcolo di plusvalenza o minusvalenza
- Fattura di vendita con IVA
- Possibile rateizzazione della plusvalenza (fino a 5 esercizi)
Calcolo della plusvalenza
- Prezzo di vendita: 5.000 €
- Valore residuo: 3.000 € (costo 10.000 – ammortamenti 7.000)
- Plusvalenza: 2.000 €
- Tassazione: nell’esercizio o rateizzata
Scenari d’uso per le PMI italiane (esempi illustrativi)
Scenario 1 — Manifattura
- Macchinari per 100.000 €
- Ammortamento 10% (10 anni)
- 10.000 €/anno di quota (5.000 € nel primo esercizio)
- Valutazione dell’iperammortamento 4.0
- Registro e documentazione pronti per i controlli
Scenario 2 — Software house
- Licenze software per 50.000 €
- Ammortamento civilistico in 3 anni
- Circa 16.700 €/anno per 3 anni
- Brevetti con trattamento distinto
Scenario 3 — Commercio
- Allestimento del negozio per 30.000 €
- Ammortamento 15%
- 4.500 €/anno per circa 7 anni
- Valutazione tra locazione e proprietà
Scenario 4 — Servizi di consulenza
- Computer per 10.000 €
- Ammortamento 20% (5 anni)
- 2.000 €/anno di quota
- Software ammortizzato separatamente
5 errori comuni nella gestione dei cespiti
- Capitalizzazione errata: beni fino a 516,46 € capitalizzati senza motivo → si rinuncia alla deduzione immediata
- Coefficienti sbagliati: software ammortizzato al 10% invece che con il coefficiente corretto → recupero fiscale lento
- Registro assente: contestazioni in caso di verifica
- Ammortamento calcolato a mano: errori che si accumulano nel tempo
- IVA detratta al 100% su beni a uso promiscuo: detrazione contestabile
FAQ gestione cespiti
Serve il modulo cespiti (account_asset)?
Sì, per automatizzare i piani di ammortamento; è incluso in Odoo Enterprise. In Community si usa il modulo OCA o si procede a mano, con più rischio di errori.
Come si configura l’iperammortamento 4.0?
Modello di cespite dedicato e maggiorazione gestita in dichiarazione, con documentazione tecnica e verifica del commercialista.
Come si trattano i beni in leasing?
Con i principi OIC i canoni vanno a costo (metodo patrimoniale), con informativa in nota integrativa sul metodo finanziario; chi adotta gli IAS/IFRS applica l’IFRS 16. Fiscalmente vale la durata minima dell’art. 102, c. 7 TUIR.
Quanto sono deducibili i costi delle auto aziendali?
Uso esclusivamente strumentale: 100%. Uso promiscuo generico: 20% con limite di costo di 18.075,99 €. Agenti di commercio: 80% con limite di 25.822,84 €. Auto assegnate ai dipendenti a uso promiscuo per la maggior parte del periodo d’imposta: 70%.
Come si tassa la plusvalenza?
Concorre al reddito dell’esercizio; se il cespite è posseduto da almeno 3 anni si può rateizzare in quote costanti fino a 5 esercizi.
Conclusione
Odoo automatizza l’intero ciclo di vita dei cespiti. La configurazione va condivisa con il commercialista; i tempi dipendono da numero di beni e categorie. Vantaggi: ammortamenti coerenti, registro aggiornato, meno lavoro manuale. La prossima guida (7/15) tratterà contabilità industriale e analitica: centri di costo, redditività dei progetti, confronto budget/consuntivo.
Vuoi gestire i cespiti con Odoo nella tua PMI?
I consulenti certificati Odoo di BrentaSoft ti affiancano su modelli di cespite, piano dei conti, IVA, iperammortamento, registro dei beni e formazione dell’amministrazione.
Prenota una call conoscitiva oppure prova la nostra demo Odoo 19. Oppure prova Odoo direttamente su odoo.com (link referral BrentaSoft).
Vuoi una soluzione su misura per la tua azienda?
Brentasoft sviluppa gestionali, CRM e software personalizzati per PMI italiane. Parliamo del tuo progetto.