Novantacinquesima guida operativa Odoo 19 per PMI italiane. Settima della serie Vendite (15 guide). L’IVA italiana è tra i sistemi fiscali più articolati d’Europa: aliquota ordinaria al 22% e aliquote ridotte al 10%, 5% e 4%, inversione contabile (reverse charge), codici natura (N1-N7), operazioni intra ed extra UE, fatturazione elettronica obbligatoria. Una configurazione IVA corretta riduce il rischio di errori e sanzioni e rende più ordinata la liquidazione periodica. Vediamo la configurazione in Odoo 19.
Vediamo: aliquote IVA, IVA ordinaria al 22%, meccanismo dell’inversione contabile, fatturazione elettronica tramite SdI (Sistema di Interscambio), impostazioni fiscali italiane.
Aliquote IVA italiane in Odoo
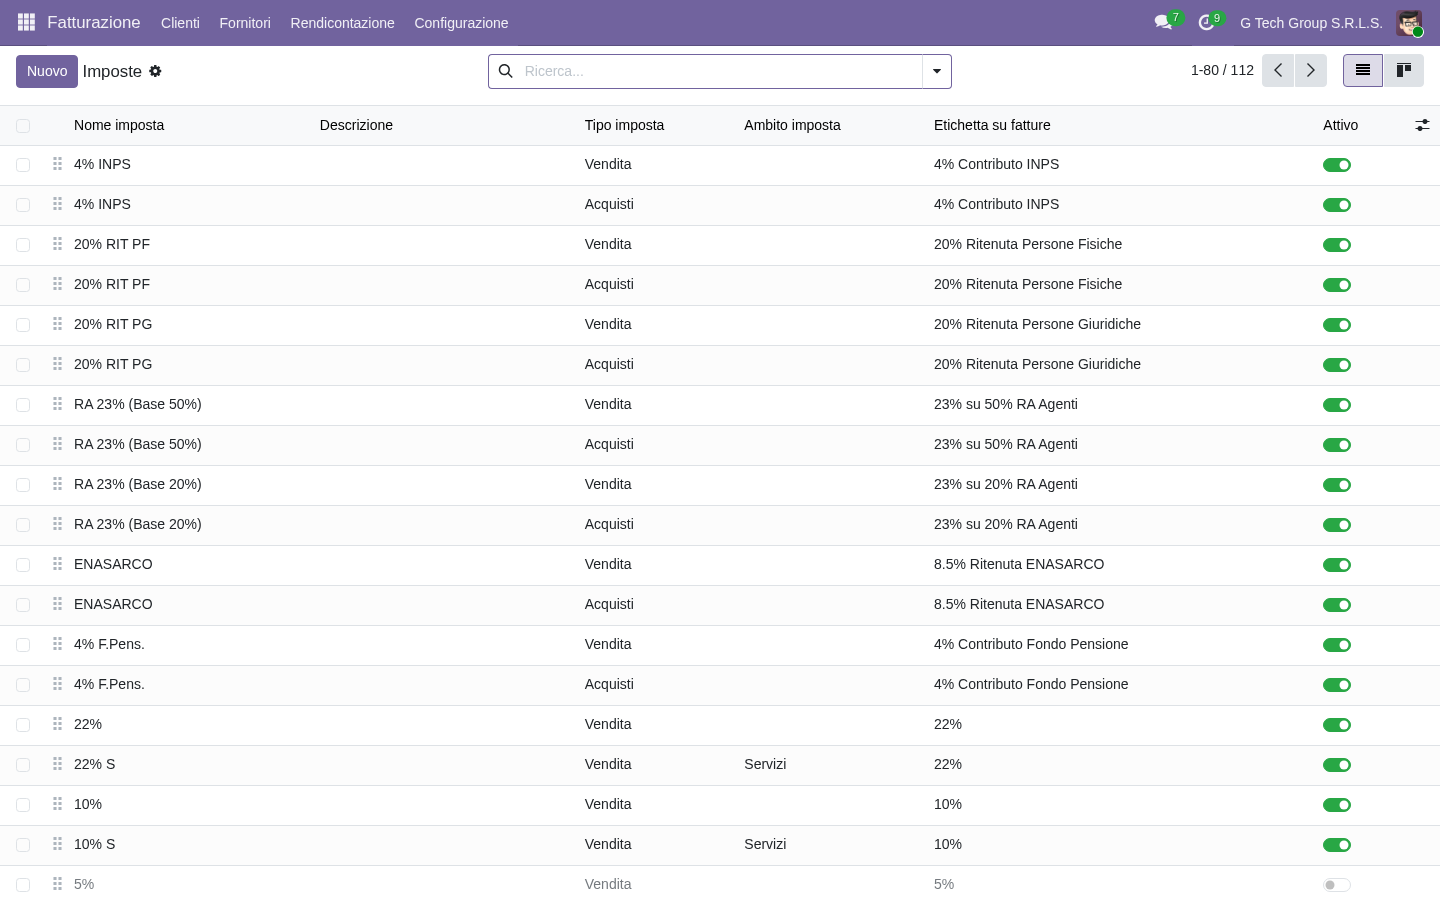
Con la localizzazione italiana, Odoo 19 propone già le imposte italiane: 22% (ordinaria), 10% e 5% (ridotte), 4% (minima) e le operazioni a 0% (escluse, non soggette, non imponibili, esenti), ciascuna con il proprio codice natura. Per una PMI è essenziale averle tutte configurate correttamente, insieme alle varianti per inversione contabile e scissione dei pagamenti. Elenco imposte:
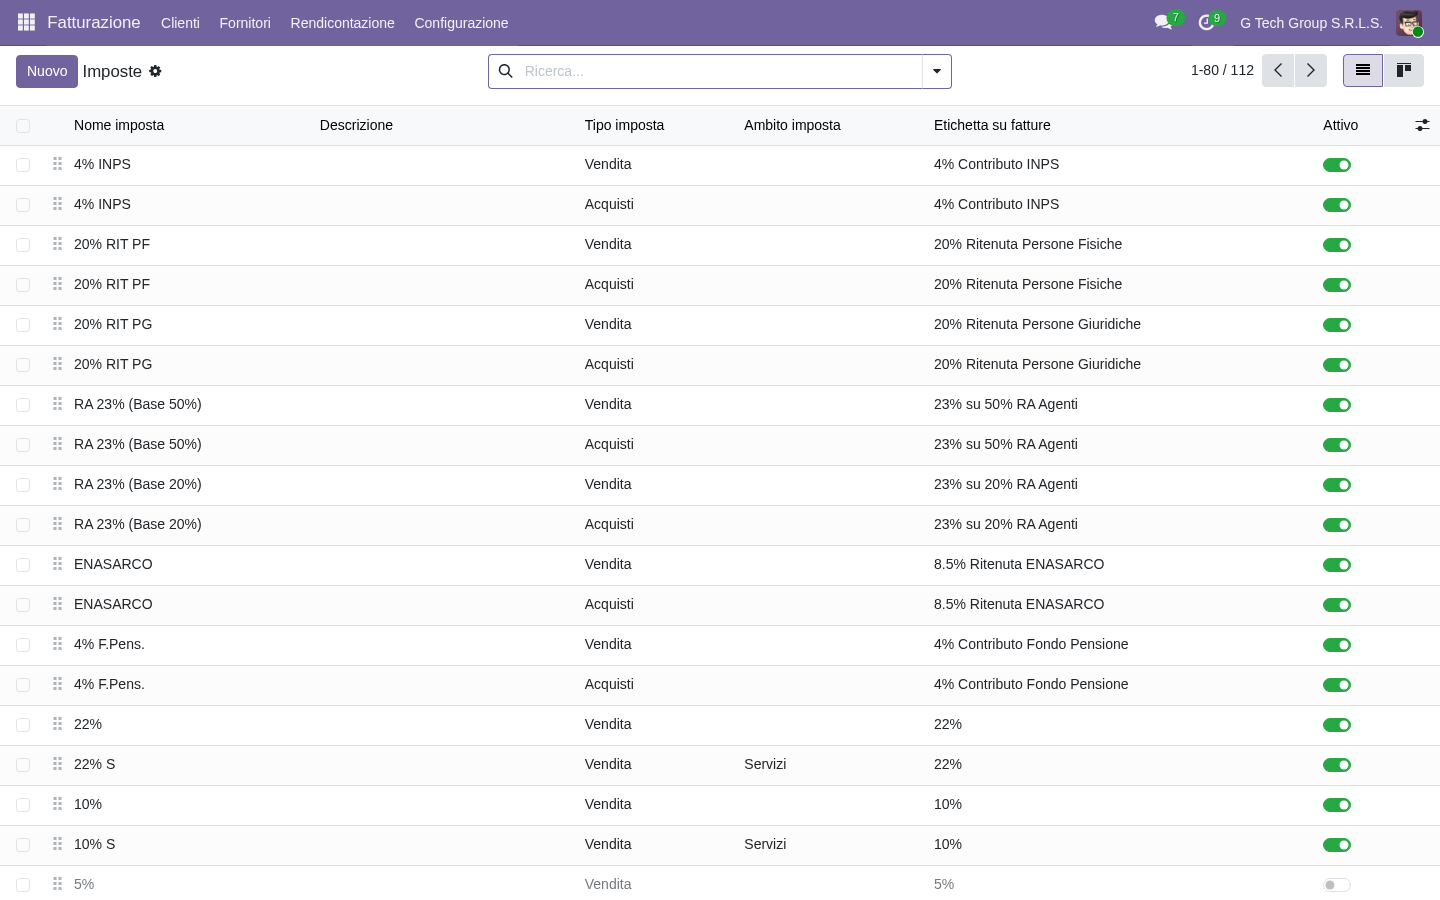
- IVA 22% (aliquota ordinaria per beni e servizi)
- IVA 10% (es. ristorazione, alberghi, alcuni interventi edilizi)
- IVA 5% (es. alcuni prodotti alimentari e sanitari, prestazioni socio-sanitarie di cooperative sociali)
- IVA 4% (es. generi alimentari di prima necessità, libri e giornali, prima casa)
- Operazioni senza IVA (escluse, non soggette, non imponibili, esenti)
- Varianti per inversione contabile
- Cessioni intra UE ed esportazioni
- Scissione dei pagamenti (split payment) verso la PA
Configurazione di base
- Localizzazione “Italia” attiva
- Piano dei conti italiano
- Imposte predefinite caricate
- Codici natura IVA associati alle imposte a 0%
- Sezionali (registri) vendite e acquisti
- Liquidazione IVA mensile o trimestrale
IVA al 22%: configurazione
Il 22% è l’aliquota ordinaria per la maggior parte dei beni e servizi venduti da una PMI. La configurazione comprende: importo 22%, tipo “Vendite”, gruppo d’imposta, conti contabili per fatture e note di credito. Vediamo il dettaglio:
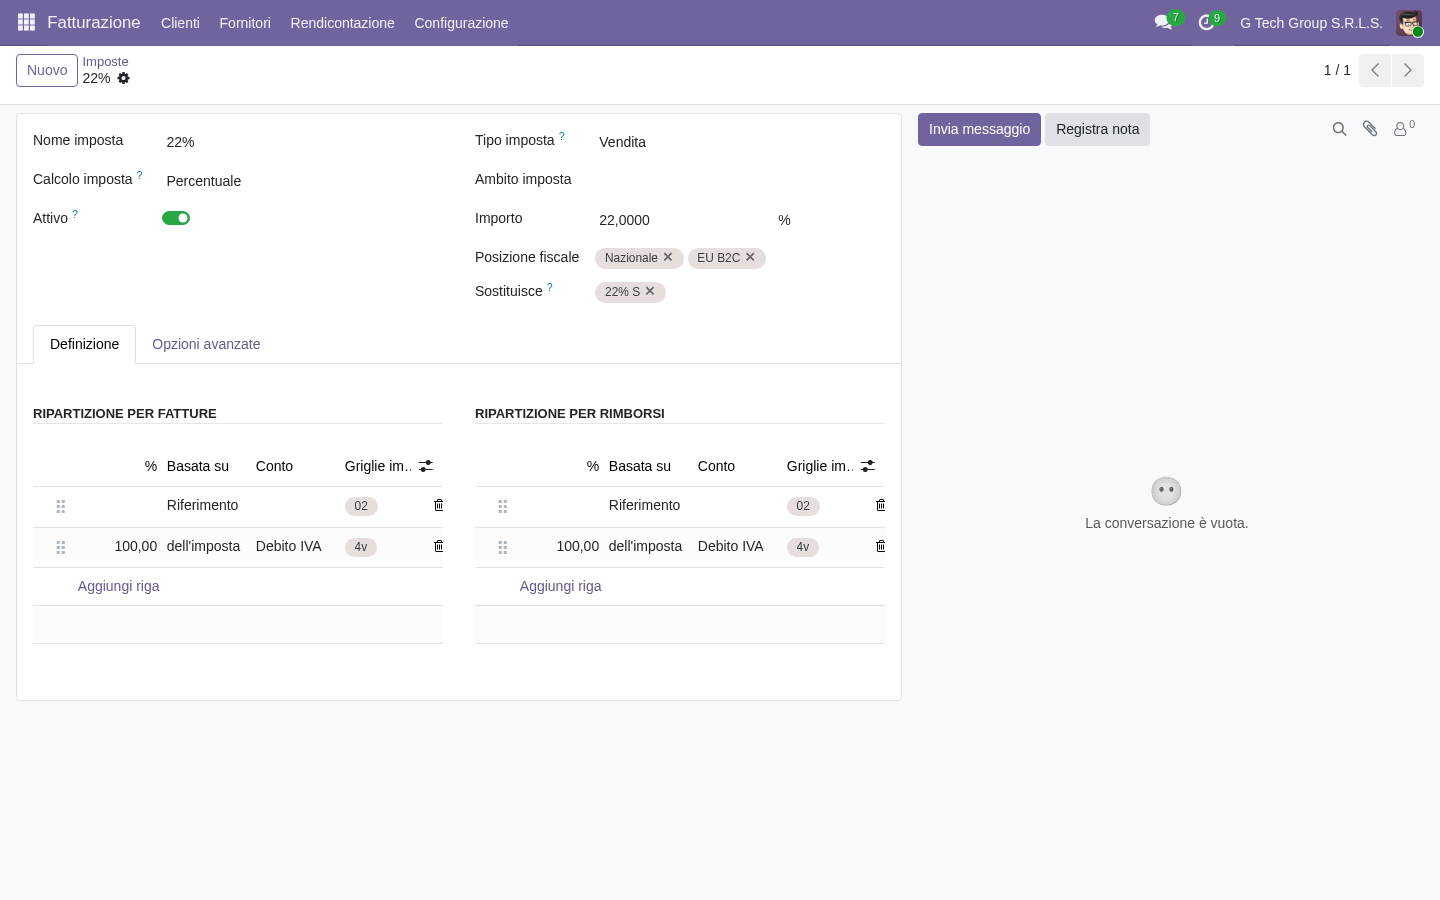
- Nome imposta “IVA 22%”
- Tipo imposta: Vendite
- Importo: 22%
- Calcolo: percentuale sul prezzo
- Gruppo d’imposta: IVA
- Conto per le fatture
- Conto per le note di credito
- Opzione “Incluso nel prezzo” (prezzi IVA inclusa)
Quando si applica il 22%
- Servizi di consulenza
- Software e servizi in abbonamento verso imprese
- Prodotti elettronici
- Servizi di marketing e agenzia
- Gran parte del commercio di beni
Inversione contabile: il meccanismo
L’inversione contabile (reverse charge) sposta l’obbligo di assolvere l’IVA dal fornitore al cliente. Si applica, tra gli altri casi, a subappalti nel settore edile, cessioni di rottami, servizi di pulizia, demolizione e installazione impianti negli edifici, oltre agli acquisti da fornitori UE. Il fornitore emette fattura senza IVA indicando il codice natura N6.x; il cliente integra la fattura e registra l’IVA sia nel registro vendite sia in quello acquisti. Vediamo il dettaglio dell’imposta:
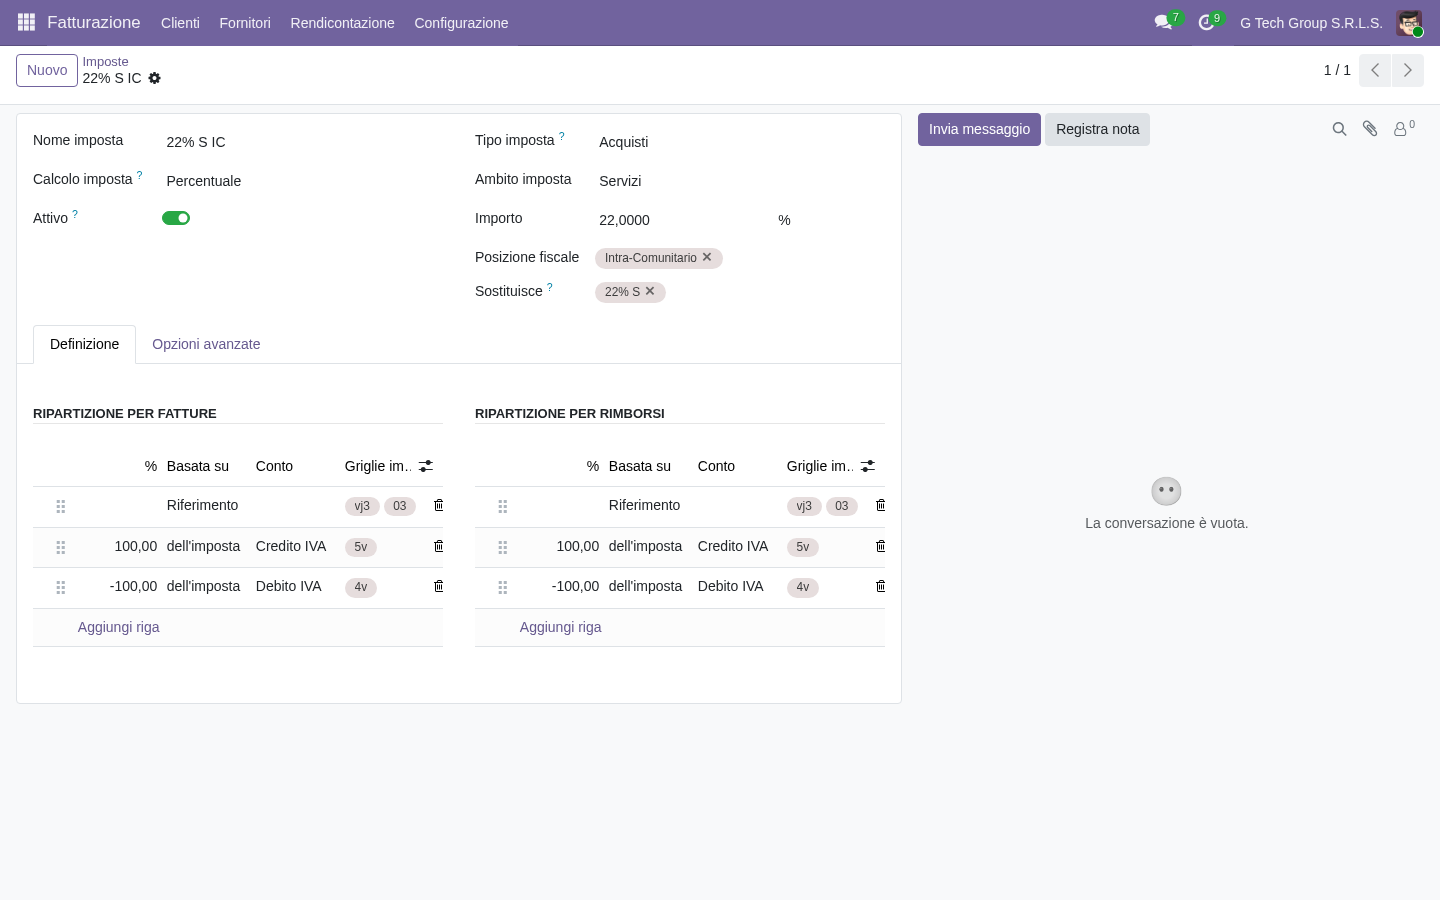
- Imposta di vendita a 0% con inversione contabile
- Codice natura: N6.1 – N6.9 secondo il caso
- Conti dedicati
- Lato cliente: doppia registrazione vendite e acquisti
- Fattura del fornitore: tipo documento TD01 con natura N6.x
- Integrazione del cliente: TD16 (inversione contabile interna)
- Riepilogo separato in liquidazione
Casi pratici di inversione contabile
- Subappalto nel settore edile (N6.3)
- Cessione di rottami (N6.1)
- Servizi di pulizia, demolizione, installazione impianti e completamento di edifici (N6.7)
- Cessioni di telefoni cellulari (N6.5) e di alcuni prodotti elettronici (N6.6)
- Altri casi previsti dalla norma (N6.9)
Fatturazione elettronica e IVA
In Italia le fatture tra imprese e verso i consumatori sono obbligatoriamente elettroniche dal 1° gennaio 2019 (dal 2024 anche per i forfettari). Odoo genera il file XML nel formato FatturaPA con aliquote e codici natura e lo trasmette al SdI. L’elenco fatture mostra lo stato dell’invio, l’esito e le ricevute di consegna o di scarto:
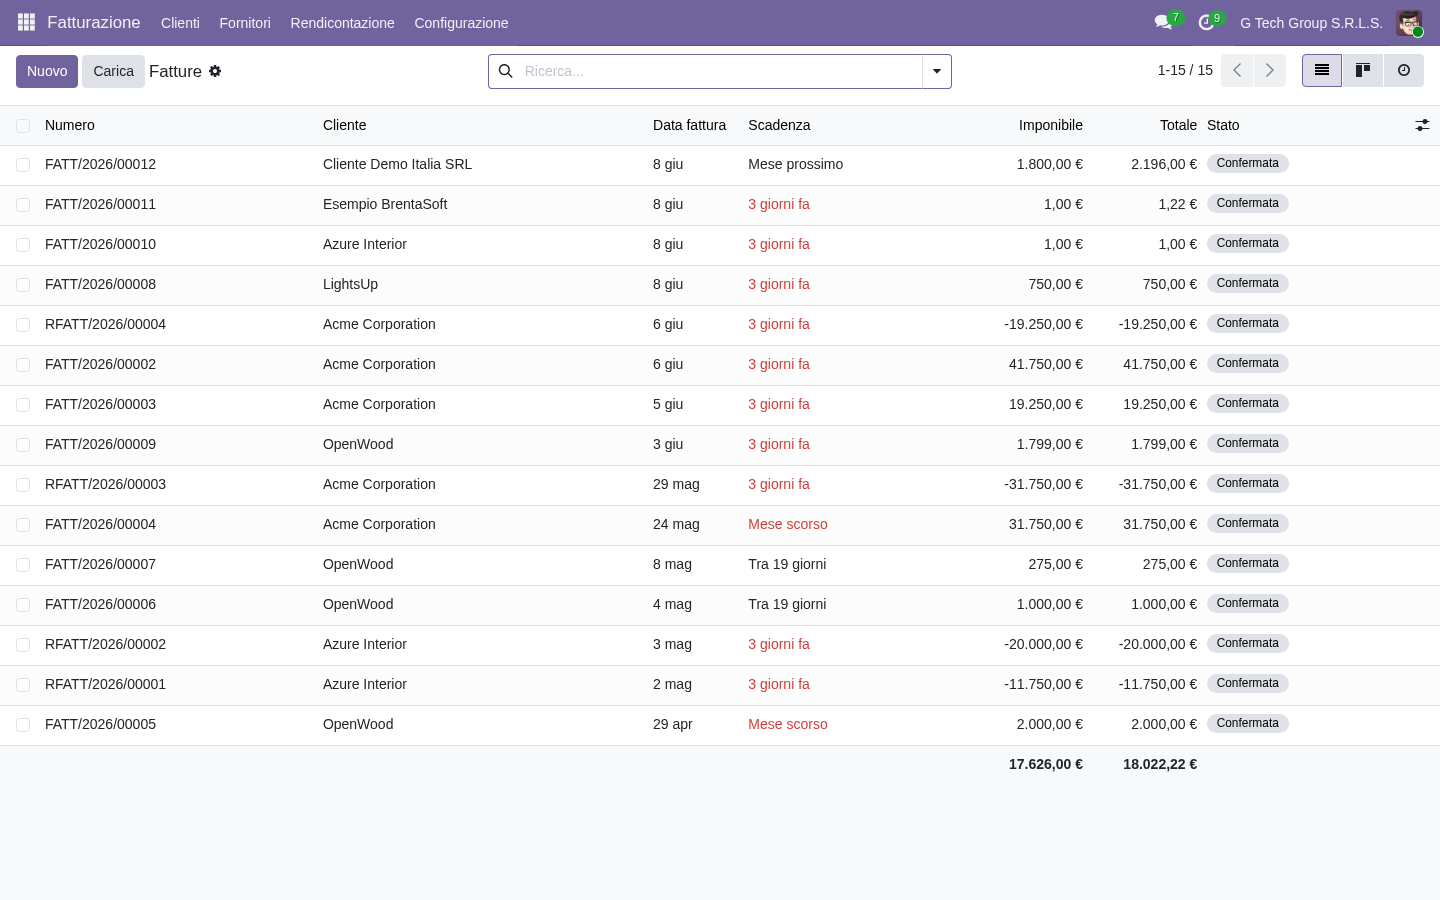
- Numero fattura progressivo
- Cliente con codice destinatario o PEC
- Totale con dettaglio IVA
- Stato SdI: inviata / consegnata / scartata
- Codici natura applicati
- Riferimento a ordine o contratto
- Data di emissione e scadenza
Codici tipo documento (TD)
- TD01: Fattura (anche accompagnatoria)
- TD02: Acconto/anticipo su fattura
- TD03: Acconto/anticipo su parcella
- TD04: Nota di credito
- TD05: Nota di debito
- TD06: Parcella
- TD16-TD19: Integrazioni e autofatture del cliente in inversione contabile (TD16 interna, TD17 servizi dall’estero, TD18 beni intra UE, TD19 beni ex art. 17 c. 2)
- TD20: Autofattura per regolarizzazione e integrazione
- TD21: Autofattura per splafonamento
- TD24: Fattura differita (art. 21 c. 4 lett. a); TD25: fattura differita per triangolazioni interne (lett. b)
- TD26-TD29: Cessione di beni ammortizzabili, autoconsumo, acquisti da San Marino con IVA, comunicazione per omessa o irregolare fatturazione (TD29, dal 2025)
Codici natura IVA (N)
- N1: Escluse ex art. 15
- N2: Non soggette (N2.1 artt. da 7 a 7-septies, N2.2 altri casi)
- N3: Non imponibili (N3.1 esportazioni, N3.2 cessioni intracomunitarie, N3.5 a seguito di dichiarazione d’intento, ecc.)
- N4: Esenti
- N5: Regime del margine / IVA non esposta in fattura
- N6: Inversione contabile (N6.1 rottami, N6.3 subappalto edile, N6.7 servizi comparto edile, ecc.)
- N7: IVA assolta in altro Stato UE (es. vendite a distanza in regime OSS)
Impostazioni IVA italiana
I dati fiscali si configurano nella scheda dell’azienda e in Impostazioni → Contabilità, nella sezione dedicata alla fatturazione elettronica italiana: partita IVA, codice fiscale, regime fiscale, PEC, dati REA e attivazione della trasmissione al SdI. Una configurazione accurata è il presupposto per fatture accettate al primo invio:
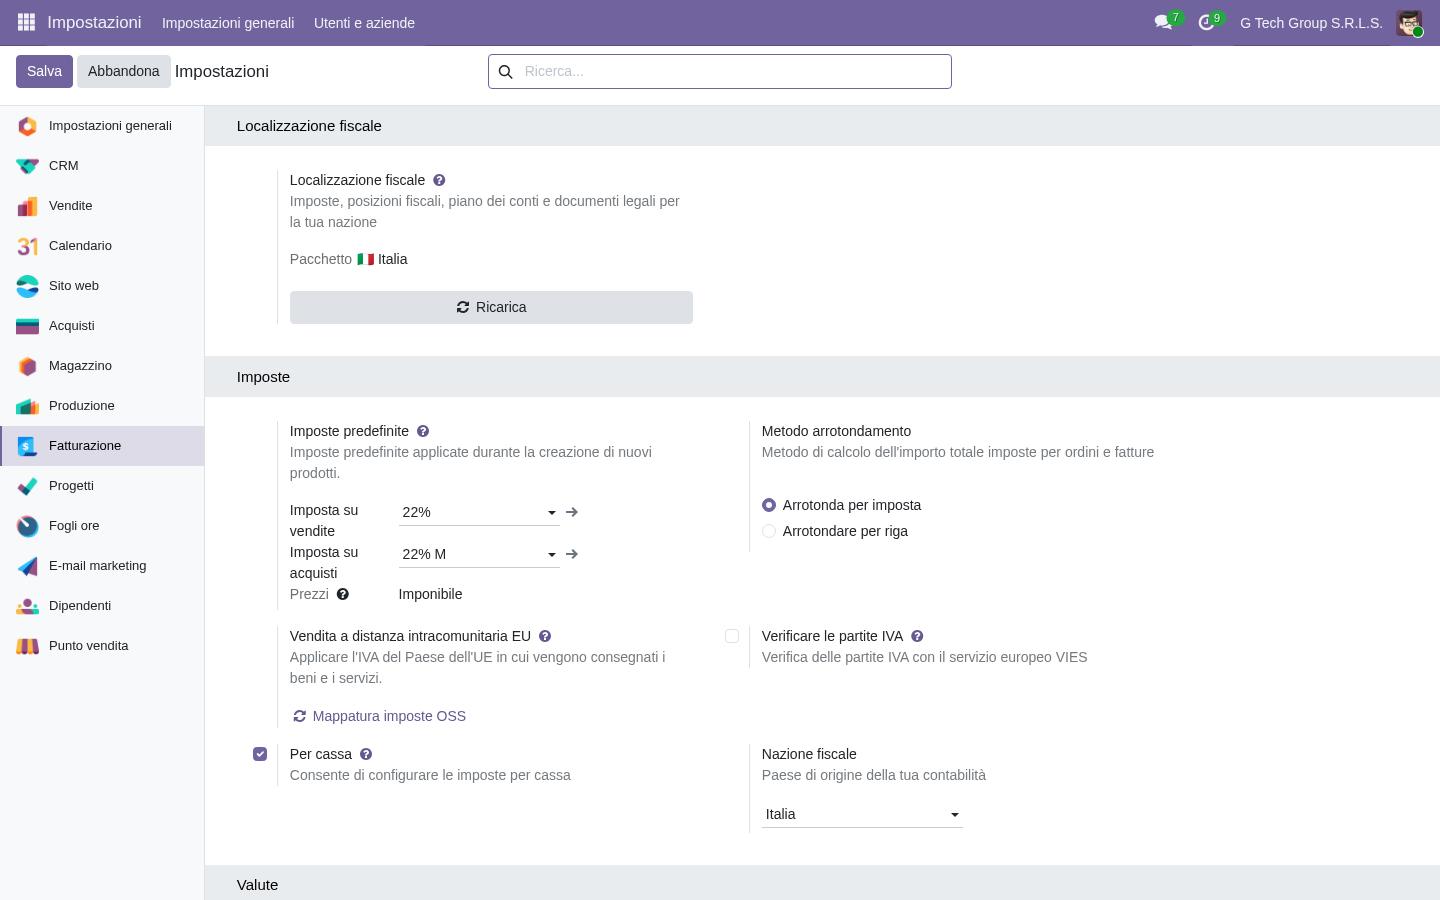
- Partita IVA dell’azienda
- Codice fiscale
- Codice destinatario o PEC per la ricezione
- PEC aziendale
- Regime fiscale (RF01-RF20)
- Canale di trasmissione al SdI
- Generazione automatica dell’XML
- Sezionali e numerazione
Regimi fiscali principali
- RF01: Ordinario
- RF02: Contribuenti minimi (ormai residuale)
- RF04: Agricoltura, attività connesse e pesca
- RF05: Vendita sali e tabacchi
- RF07: Editoria
- RF11: Agenzie di viaggi e turismo
- RF12: Agriturismo
- RF13: Vendite a domicilio
- RF14: Rivendita di beni usati, oggetti d’arte, antiquariato o da collezione
- RF16: IVA per cassa nella PA
- RF17: IVA per cassa (art. 32-bis DL 83/2012)
- RF18: Altro
- RF19: Forfettario
- RF20: Regime transfrontaliero di franchigia IVA (dal 2025)
Esportazioni e operazioni internazionali
Cessioni di beni intra UE verso imprese
- Operazione non imponibile (0%)
- Codice natura N3.2
- Verifica della partita IVA del cliente sul VIES
- L’IVA è assolta dal cliente nel proprio Paese
- Fattura XML con TD01 e N3.2
- Elenchi Intrastat (mensili o trimestrali secondo le soglie)
Esportazioni extra UE
- Operazione non imponibile (0%)
- Codice natura N3.1
- Dichiarazione doganale di esportazione con MRN ed esito di uscita
- Conservazione della documentazione per 10 anni
- Coordinamento con lo spedizioniere doganale
Acquisti intra UE
- Inversione contabile a carico dell’acquirente
- Doppia registrazione vendite e acquisti
- Verifica VIES del fornitore UE
- Elenchi Intrastat acquisti se si superano le soglie
- Integrazione con TD18 (beni) o TD17 (servizi)
Scissione dei pagamenti verso la PA
Cos’è
- L’IVA in fattura viene versata direttamente dall’ente cliente all’Erario
- Il fornitore incassa solo l’imponibile
- Si applica alle pubbliche amministrazioni e ad alcune società controllate o quotate indicate negli elenchi ufficiali
- Non si applica ai compensi soggetti a ritenuta d’acconto
Configurazione in Odoo
- Imposta dedicata “scissione dei pagamenti”
- Posizione fiscale sui clienti interessati
- Applicazione automatica sulle fatture verso quei clienti
- Esigibilità IVA “S” (scissione) nel tracciato XML
- Sezionale separato consigliato
Liquidazione IVA periodica
Mensile o trimestrale
- Trimestrale su opzione se il volume d’affari dell’anno precedente non supera le soglie previste (500.000 € per i servizi, 800.000 € per le altre attività), con maggiorazione dell’1% sull’imposta dovuta
- Mensile negli altri casi
- Opzione comunicata nella dichiarazione IVA annuale
- Calcolo dell’IVA a debito e a credito
- Versamento con F24 entro il 16 del mese successivo (mensili) o del secondo mese successivo al trimestre (trimestrali)
Report di Odoo
- Registri IVA vendite e acquisti
- Liquidazione periodica
- Dati per la LIPE (comunicazione delle liquidazioni periodiche IVA)
- Dati di supporto alla dichiarazione annuale
- Riepiloghi utili per i quadri VE, VF e VL
Esempi illustrativi
Esempio 1: software house italiana
- Regime ordinario RF01
- IVA 22% sui servizi in Italia
- Servizi a imprese UE: non soggetti, N2.1
- Servizi a clienti negli Stati Uniti: non soggetti, N2.1
- Controllo sistematico degli esiti SdI
Esempio 2: impresa edile con subappalti
- Fatture al committente edile senza IVA, TD01 con N6.3
- Fatture ricevute dai subappaltatori integrate con TD16
- Sezionale dedicato
- Liquidazione mensile
- Documentazione accurata dei contratti
Esempio 3: commercio elettronico verso consumatori
- IVA 22% sulle vendite a consumatori italiani
- Regime OSS per le vendite a distanza verso consumatori UE
- Aliquote del Paese del consumatore
- Monitoraggio della soglia OSS
- Dichiarazione OSS trimestrale
Esempio 4: forniture alla PA
- Scissione dei pagamenti automatica
- Codici CIG/CUP quando richiesti
- Codice univoco ufficio dell’ente
- Conservazione per 10 anni
- Documentazione pronta per i controlli
5 errori comuni con l’IVA in Odoo
- Aliquota sbagliata: usare il 22% su prodotti con aliquota al 10%, 5% o 4%
- Codice natura mancante: un’operazione a 0% senza natura (es. N3.2 su una cessione UE) viene scartata dal SdI
- Inversione contabile non applicata: subappalti edili fatturati con il 22% → sanzioni
- Scissione dei pagamenti ignorata: fatture alla PA senza esigibilità “S” → contestazioni e rifiuto della fattura
- VIES non verificato: cliente UE con partita IVA non valida → la cessione rischia di essere considerata imponibile in Italia
Domande frequenti sull’IVA italiana in Odoo
Basta la localizzazione italiana?
Per la configurazione di base sì. Per i casi avanzati (scissione dei pagamenti, OSS, inversione contabile nei vari settori, dichiarazioni d’intento) servono verifiche e configurazioni aggiuntive. Conviene affidarsi a consulenti certificati Odoo, in coordinamento con il proprio commercialista.
La trasmissione al SdI è automatica?
Sì. Odoo trasmette le fatture tramite il proprio servizio di intermediazione con il SdI, da attivare nelle impostazioni; in alternativa si possono usare intermediari terzi tramite moduli dedicati. L’invio parte dalla conferma della fattura e gli esiti vengono aggiornati sul documento.
Quando sono stati aggiornati i codici?
Le specifiche tecniche FatturaPA vengono aggiornate periodicamente dall’Agenzia delle Entrate: le ultime modifiche hanno introdotto, tra l’altro, il TD29 e il regime RF20. Conviene verificarle a ogni aggiornamento e mantenere aggiornato il modulo di localizzazione italiana.
Quando si usa il regime OSS?
Per le vendite a distanza di beni e i servizi a consumatori di altri Paesi UE, quando il totale annuo supera 10.000 €, soglia unica europea dal 1° luglio 2021. Ci si registra all’OSS in un solo Paese e si presenta una dichiarazione trimestrale unica.
Come si conservano le fatture?
Per 10 anni, in conservazione digitale a norma secondo le linee guida AgID: tramite il servizio gratuito dell’Agenzia delle Entrate o un conservatore qualificato. Odoo si integra con questi servizi.
Conclusione
L’IVA italiana è complessa, ma Odoo 19 con la localizzazione italiana copre la gran parte dei casi. La configurazione richiede in genere alcuni giorni con consulenti certificati, in dialogo con il commercialista. Il risultato: fatture coerenti con le regole del SdI, meno scarti e una liquidazione più ordinata. La prossima guida (8/15) tratterà contratti e abbonamenti: fatturazione ricorrente, ricavi ricorrenti mensili, abbandono dei clienti, solleciti di pagamento.
Vuoi l’IVA italiana configurata correttamente?
I consulenti certificati Odoo di BrentaSoft configurano l’IVA italiana in Odoo: aliquote, inversione contabile, scissione dei pagamenti, fatturazione elettronica tramite SdI, OSS, conservazione e liquidazione periodica, con la formazione dell’ufficio amministrativo.
Prenota una call conoscitiva oppure prova la nostra demo Odoo 19 online. Oppure prova Odoo direttamente su odoo.com (link referral BrentaSoft).
Vuoi una soluzione su misura per la tua azienda?
Brentasoft sviluppa gestionali, CRM e software personalizzati per PMI italiane. Parliamo del tuo progetto.