Sessantaseiesima guida operativa su Odoo 19 per le PMI italiane. Il Piano Transizione 5.0 (art. 38 del DL 19/2024) ha messo a disposizione delle imprese risorse PNRR (dotazione iniziale di 6,3 miliardi di euro, poi ridotta) per investimenti che uniscono digitalizzazione e risparmio energetico, con crediti d’imposta dal 35% al 45% per la prima fascia di investimento. Su 500.000 € di investimento il credito teorico va da 175.000 a 225.000 €, purché la documentazione sia impeccabile. Le regole sono cambiate più volte: vediamo come organizzare in Odoo dati e documenti per accedere agli incentivi, qualunque sia la misura applicabile.
Gli argomenti: differenze tra 4.0 e 5.0, requisiti di accesso, beni agevolabili, calcolo del credito d’imposta, documentazione richiesta, ruolo di Odoo nel tracciamento, alcuni esempi applicativi.
Industria 4.0 e Transizione 5.0
Industria 4.0
- Obiettivo: digitalizzazione e interconnessione
- Beni materiali dell’allegato A (manifattura intelligente)
- Beni immateriali dell’allegato B (software, sistemi e piattaforme)
- Iperammortamento dal 2017, poi credito d’imposta dal 2020, con aliquota massima del 50% per i beni materiali nel 2021
Transizione 5.0 (investimenti 2024-2025)
- Obiettivo: digitalizzazione insieme a sostenibilità ambientale
- Beni 4.0 con riduzione dei consumi energetici certificata
- Agevolabili anche impianti di autoproduzione da fonti rinnovabili per autoconsumo
- Formazione del personale come spesa aggiuntiva agevolabile
- Credito d’imposta dal 35% al 45% (prima fascia) in base al risparmio energetico
Differenze principali
- La 5.0 richiede una riduzione dei consumi certificata: almeno il 3% della struttura produttiva oppure almeno il 5% dei processi interessati dall’investimento
- Nella 5.0 la formazione è facoltativa ma agevolabile, entro limiti precisi
- La 5.0 è più impegnativa da documentare ma offre aliquote più alte
- Sullo stesso bene i due crediti sono alternativi, non cumulabili
Soglie di risparmio energetico per il credito 5.0
| Riduzione dei consumi | Credito d’imposta (prima fascia) | Limite della prima fascia |
|---|---|---|
| Struttura produttiva 3-6% oppure processo 5-10% | 35% | 10 M€ |
| Struttura produttiva 6-10% oppure processo 10-15% | 40% | 10 M€ |
| Struttura produttiva oltre 10% oppure processo oltre 15% | 45% | 10 M€ |
Per investimenti di importo maggiore
- Il DL 19/2024 fissava la prima fascia a 2,5 milioni; la Legge di Bilancio 2025 l’ha estesa a 10 milioni
- Quota tra 10 e 50 milioni di euro: aliquote ridotte del 5%, 10% o 15% secondo la fascia di risparmio
- Limite massimo complessivo: 50 milioni di euro per impresa all’anno
Acquisti di beni 4.0/5.0 in Odoo
Ogni ordine d’acquisto di beni agevolabili va documentato ai fini del credito d’imposta. Un tracciamento strutturato in Odoo semplifica la preparazione di perizie, certificazioni e comunicazioni:
- Ordini con etichetta “Industria 4.0” o “Transizione 5.0”
- Costi dettagliati per la perizia
- Documenti allegati (specifiche, manuali, dichiarazioni del fornitore)
- Date di consegna, collaudo e interconnessione registrate
- Collegamento al codice CUP del progetto, quando richiesto
- Storico completo delle modifiche
Beni agevolabili dell’allegato A
I 3 gruppi dell’allegato A
- 1. Beni strumentali controllati da sistemi computerizzati o gestiti tramite sensori e azionamenti: macchine utensili, robot, impianti automatizzati, macchine per la manifattura additiva (stampa 3D industriale), magazzini automatizzati e veicoli a guida automatica
- 2. Sistemi per l’assicurazione della qualità e della sostenibilità: sistemi di misura e collaudo, sensori, tracciabilità con RFID, monitoraggio dei consumi
- 3. Dispositivi per l’interazione uomo-macchina e per l’ergonomia: postazioni ergonomiche, dispositivi indossabili, realtà aumentata
Le 5 caratteristiche obbligatorie (beni del gruppo 1)
- 1. Controllo tramite CNC (controllo numerico computerizzato) o PLC (controllore logico programmabile)
- 2. Interconnessione ai sistemi informatici di fabbrica, con caricamento a distanza di istruzioni o programmi
- 3. Integrazione automatizzata con il sistema logistico della fabbrica, con la rete di fornitura o con altre macchine
- 4. Interfaccia uomo-macchina semplice e intuitiva
- 5. Rispondenza ai più recenti parametri di sicurezza, salute e igiene del lavoro
Ulteriori caratteristiche (almeno 2 su 3)
- Sistemi di telemanutenzione, telediagnosi o controllo a distanza
- Monitoraggio continuo delle condizioni di lavoro e dei parametri di processo tramite sensori
- Integrazione tra la macchina fisica e la modellazione o simulazione del suo comportamento (sistema ciberfisico, “gemello digitale”)
Produzione digitalizzata 4.0/5.0
Per dimostrare che un bene lavora “in modalità 4.0” servono evidenze (interconnessione, dati in tempo reale, tracciabilità dei lotti), che gli ordini di produzione di Odoo possono raccogliere:
- Raccolta dati in tempo reale dimostrabile
- Interconnessione macchina-gestionale documentata
- Tracciabilità completa dei lotti
- Indicatori di prestazione raccolti automaticamente
- Monitoraggio energetico per ordine di produzione (con integrazioni dedicate)
- Dati di qualità integrati
Beni agevolabili dell’allegato B (software e sistemi)
Software 4.0
Il credito 4.0 per i beni immateriali (allegato B) si è progressivamente ridotto ed è terminato con il 2024; nella Transizione 5.0 il software resta agevolabile se collegato a beni materiali del progetto.
- Gestionali integrati con la produzione (ERP con funzioni di gestione e coordinamento della produzione)
- MES (Manufacturing Execution System, sistemi di esecuzione della produzione)
- PLM (Product Lifecycle Management, gestione del ciclo di vita del prodotto)
- CAD/CAM avanzati
- Software di intelligenza artificiale e apprendimento automatico
- Software per la sicurezza informatica
Requisiti
- Funzionalità corrispondenti alle voci dell’allegato B
- Per la 5.0: collegamento ai beni materiali del progetto
- Documentazione tecnica
- Coerenza con il progetto di innovazione
Formazione nella Transizione 5.0
Regole principali
- Spesa agevolabile, non obbligatoria, entro il 10% degli investimenti in beni e con un tetto di 300.000 €
- Corsi erogati da soggetti esterni qualificati
- Tematiche: competenze per la transizione digitale ed energetica dei processi produttivi
Tracciamento della formazione in Odoo
Per ogni dipendente coinvolto conviene tenere traccia delle ore di formazione svolte e degli attestati. Le schede dipendente di Odoo sono il punto di archiviazione strutturato per controlli e documentazione:
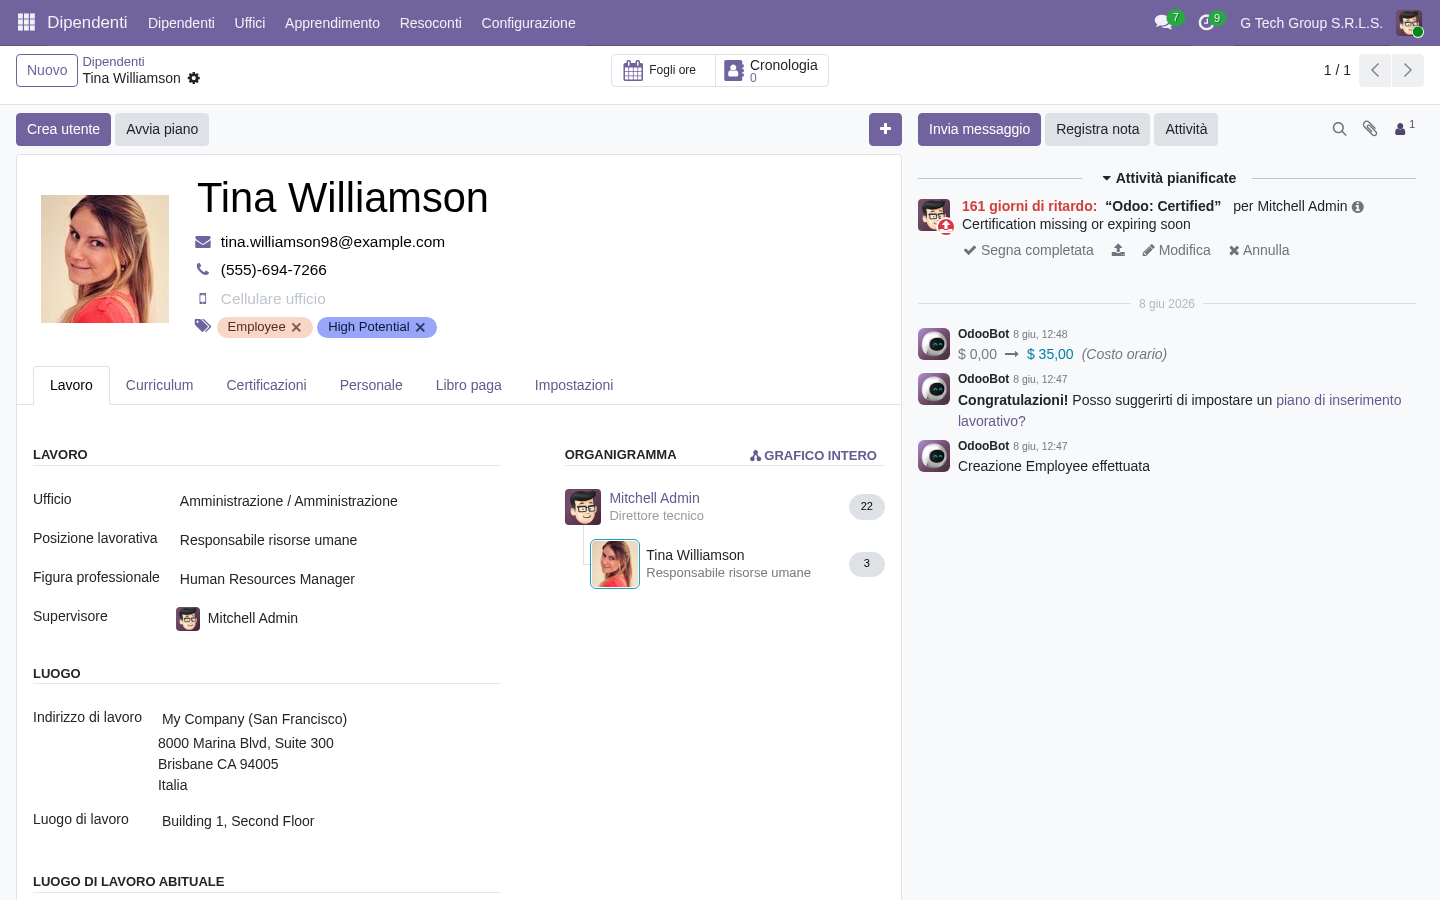
- Registro formativo per dipendente
- Ore completate
- Classificazione per tema (5.0, 4.0, sicurezza informatica, sostenibilità)
- Attestato caricato
- Formazione interna o esterna
- Report esportabile per i controlli
Costi della formazione
- Variano in base a ente, durata e numero di partecipanti
- Per il credito 5.0 servono soggetti formatori qualificati
- I fondi interprofessionali (per esempio Fondimpresa) finanziano la formazione: verificate con il consulente la cumulabilità con il credito
Distinta base digitalizzata 4.0/5.0
Una distinta base (BOM, Bill of Materials) con dati strutturati su componenti, parametri e condizioni di lavorazione documenta la digitalizzazione del processo. Le registrazioni di Odoo ne sono la prova:
- Parametri leggibili dalle macchine
- Versioni gestite in modo controllato
- Integrazione con le macchine tramite API
- Registro completo delle modifiche
- Collegamento con i beni 4.0 utilizzati
Prodotti intelligenti e gemello digitale
I prodotti “intelligenti”, dotati di sensori, connettività e telemetria, richiedono un’anagrafica ricca di dati tecnici. Gestire in Odoo il prodotto anche come insieme di dati rafforza la documentazione del progetto di innovazione:
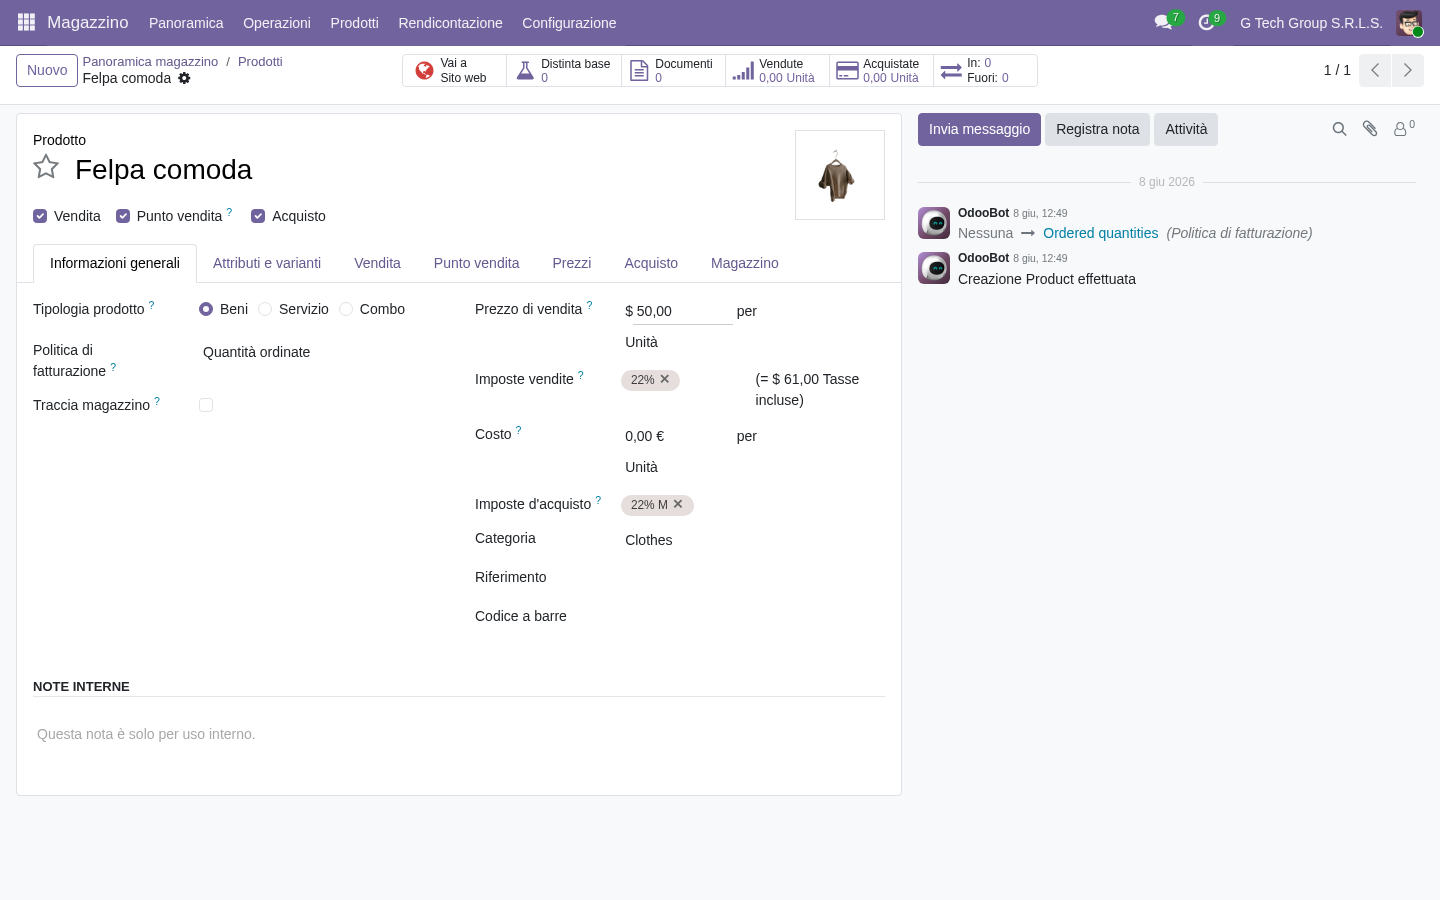
- Anagrafica prodotto con le specifiche dei sensori
- Riferimenti al gemello digitale (modelli CAD, simulazioni)
- Punti di raccolta della telemetria documentati
- Gestione digitale dei contratti di assistenza
- Dati di fine vita
Percorso di accesso agli incentivi 5.0
Prima dell’investimento
- 1. Analisi dei consumi energetici di partenza
- 2. Progetto d’investimento con il risparmio energetico atteso
- 3. Certificazione ex ante del risparmio da parte di un valutatore indipendente (esperto in gestione dell’energia certificato, ESCo certificata, ingegnere o perito iscritto all’albo)
- 4. Comunicazione preventiva sulla piattaforma del GSE
- 5. Conferma della prenotazione del credito
Durante l’investimento
- 1. Ordini e fatture con i riferimenti normativi corretti
- 2. Pagamento dell’acconto richiesto per confermare la prenotazione
- 3. Consegna, installazione e interconnessione
- 4. Collaudo e documentazione
- 5. Registrazione delle ore di formazione
Dopo l’investimento
- 1. Perizia tecnica asseverata sulle caratteristiche 4.0 dei beni
- 2. Certificazione ex post del risparmio energetico effettivamente conseguito
- 3. Certificazione contabile delle spese
- 4. Comunicazione di completamento al GSE
- 5. Utilizzo del credito in compensazione con il modello F24, nei termini previsti
Documentazione richiesta
Per ogni bene agevolabile
- Fatture con il riferimento normativo (art. 38 del DL 19/2024)
- Documentazione tecnica del fornitore
- Perizia tecnica asseverata
- Prova dell’interconnessione
Per il progetto 5.0
- Certificazioni ex ante ed ex post del risparmio energetico
- Certificazione contabile
- Registro delle ore di formazione
- Comunicazioni al GSE
Conservazione
- Per tutto il periodo in cui l’Agenzia delle Entrate può effettuare controlli
- In linea con l’obbligo civilistico di conservazione delle scritture contabili (10 anni)
- Anche dopo l’eventuale cessione del bene
Voci di costo per l’accesso agli incentivi
Consulenze tecniche e professionali
- Analisi energetica e certificazioni ex ante ed ex post
- Progettazione dell’intervento
- Gestione delle pratiche sulla piattaforma GSE
- Perizie tecniche asseverate sui beni
- Certificazione contabile delle spese
Esempio di calcolo
- Investimento di 1 milione di euro nella prima fascia: credito teorico tra 350.000 € (aliquota 35%) e 450.000 € (aliquota 45%)
- Costo netto teorico dell’investimento: tra 550.000 € e 650.000 €, prima delle spese di consulenza
Errori comuni nell’accesso agli incentivi
“Beni non pienamente conformi”
Problema: il bene acquistato non possiede tutte e 5 le caratteristiche obbligatorie.
Soluzione: verifica preventiva con il fornitore e con il perito prima dell’ordine.
“Documentazione carente”
Problema: perizia o certificazione contestate per documentazione insufficiente.
Soluzione: archiviazione strutturata fin dal primo giorno, senza corse dell’ultimo minuto.
“Risparmio energetico non raggiunto”
Problema: la certificazione ex post evidenzia un risparmio sotto soglia e il credito è ridotto o perso.
Soluzione: obiettivi di progetto prudenti, monitoraggio continuo dei consumi.
“Formazione non documentata”
Problema: ore di formazione svolte ma senza documentazione.
Soluzione: registrazione in Odoo da subito, con caricamento obbligatorio dell’attestato.
“Scadenze ignorate”
Problema: comunicazioni al GSE in ritardo, credito perso.
Soluzione: gestione del progetto con scadenze e tappe definite.
Esempi applicativi nella manifattura italiana
Gli scenari seguenti sono esempi illustrativi con calcoli teorici, non casi cliente.
Esempio 1 — Metalmeccanica: robot di saldatura
- Nuovo robot di saldatura interconnesso con il MES
- Ipotesi: risparmio energetico del 12% sul processo interessato
- Fascia applicabile: 40% (processo tra 10% e 15%)
- Su un investimento di 800.000 € il credito teorico è di 320.000 €
Esempio 2 — Tessile: efficientamento delle linee
- Ammodernamento di tre linee produttive
- Ipotesi: risparmio dell’8% sul processo interessato
- Fascia applicabile: 35% (processo tra 5% e 10%)
- Ai fini del credito conta il risparmio certificato, non quello stimato
Esempio 3 — Alimentare: catena del freddo
- Nuovo sistema di refrigerazione ad alta efficienza
- Ipotesi: risparmio del 15% sui consumi della struttura produttiva
- Fascia applicabile: 45% (struttura oltre il 10%)
Esempio 4 — Arredamento: incentivo perso
- Investimento avviato senza verifica preventiva
- Bene non qualificabile (interconnessione mancante)
- Credito non riconosciuto
- Lezione: la verifica prima dell’ordine è indispensabile
Domande frequenti
Posso usare 5.0 e 4.0 insieme?
Non sullo stesso bene: i due crediti sono alternativi. Per gli investimenti compatibili con entrambi si sceglie la misura più conveniente; la 5.0 lo è in genere quando il risparmio energetico richiesto è realisticamente raggiungibile.
Cosa fare se il risparmio energetico non è certo?
Progettare con margini prudenti, monitorare i consumi durante l’installazione e prevedere eventuali correttivi. Se la soglia non è raggiungibile, valutate con il consulente fiscale la misura alternativa applicabile.
Quando avviare la pratica con il GSE?
Prima di impegnarsi con gli ordini: servono la certificazione ex ante del risparmio e la comunicazione preventiva sulla piattaforma del GSE. Senza questi passaggi il credito non spetta, anche se i beni avrebbero i requisiti.
Le regole valgono ancora oggi?
Il credito Transizione 5.0 riguarda gli investimenti del 2024 e 2025, con risorse che si sono esaurite prima della scadenza. Per gli investimenti dal 2026 la Legge di Bilancio 2026 ha introdotto un nuovo meccanismo basato sulla maggiorazione degli ammortamenti (iperammortamento). Verificate regole e scadenze con il commercialista; l’impostazione documentale descritta qui resta valida.
Posso fare la 5.0 senza Odoo Enterprise?
Sì: per il tracciamento di ordini, documenti e formazione basta anche l’edizione Community. L’edizione non determina di per sé l’agevolabilità del software: contano le funzionalità rispetto all’allegato B, il collegamento ai beni del progetto e la valutazione del perito.
Prossimi passi
Nelle prossime guide vedremo come preparare gli audit di sostenibilità esterni, come integrare una contabilità delle emissioni dettagliata e come gestire gli adempimenti NIS2 (direttiva europea sulla sicurezza informatica) nelle PMI italiane.
Vuoi organizzare in Odoo i dati per gli incentivi 4.0 e 5.0?
I consulenti certificati Odoo di BrentaSoft aiutano le PMI manifatturiere italiane a configurare Odoo per tracciare acquisti agevolabili, interconnessione, consumi e formazione, lavorando a fianco del commercialista e dei periti dell’azienda.
Prenota una call conoscitiva oppure prova la nostra demo Odoo 19 online. Oppure prova Odoo direttamente su odoo.com (link referral di BrentaSoft).
Vuoi una soluzione su misura per la tua azienda?
Brentasoft sviluppa gestionali, CRM e software personalizzati per PMI italiane. Parliamo del tuo progetto.