Centoventitreesima guida operativa Odoo 19 per PMI italiane, quinta della serie sulla contabilità (15 guide). Il reporting finanziario è la base delle decisioni aziendali: Stato Patrimoniale, Conto Economico, Rendiconto Finanziario e cruscotti KPI in tempo reale. Se ben impostato, porta chiusure più rapide, decisioni su dati aggiornati e revisioni più semplici.
Vediamo: registrazioni contabili, conti dell’attivo, di ricavo, di costo e fiscali, cruscotto KPI, scenari d’uso.
Reporting finanziario: il quadro
I 3 prospetti principali
- Stato Patrimoniale: fotografia di attività, passività e patrimonio netto a una data
- Conto Economico: ricavi meno costi = risultato d’esercizio
- Rendiconto Finanziario: flussi di cassa del periodo
Report aggiuntivi
- Bilancio di verifica
- Scadenzario crediti/debiti per anzianità (aging)
- Analisi dei margini
- Confronto budget/consuntivo
- Previsione di cassa
- Report fiscali (IVA, ritenute)
- Report aggregati multi-azienda
Periodicità
- Mensile: chiusura gestionale
- Trimestrale: report al consiglio di amministrazione
- Annuale: bilancio civilistico e dichiarazioni fiscali
- In tempo reale: cruscotto per la direzione
Dettaglio della registrazione contabile
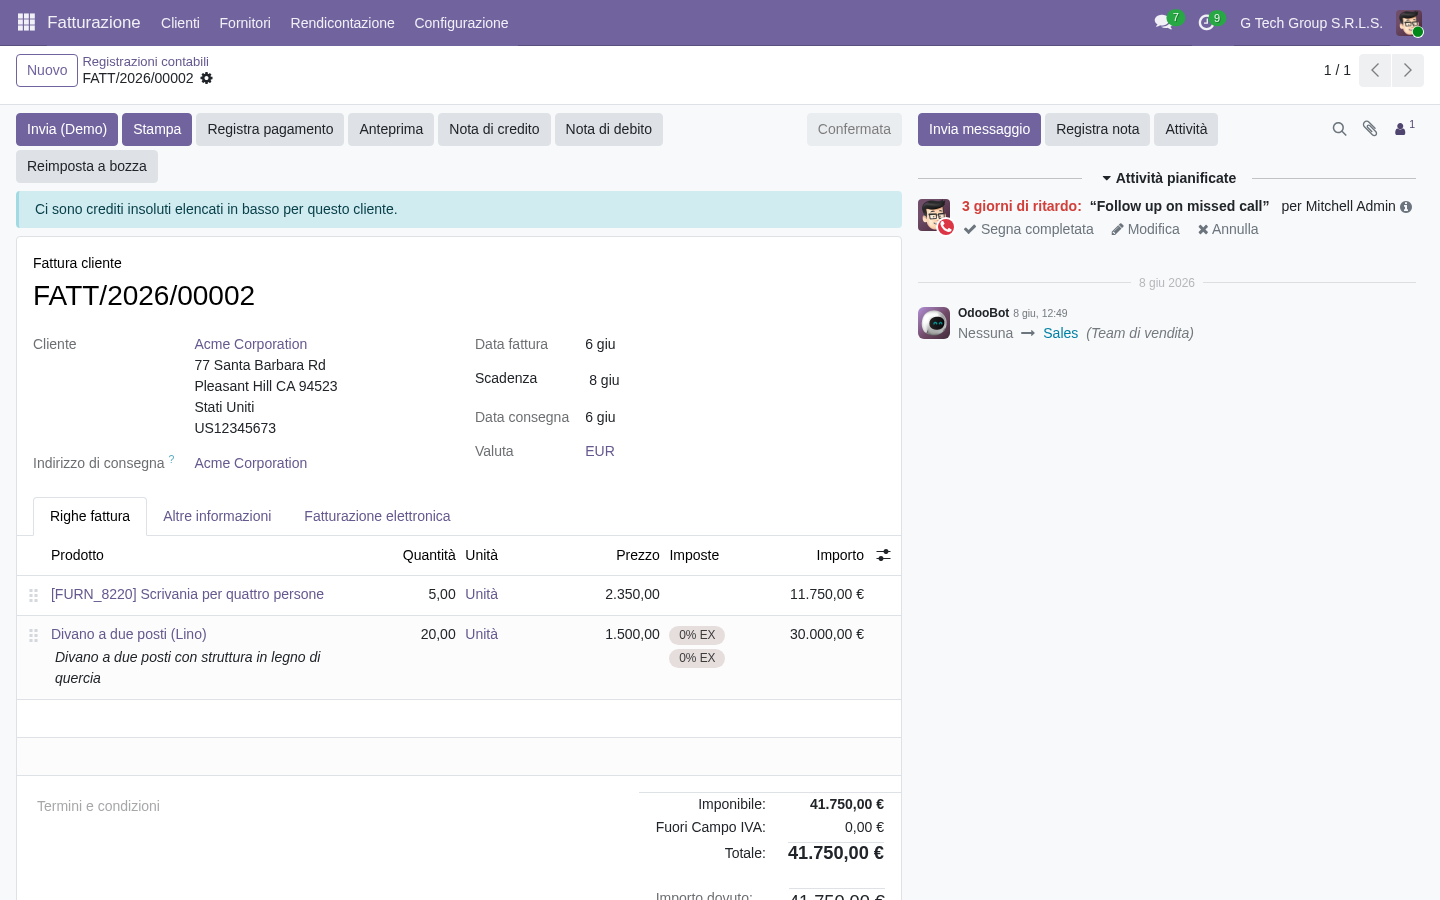
Ogni registrazione contabile (“Journal Entry”) contiene le righe che alimentano i report. In partita doppia dare e avere si pareggiano; la cronologia garantisce la tracciabilità. Vista del dettaglio:
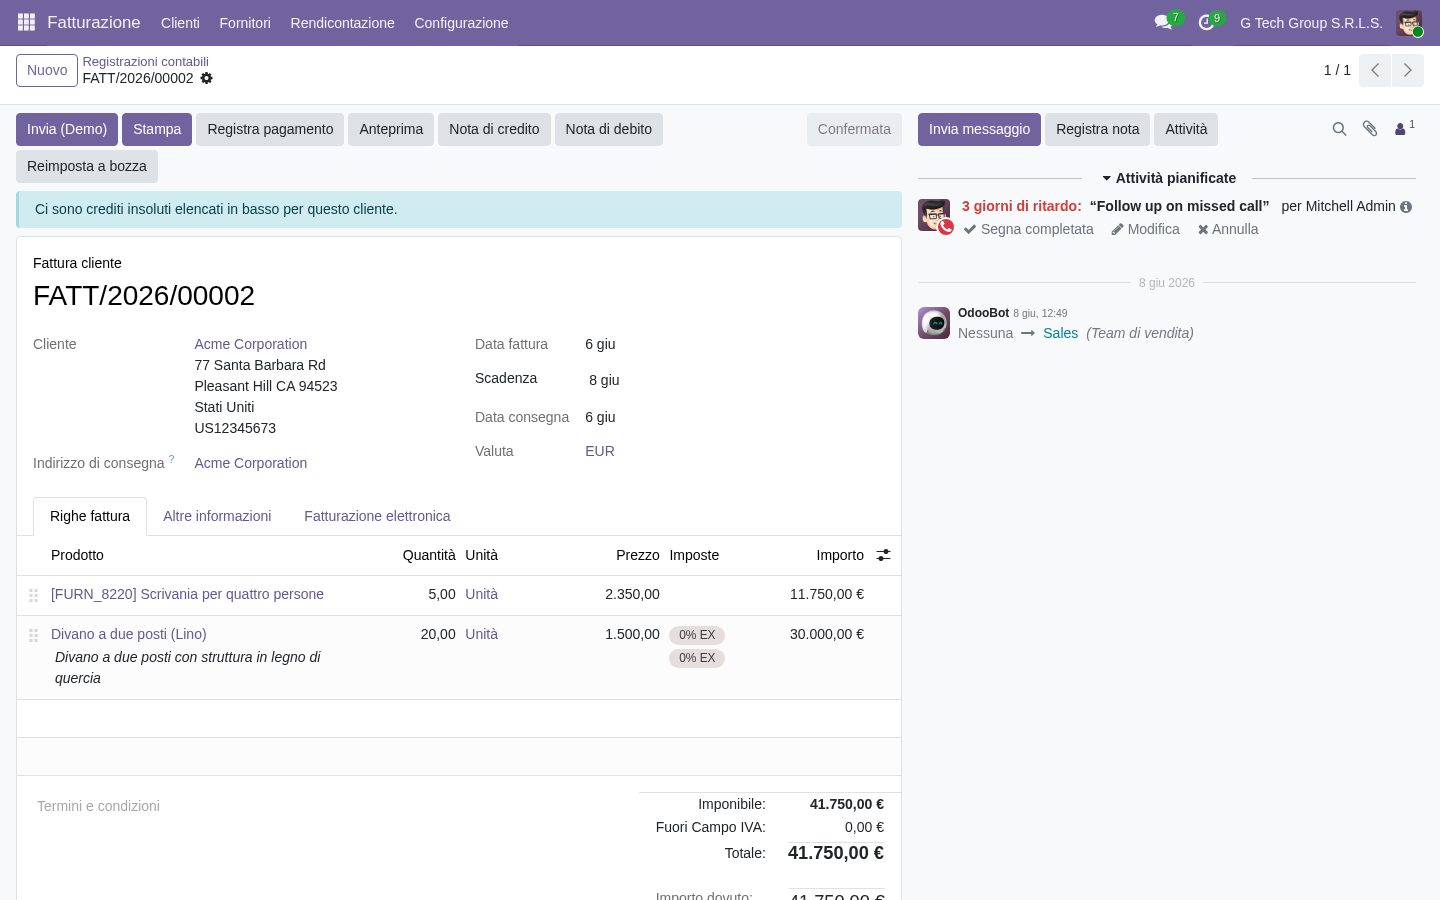
- Numero di riferimento univoco
- Data di competenza
- Sezionale di origine
- Partner (cliente o fornitore)
- Righe in dare/avere
- Conto assegnato a ogni riga
- Dimensione analitica
- Cronologia (chatter) con lo storico delle modifiche
Principi della partita doppia
- Ogni registrazione ha totale dare = totale avere
- Il tipo di conto determina il segno
- Attività: il dare aumenta il saldo
- Passività: l’avere aumenta il saldo
- Ricavi: l’avere aumenta il saldo
- Costi: il dare aumenta il saldo
Conti dell’attivo patrimoniale
I conti dell’attivo registrano liquidità, crediti, immobilizzazioni e rimanenze, e compongono l’Attivo dello Stato Patrimoniale. Vista di un conto dell’attivo:
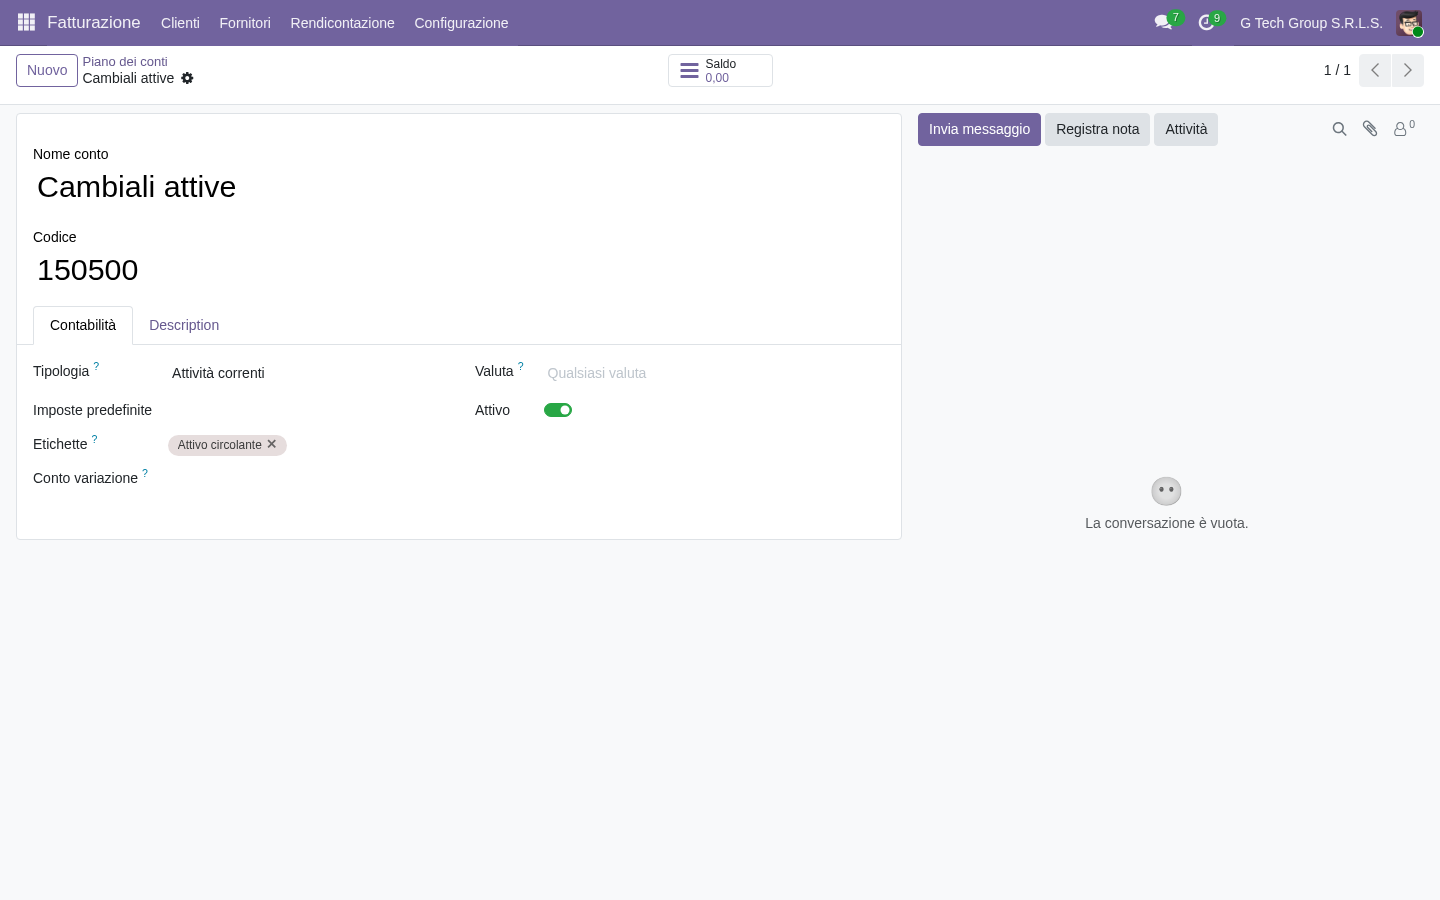
- Codice conto
- Nome del conto
- Tipo “Current Assets” (attività correnti)
- Flag “consenti riconciliazione”
- Etichette
- Imposta predefinita
- Aziende abilitate (multi-azienda)
- Note interne
Conti dell’attivo tipici di una PMI
- Cassa: contanti
- Banche: conti correnti
- Crediti verso clienti: incassi attesi
- Rimanenze: magazzino
- Immobilizzazioni materiali: macchinari
- Immobilizzazioni immateriali: brevetti
- Risconti attivi: costi pagati in anticipo di competenza futura
Conti di ricavo
I conti di ricavo registrano vendite e altri proventi (valore della produzione). Conviene suddividerli per categoria e area geografica. Vista di un conto di ricavo:
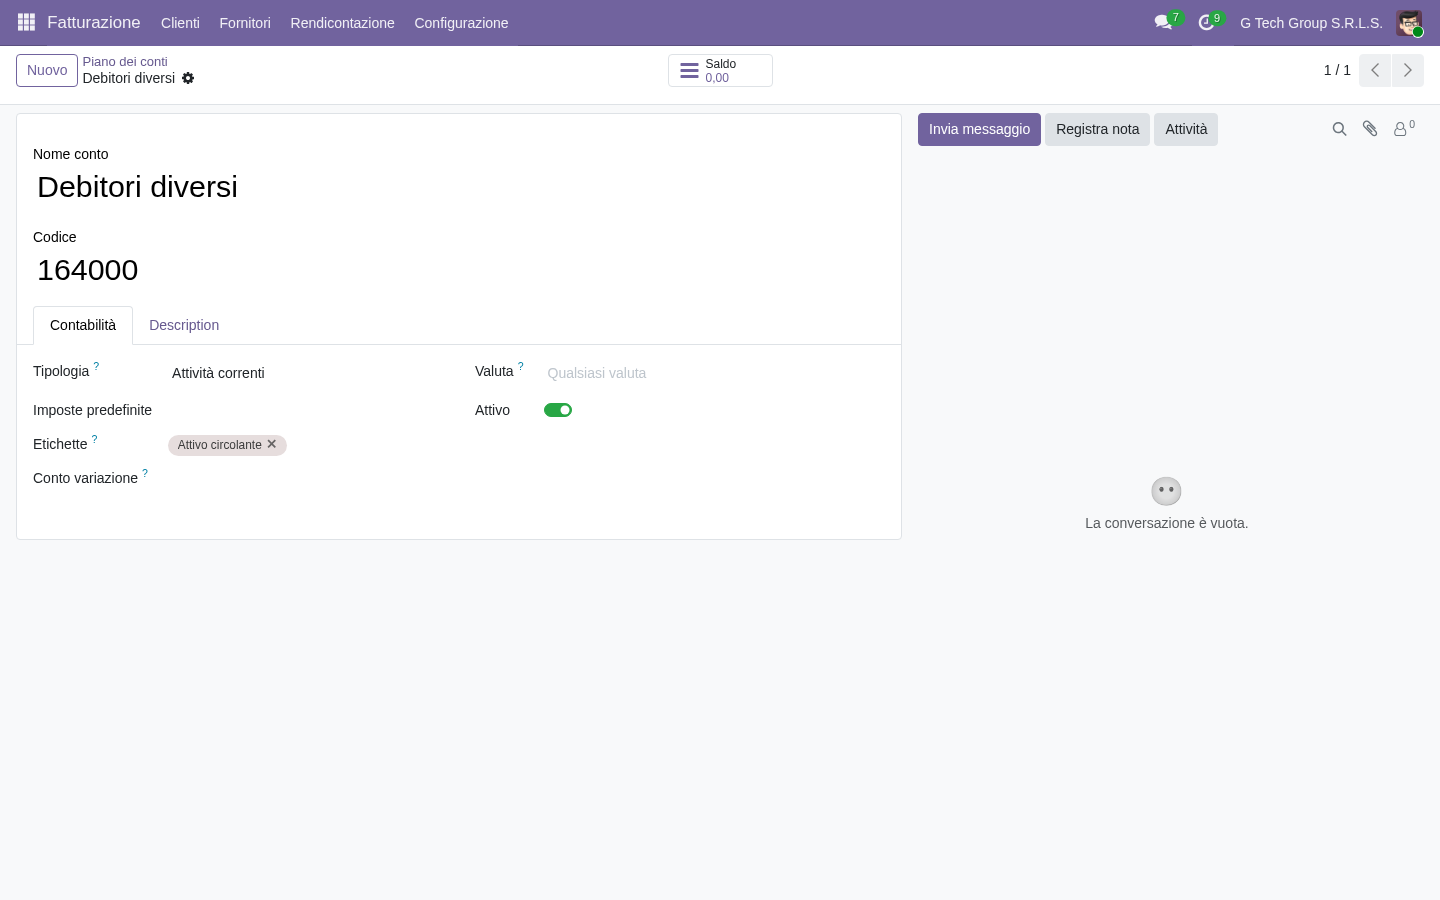
- Codice conto secondo il piano dei conti adottato
- Nome “Ricavi vendite”
- Tipo “Income” (ricavi)
- Imposta predefinita associata
- Suddivisione per categoria
- Valuta specifica, se necessaria
- Attivazione/disattivazione del conto
Conti di ricavo tipici
- Ricavi vendite Italia
- Ricavi vendite UE
- Ricavi vendite extra-UE
- Ricavi per servizi
- Ricavi per prestazioni
- Altri ricavi operativi
- Proventi finanziari
- Sopravvenienze attive
Conti di costo
I conti di costo registrano costi operativi e amministrativi; una buona suddivisione permette di analizzare margini e costi. Vista di un conto di costo:
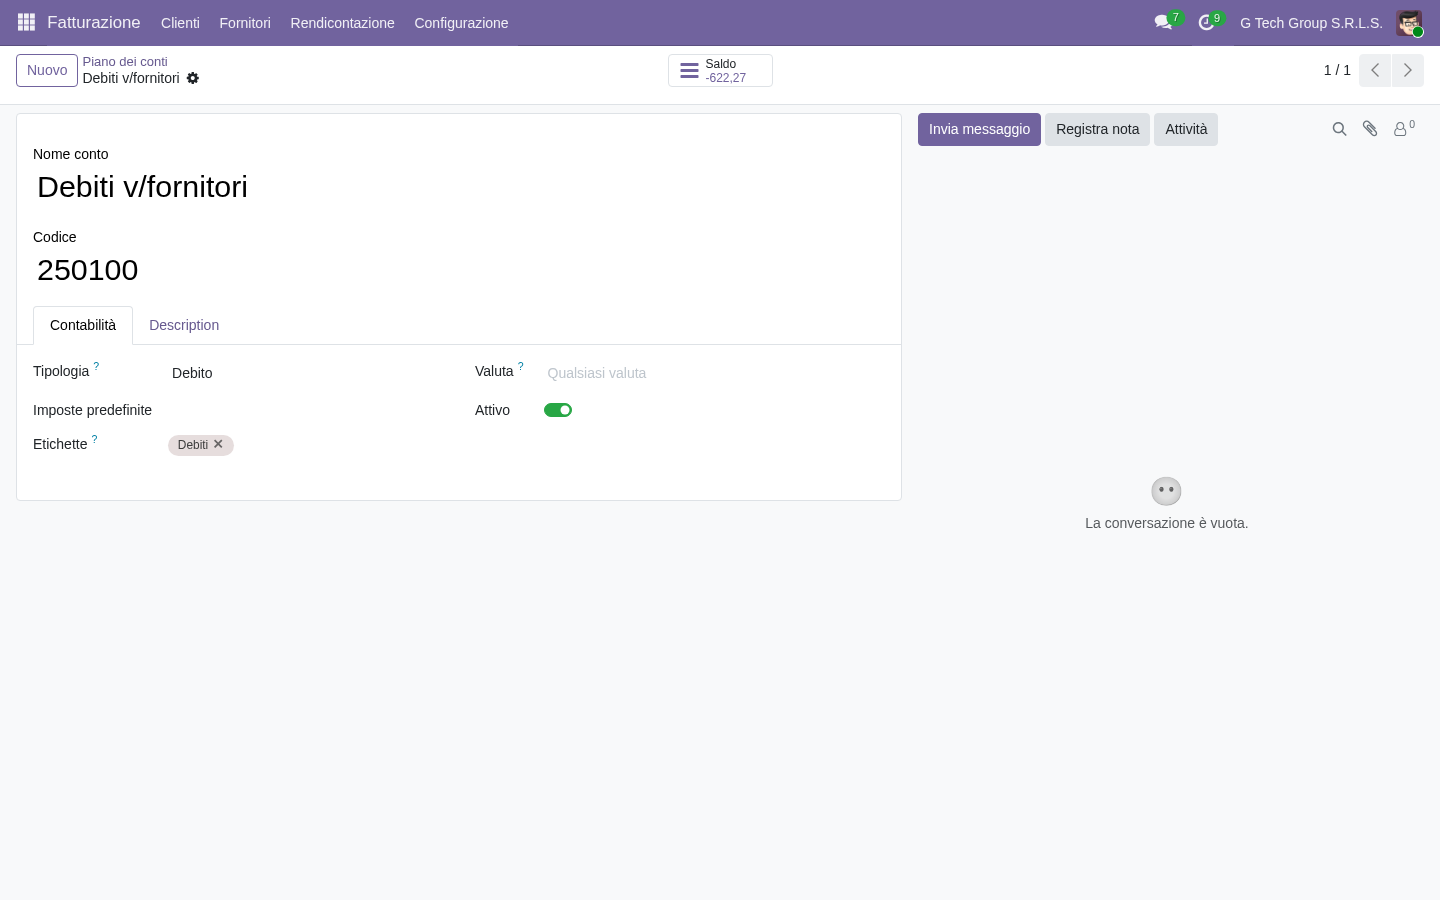
- Codice conto secondo il piano dei conti adottato
- Nome del conto
- Tipo “Expenses” (costi)
- Imposta associata (IVA detraibile)
- Centro di costo, se previsto
- Dimensione analitica
- Attivazione/disattivazione del conto
Conti di costo tipici di una PMI
- Materie prime
- Servizi
- Costo del personale
- Affitti e canoni di leasing (godimento beni di terzi)
- Utenze (energia, telefono)
- Marketing e pubblicità
- Consulenze
- Imposte e tasse diverse dall’IVA
- Ammortamenti
Integrazione dei conti fiscali
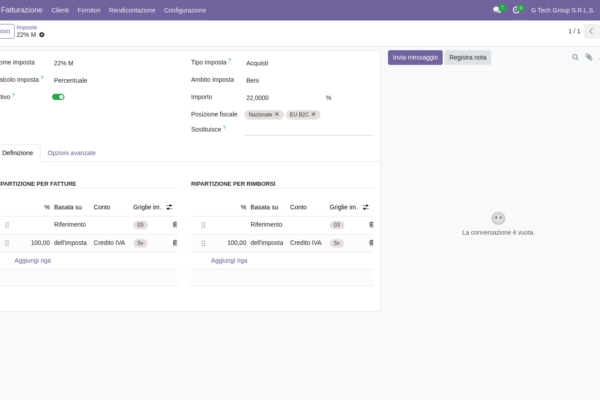
I conti fiscali gestiscono IVA a debito, a credito e ritenute: ogni fattura genera automaticamente le righe IVA, base per liquidazioni e report fiscali. Vista del dettaglio imposta:
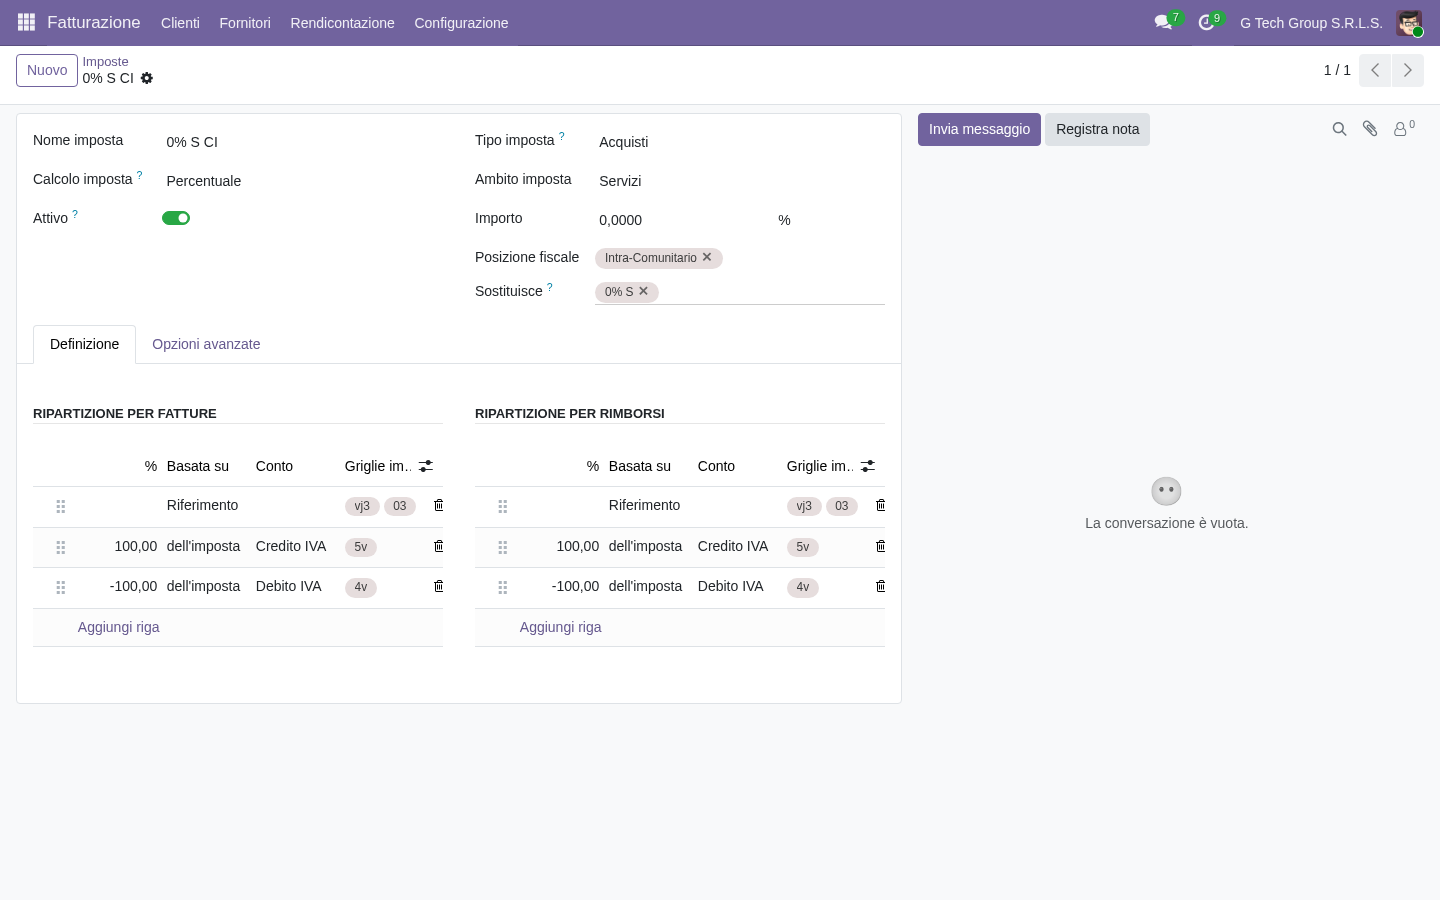
- Nome dell’imposta
- Regole di ripartizione
- Conti di dare/avere
- Gruppo imposta
- Paese di applicazione
- Periodi di validità
- Codice natura (N1-N7) per le operazioni senza IVA
Mappatura dei conti fiscali
- IVA a credito su acquisti
- IVA a debito su vendite
- IVA in inversione contabile (reverse charge)
- IVA in scissione dei pagamenti (split payment)
- Ritenute d’acconto
- Imposta di bollo
Stato Patrimoniale: struttura (art. 2424 c.c.)
Attivo
- A) Crediti verso soci per versamenti ancora dovuti
- B) Immobilizzazioni
- I. Immateriali
- II. Materiali
- III. Finanziarie
- C) Attivo circolante
- I. Rimanenze
- II. Crediti
- III. Attività finanziarie che non costituiscono immobilizzazioni
- IV. Disponibilità liquide
- D) Ratei e risconti attivi
Passivo
- A) Patrimonio netto
- I. Capitale
- II-VIII. Riserve e utili (perdite) portati a nuovo
- IX. Utile (perdita) dell’esercizio
- B) Fondi per rischi e oneri
- C) Trattamento di fine rapporto (TFR)
- D) Debiti
- Verso fornitori, banche, erario
- E) Ratei e risconti passivi
Conto Economico: struttura (art. 2425 c.c.)
Valore della produzione (A)
- 1. Ricavi delle vendite e delle prestazioni
- 2. Variazioni delle rimanenze di prodotti
- 3. Variazioni dei lavori in corso su ordinazione
- 4. Incrementi di immobilizzazioni per lavori interni
- 5. Altri ricavi e proventi
Costi della produzione (B)
- 6. Materie prime, sussidiarie, di consumo e merci
- 7. Servizi
- 8. Godimento di beni di terzi
- 9. Personale
- 10. Ammortamenti e svalutazioni
- 11. Variazioni delle rimanenze di materie
- 12. Accantonamenti per rischi
- 13. Altri accantonamenti
- 14. Oneri diversi di gestione
Differenza A-B = Risultato operativo
Proventi e oneri finanziari (C)
- 15. Proventi da partecipazioni
- 16. Altri proventi finanziari
- 17. Interessi e altri oneri finanziari
- 17-bis. Utili e perdite su cambi
Rettifiche di valore di attività e passività finanziarie (D)
- 18. Rivalutazioni
- 19. Svalutazioni
Risultato prima delle imposte = A-B+/-C+/-D
Imposte (voce 20)
- 20. Imposte sul reddito dell’esercizio, correnti, differite e anticipate
= Utile (perdita) dell’esercizio
Rendiconto Finanziario (art. 2425-ter c.c., OIC 10)
Metodo indiretto (il più diffuso)
- Utile (perdita) dell’esercizio, rettificato per imposte e interessi
- +/- Rettifiche per elementi non monetari (ammortamenti, accantonamenti)
- +/- Variazioni del capitale circolante netto
- = Flusso dell’attività operativa
- +/- Investimenti e disinvestimenti
- = Flusso dell’attività di investimento
- +/- Finanziamenti ricevuti e rimborsati, mezzi propri
- = Flusso dell’attività di finanziamento
- = Variazione netta delle disponibilità liquide
KPI di cassa
- Flusso di cassa operativo
- Flusso di cassa disponibile (free cash flow)
- Ciclo di conversione della cassa
- DSO (giorni medi di incasso dai clienti)
- DPO (giorni medi di pagamento ai fornitori)
- DIO (giorni medi di giacenza del magazzino)
Cruscotto per la direzione
KPI principali
- Fatturato da inizio mese, trimestre e anno
- Margine %
- EBITDA (margine operativo lordo)
- Posizione di cassa
- Capitale circolante
- DSO / DPO / DIO
- Previsione rispetto al consuntivo
Monitoraggio delle tendenze
- Andamento mensile del fatturato
- Evoluzione dei margini
- Andamento per categoria di costo
- Concentrazione dei clienti
- Dipendenza dai fornitori
- Effetto dei cambi valutari
Navigazione dal dato aggregato al documento
- Cruscotto → Report
- Report → Conto
- Conto → Registrazione
- Registrazione → Fattura
- Tracciabilità completa
Report specifici italiani
Bilancio secondo schema CEE
- Schemi civilistici degli artt. 2424 e 2425 c.c.
- Struttura obbligatoria
- Bilancio in forma abbreviata (art. 2435-bis c.c.)
- Bilancio delle micro-imprese (art. 2435-ter c.c.)
- Deposito al Registro Imprese in formato XBRL per le società di capitali
Report fiscali
- Modello Redditi (PF/SP/SC)
- IRAP
- 770 (sostituti d’imposta)
- Liquidazioni periodiche IVA (LIPE) e dichiarazione IVA annuale
- Spesometro ed esterometro: aboliti (le operazioni con l’estero viaggiano oggi via SdI con i tipi documento TD17-TD19)
Report gestionali
- Conto economico riclassificato
- Analisi dei margini per cliente e prodotto
- Budget e analisi degli scostamenti
- Ripartizione per centro di costo
- Contabilità analitica
Scenari d’uso per le PMI italiane (esempi illustrativi)
Scenario 1 — Manifattura
- Chiusura mensile in pochi giorni come obiettivo
- Cruscotto per amministratore delegato e direttore finanziario
- Analisi dei margini per linea di prodotto
- Previsione di cassa a 90 giorni
- Documentazione ordinata per il revisore
Scenario 2 — Servizi di consulenza
- Monitoraggio del tasso di utilizzo delle risorse
- Margine per progetto
- Valutazione dei lavori in corso
- Integrazione con la fatturazione a ore
- Monitoraggio dei ricavi ricorrenti
Scenario 3 — E-commerce
- Ricavi per canale di vendita
- Monitoraggio delle commissioni dei marketplace
- Impatto dei resi
- Analisi dei clienti per periodo di acquisizione
- Posizione di cassa in tempo reale
Scenario 4 — Gruppo multi-azienda
- 3 società italiane
- Report aggregati di gruppo
- Eliminazione delle operazioni infragruppo
- Conversione valutaria
- Controlli coordinati
5 errori comuni nel reporting
- Chiusura mensile lenta: se servono settimane, le decisioni arrivano tardi
- Nessun dettaglio navigabile: un KPI in rosso senza poterne vedere la causa
- Conti fiscali non separati: liquidazione IVA e report fiscali confusi
- Nessun budget: impossibile analizzare gli scostamenti
- Contabilità analitica assente: ripartizione arbitraria dei costi tra centri
FAQ reporting finanziario
Il bilancio mensile è obbligatorio?
No, per legge è obbligatorio solo quello annuale. La chiusura mensile resta una buona pratica gestionale.
Quanto costa il deposito XBRL?
Si pagano diritti di segreteria e imposta di bollo alla Camera di Commercio (verificare le tariffe). Il file XBRL è di solito prodotto dal software del commercialista partendo dal bilancio di verifica di Odoo.
Serve il reporting in tempo reale?
Per un’azienda in crescita è molto utile, soprattutto sulla cassa. L’impegno dipende da quanti indicatori e fonti dati collegare.
Odoo gestisce il consolidamento multi-azienda?
Odoo gestisce nativamente più aziende, regole infragruppo e conversione valutaria. Il bilancio consolidato con le elisioni richiede una configurazione dedicata, da valutare caso per caso.
La revisione richiede meno tempo?
Rispetto a una contabilità su Excel, il revisore trova report standard, dettaglio navigabile e cronologia: il lavoro è più ordinato e meno manuale.
Conclusione
Il reporting in Odoo trasforma la contabilità da tenuta dei libri a strumento di analisi per la direzione. L’avvio conviene graduale, con tempi legati alla complessità aziendale. La prossima guida (6/15) tratterà la gestione dei cespiti: immobilizzazioni, ammortamenti, beni strumentali, registro dei beni ammortizzabili.
Vuoi un reporting finanziario efficace nella tua PMI?
I consulenti certificati Odoo di BrentaSoft ti affiancano su cruscotti, prospetti di bilancio, contabilità analitica, multi-azienda e formazione di amministrazione e commercialista.
Prenota una call conoscitiva oppure prova la nostra demo Odoo 19. Oppure prova Odoo direttamente su odoo.com (link referral BrentaSoft).
Vuoi una soluzione su misura per la tua azienda?
Brentasoft sviluppa gestionali, CRM e software personalizzati per PMI italiane. Parliamo del tuo progetto.