Centottesima guida operativa Odoo 19 per le PMI italiane, quinta della serie dedicata al magazzino (15 guide). La valorizzazione del magazzino è il ponte tra magazzino fisico e bilancio: con la valorizzazione automatica ogni movimento di merce genera la relativa scrittura contabile. Una valorizzazione corretta dà un costo del venduto attendibile, margini affidabili e chiusure di bilancio più semplici. Vediamo i metodi disponibili in Odoo (FIFO, costo medio, costo standard), perché manca il LIFO, la differenza tra valorizzazione automatica e manuale, le scritture contabili e il piano dei conti.
In questa guida: piano dei conti per il magazzino, categorie prodotto con metodo di costo, configurazione dei conti, scritture automatiche, registro di magazzino dedicato, esempi per settore.
Valorizzazione del magazzino: i fondamenti
Che cos’è
- Il valore in euro delle merci fisicamente presenti
- Aggiornato in tempo reale o periodicamente
- Base per il calcolo del costo del venduto
- Voce dell’attivo di bilancio (rimanenze)
- Rilevante ai fini fiscali, perché incide sul reddito d’impresa
I metodi di costo in Odoo
- FIFO (First In, First Out): il primo entrato è il primo a uscire
- Costo medio ponderato (AVCO): il costo si ricalcola a ogni ingresso
- Costo standard: un costo prefissato per ogni prodotto
E il LIFO?
In Italia il LIFO (Last In, First Out, l’ultimo entrato è il primo a uscire) è ammesso dal Codice civile (art. 2426, n. 10) e, ai fini fiscali, il “LIFO a scatti” annuale è il criterio di riferimento dell’art. 92 del TUIR. Non è invece ammesso dai principi contabili internazionali (IAS 2). Odoo non offre la valorizzazione LIFO: il “LIFO” che si trova nelle impostazioni è solo una strategia di prelievo fisico della merce. Chi adotta il LIFO a scatti di solito gestisce la valorizzazione di fine esercizio fuori da Odoo, insieme al commercialista, oppure con uno sviluppo su misura.
Automatica o manuale
- Automatica (inventario permanente): ogni movimento genera subito la scrittura contabile
- Manuale (inventario periodico): le rimanenze si rilevano con scritture periodiche, tipicamente a fine esercizio
- L’automatica dà margini aggiornati in ogni momento
- La manuale è più semplice e resta diffusa tra le PMI italiane che rilevano le rimanenze solo in chiusura
Piano dei conti per il magazzino
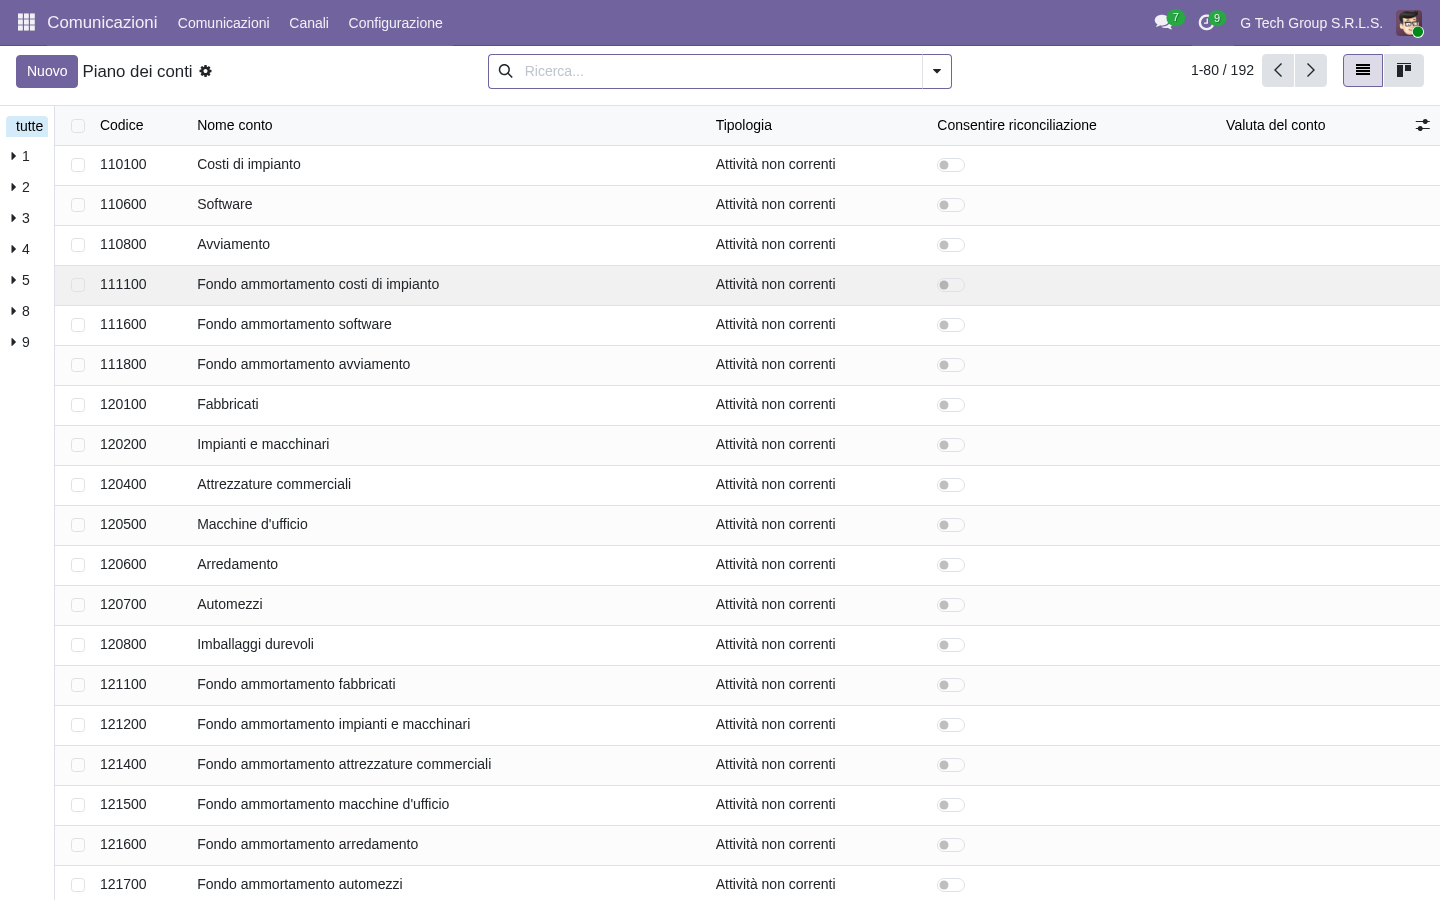
Il piano dei conti della localizzazione italiana comprende i conti necessari al magazzino: rimanenze, acquisti, variazione delle rimanenze, sopravvenienze. Una configurazione corretta è il presupposto per una valorizzazione affidabile. La vista piano dei conti:
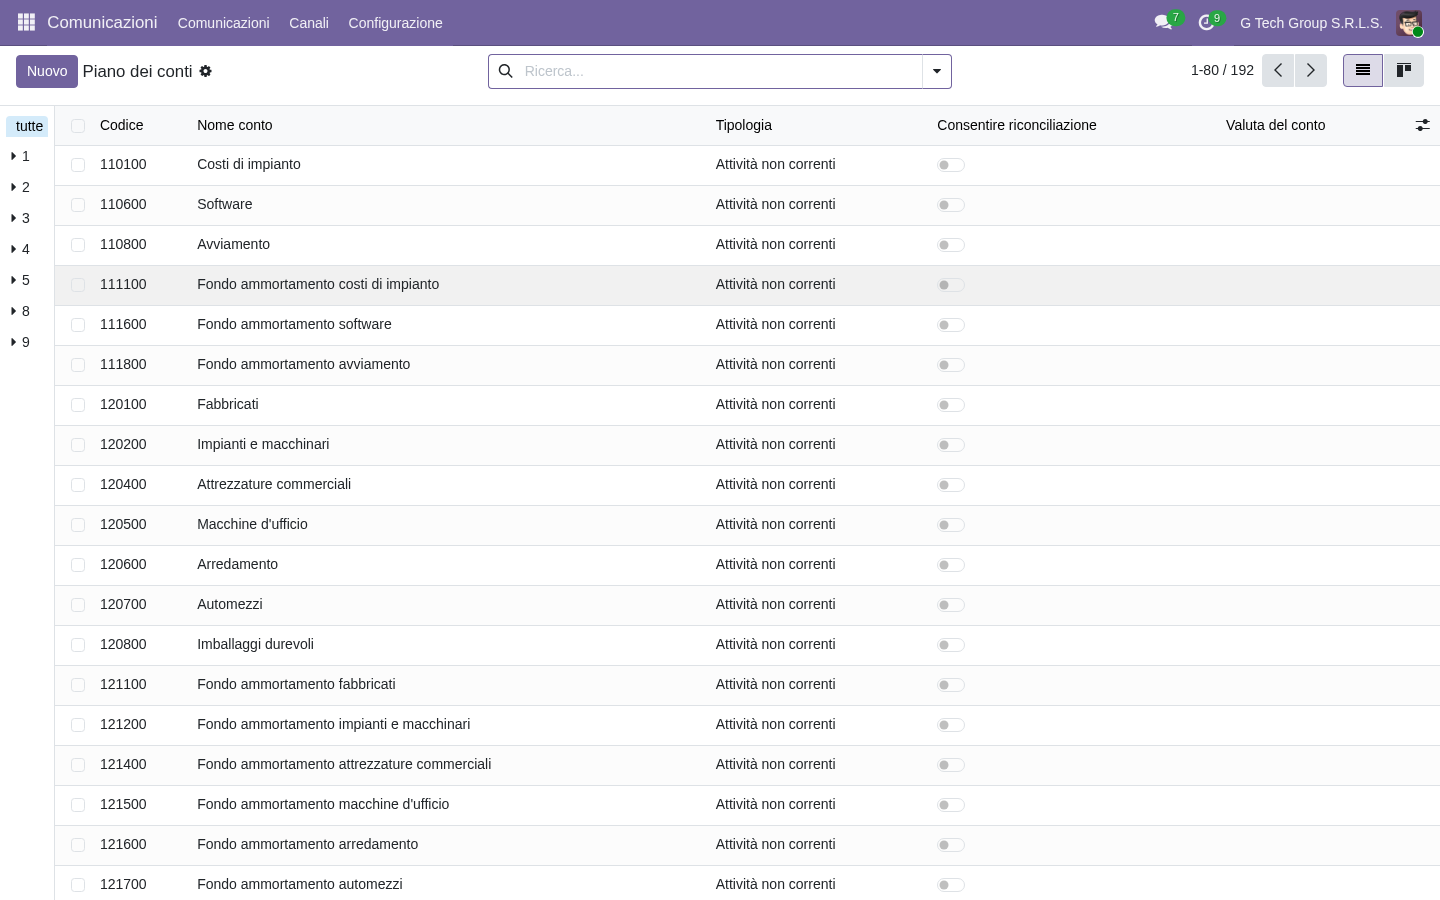
- Elenco strutturato dei conti
- Codice numerico
- Tipo di conto (attività, ricavi, costi)
- Stato attivo/inattivo
- Opzione di riconciliazione
- Imposte predefinite
- Ricerca rapida
Conti di magazzino tipici in una PMI italiana
I codici cambiano a seconda del piano dei conti adottato; contano le voci:
- Rimanenze di materie prime
- Rimanenze di prodotti finiti e merci
- Prodotti in corso di lavorazione
- Acquisti di materie prime e merci
- Variazione delle rimanenze
- Costo del venduto (se si usa la contabilità di tipo anglosassone)
- Ricavi delle vendite
Ricordate che lo schema di Conto economico del Codice civile (art. 2425) classifica i costi per natura, con la variazione delle rimanenze: il costo del venduto è un dato gestionale utile, ma il bilancio va riclassificato.
Categorie prodotto e metodo di costo
Le categorie prodotto centralizzano la configurazione per gruppi di articoli: stesso metodo di costo, stessi conti, stesso registro. Di solito si crea una categoria per tipologia di prodotto, con il metodo di costo più adatto. Il dettaglio di una categoria:
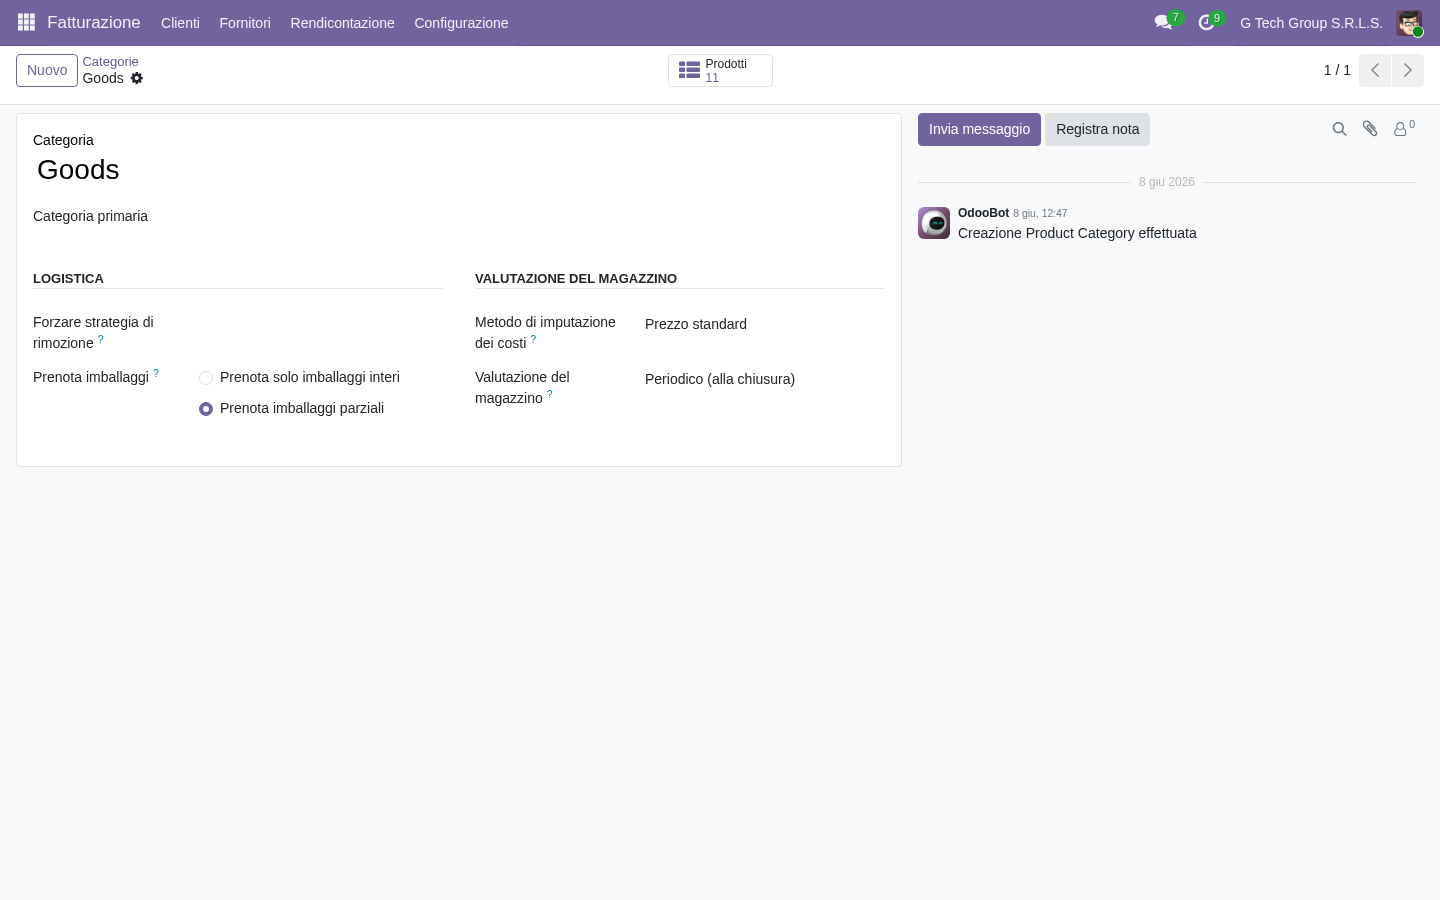
- Nome e categoria padre
- Metodo di costo (standard, costo medio, FIFO)
- Valorizzazione (automatica o manuale)
- Conto di entrata merci (conto transitorio)
- Conto di uscita merci (conto transitorio)
- Conto di valorizzazione del magazzino
- Conto di costo
- Conto di ricavo
I nomi e la presenza dei singoli conti possono variare tra le versioni di Odoo: verificate la configurazione sulla versione in uso.
Metodo di costo e modello di business
- FIFO: merci con costi d’acquisto variabili, quando serve un valore delle rimanenze vicino ai prezzi correnti
- Costo medio: distribuzione con volumi alti, commercio al dettaglio
- Costo standard: produzione in serie con costi stabili
Configurazione dei conti
Ogni conto ha impostazioni proprie: tipo, riconciliazione, imposte, valuta. Quando si registra un movimento di magazzino, Odoo usa questi conti per generare le scritture. Il dettaglio di un conto:
- Codice e nome del conto
- Tipo (attività correnti, costo dei ricavi, ecc.)
- Riconciliazione
- Limitazione di valuta
- Etichette di classificazione
- Imposte predefinite
- Accesso multi-azienda
- Note interne
Tipi di conto principali
- Attività correnti: rimanenze (Stato patrimoniale)
- Costo dei ricavi: costo del venduto (Conto economico)
- Costi diretti: acquisti e altri costi diretti
- Ricavi: vendite
- Altri ricavi: sopravvenienze attive
Scritture contabili automatiche
Con la valorizzazione automatica ogni movimento di magazzino genera una scrittura in tempo reale: il ricevimento aumenta le rimanenze, la consegna le riduce. Il debito verso il fornitore e il credito verso il cliente nascono invece con le fatture. L’elenco delle registrazioni:
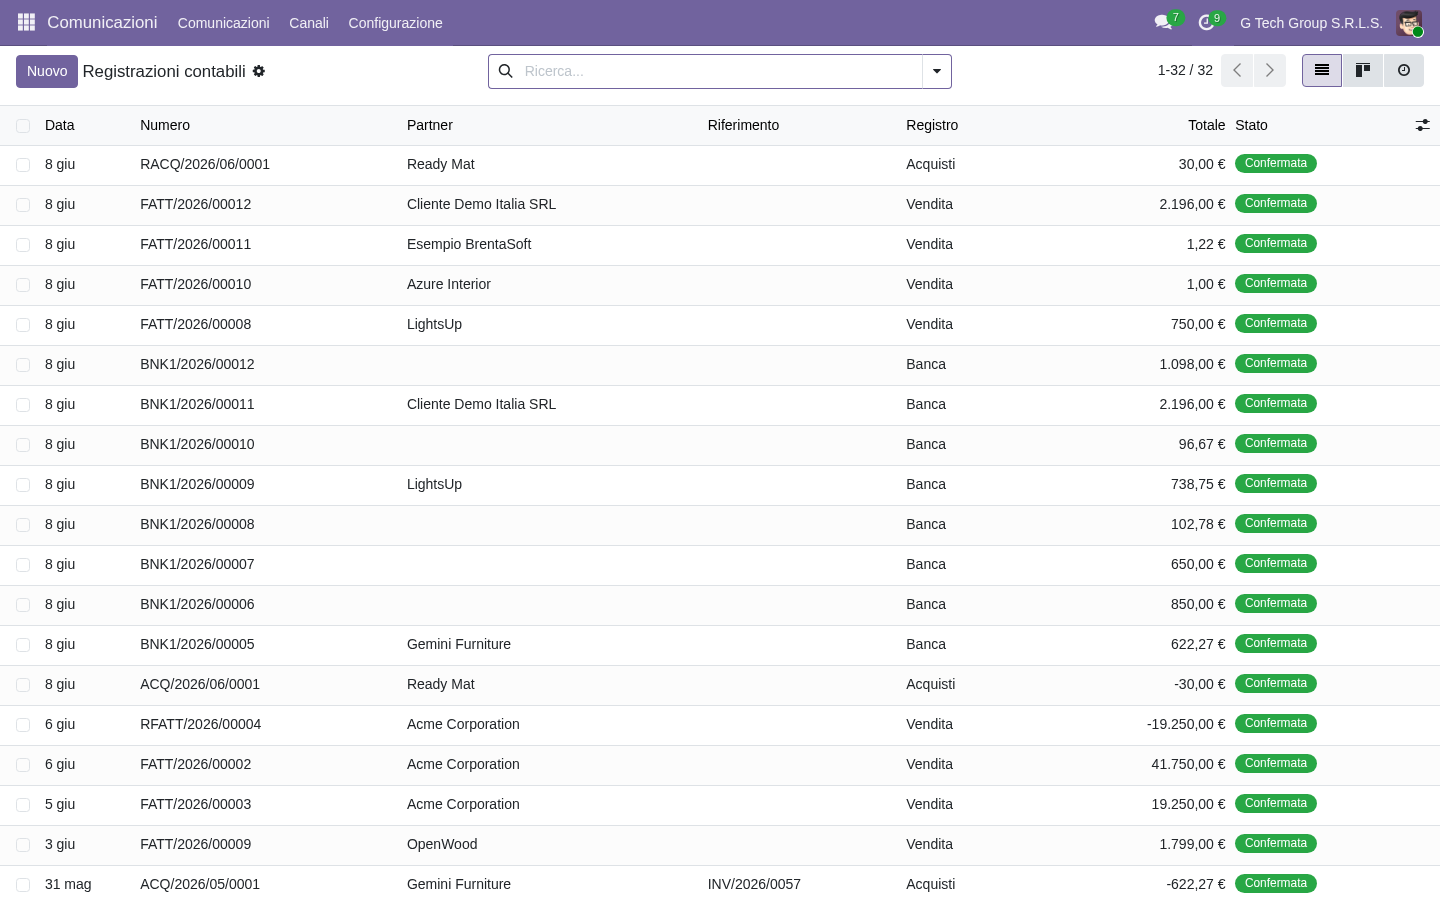
- Riferimento univoco
- Data contabile
- Registro di origine
- Partner collegato
- Importo totale
- Stato (bozza/registrata)
- Documento di origine
- Filtri per tipo
Esempio: ricevimento da fornitore (importi illustrativi)
- Alla convalida del ricevimento: dare Rimanenze 1.000 €, avere conto transitorio “merci in entrata” 1.000 €
- Alla registrazione della fattura: dare conto transitorio 1.000 €, avere Fornitori 1.000 € (più IVA)
- Il conto transitorio si chiude quando ricevimento e fattura coincidono
Esempio: consegna al cliente (importi illustrativi)
- Alla convalida della consegna: dare Costo del venduto (o conto transitorio di uscita) 650 €, avere Rimanenze 650 €
- Alla fattura: dare Clienti 1.000 € (più IVA), avere Ricavi 1.000 €
- Margine lordo: 350 €
Il dettaglio delle scritture dipende dall’impostazione della localizzazione (contabilità anglosassone o continentale): definitela insieme al commercialista prima dell’avvio.
Registro di magazzino dedicato
Il registro di magazzino raccoglie tutte le scritture generate dai movimenti di merce. Le separa da quelle manuali, semplifica le verifiche e permette report dedicati. Si configura tra i registri contabili. Il dettaglio del registro:
- Nome del registro, ad esempio “Valorizzazione magazzino”
- Tipo: varie
- Codice breve
- Conto predefinito
- Numerazione
- Valuta
- Gruppi abilitati
- Blocco delle registrazioni dei periodi chiusi
Il FIFO in pratica
Esempio
- Acquisto 100 unità a 10 € = 1.000 €
- Acquisto 50 unità a 12 € = 600 €
- Vendita 80 unità
- Costo del venduto FIFO: 80 × 10 € = 800 €
- Rimanenza: 20 a 10 € + 50 a 12 € = 800 €
Vantaggi del FIFO
- Rimanenze valutate vicino ai prezzi correnti
- Margini coerenti con l’andamento degli acquisti
- Ammesso dal Codice civile, ai fini fiscali e dagli IAS 2
Attenzione a non confondere il FIFO contabile con il prelievo fisico: l’ordine di uscita della merce (FIFO o FEFO per le scadenze) si imposta con la strategia di prelievo, indipendentemente dal metodo di valorizzazione.
Svantaggi
- Con prezzi in aumento il costo del venduto risulta più basso
- Di conseguenza, in periodi di inflazione, utile e imposte risultano più alti
Il costo medio ponderato in pratica
Esempio
- Acquisto 100 unità a 10 € = 1.000 €
- Acquisto 50 unità a 12 € = 600 €
- Costo medio: 1.600 / 150 = 10,67 €
- Vendita 80 unità
- Costo del venduto: 80 × 10,67 € = 853,33 €
- Rimanenza: 70 × 10,67 € = 746,67 €
Vantaggi del costo medio
- Attenua le oscillazioni dei prezzi
- Calcolo semplice
- Non richiede la gestione per lotti
- Diffuso per le merci di largo consumo
Svantaggi
- Il margine del singolo lotto non è visibile
- Il costo si ricalcola a ogni ingresso, con possibili effetti sulle consegne già registrate in caso di rettifiche
Il costo standard nella produzione
Impostazione
- Costo standard fissato di norma una volta l’anno
- Basato su analisi tecniche (distinte base e cicli di lavoro)
- Materiali, manodopera e costi generali
- Confronto periodico tra costo effettivo e standard
Ai fini civilistici il costo standard è accettabile solo se approssima il costo effettivo (principio OIC 13), quindi va aggiornato con regolarità.
Analisi degli scostamenti
- Materiali: scostamento di prezzo e di quantità
- Manodopera: scostamento di tariffa e di efficienza
- Costi generali: scostamento di spesa e di volume
- Revisione mensile
- Riduzione progressiva dei costi
Odoo registra le differenze di prezzo tra costo standard e costo effettivo; un’analisi completa degli scostamenti per materiali, manodopera e costi generali richiede in genere report su misura.
Report di valorizzazione
Report principali
- Valore delle giacenze per ubicazione
- Valore delle giacenze per categoria
- Anzianità delle giacenze (articoli a lenta rotazione)
- Margine per prodotto
- Andamento del costo del venduto
- Indice di rotazione
Indicatori chiave (KPI)
- Indice di rotazione: costo del venduto / giacenza media
- Giorni di copertura: 365 / indice di rotazione
- Rapporto giacenze/vendite: valore delle giacenze / vendite mensili
- Margine %: (ricavi − costo del venduto) / ricavi
- Costo di mantenimento: percentuale annua del valore delle giacenze
Valorizzazione in più aziende
Movimenti tra aziende del gruppo
- Trasferimenti tra società
- Regole sui prezzi di trasferimento
- Elisioni in sede di consolidato
- Effetti dei cambi
- Tracciabilità delle operazioni per ogni società
Aspetti da considerare
- Metodo di costo omogeneo, dove possibile
- Registri separati per ogni società
- Aggiornamento regolare dei tassi di cambio
- Riconciliazione dei rapporti tra società
Esempi illustrativi
Esempio 1 — Distribuzione ad alta rotazione
- Costo medio ponderato (volumi alti)
- Valorizzazione automatica
- Monitoraggio di rotazione e giorni di copertura
- Margini consultabili ogni giorno
Esempio 2 — Manifattura
- Costo standard aggiornato ogni anno
- Analisi mensile degli scostamenti
- Ripartizione tra materiali, manodopera e costi generali
- Miglioramento continuo dei costi
Esempio 3 — Alimentare
- Valorizzazione FIFO o a costo medio
- Prelievo FEFO per i deperibili
- Report sull’anzianità delle giacenze
- Monitoraggio degli scarti
- Analisi del costo degli scarti
Esempio 4 — Commercio al dettaglio
- Costo medio per articolo
- Margine per categoria
- Avviso settimanale sugli articoli a lenta rotazione
- Politiche di ribasso dei prezzi
- Monitoraggio della percentuale di venduto
5 errori comuni
- Valorizzazione manuale in ritardo: dati di periodo non aggiornati e decisioni prese su numeri vecchi
- Cambio di metodo in corso d’anno: passare da FIFO a costo medio a metà esercizio complica bilancio e verifiche
- Conti non separati: rimanenze e costi sullo stesso conto, senza visibilità
- Costo standard mai rivisto: senza analisi degli scostamenti il valore si allontana dalla realtà
- Rapporti infragruppo trascurati: prezzi di trasferimento non documentati, con rischi in caso di controlli
Domande frequenti
FIFO o costo medio per una PMI tipica?
Il FIFO dà rimanenze più vicine ai prezzi correnti; il costo medio è più semplice con volumi alti. Il costo standard ha senso soprattutto nella produzione. La scelta va fatta con il commercialista, tenendo conto anche dei criteri usati in bilancio e ai fini fiscali.
La valorizzazione automatica richiede una configurazione?
Sì: piano dei conti, categorie con metodo di costo, registro dedicato. Servono indicativamente alcuni giorni di lavoro tra consulente e commercialista; dopo, le scritture si generano da sole.
Si può cambiare metodo di costo?
Tecnicamente sì, ma il cambio comporta una rivalutazione delle giacenze e, sul piano civilistico, va motivato in nota integrativa. Meglio scegliere bene all’inizio e cambiare solo in caso di modifiche importanti del modello di business.
Che metodi accetta il fisco italiano?
Il TUIR (art. 92) prevede come criterio di riferimento il LIFO a scatti annuali e ammette anche FIFO e costo medio ponderato, purché adottati anche in bilancio. Il costo standard è ammesso civilisticamente se approssima il costo effettivo. Il criterio adottato va documentato.
Come si gestiscono le valute estere?
Le giacenze sono valorizzate nella valuta dell’azienda. Gli acquisti in altre valute si convertono al cambio della data dell’operazione; le differenze di cambio sul pagamento finiscono su conti dedicati e non modificano il valore delle giacenze già caricate.
Conclusione
Una valorizzazione accurata è la base della reportistica finanziaria di una PMI. La configurazione richiede indicativamente alcuni giorni di lavoro con il commercialista. I benefici: margini chiari, chiusure più semplici, decisioni basate su dati affidabili. La prossima guida (6/15) tratterà gli inventari a rotazione e l’analisi ABC: giacenze sempre accurate, con l’attenzione concentrata sugli articoli di maggior valore.
Vuoi una valorizzazione del magazzino corretta?
I consulenti certificati Odoo di BrentaSoft configurano la valorizzazione in Odoo: analisi del modello di business, piano dei conti, categorie e metodi di costo, scritture automatiche, formazione dell’amministrazione e coordinamento con il commercialista.
Prenota una call conoscitiva oppure prova la nostra demo Odoo 19 online. Oppure prova Odoo direttamente su odoo.com (link referral BrentaSoft).
Vuoi una soluzione su misura per la tua azienda?
Brentasoft sviluppa gestionali, CRM e software personalizzati per PMI italiane. Parliamo del tuo progetto.