Centodiciassettesima guida operativa Odoo 19 per PMI italiane. Quattordicesima della serie Inventory (15 guide). L’integrazione con la Contabilità trasforma il magazzino in una fonte di dati finanziari: ogni movimento di magazzino genera automaticamente le scritture contabili e aggiorna report e flussi di cassa. Un’integrazione ben configurata offre un costo del venduto calcolato in modo coerente, margini consultabili in tempo reale, una documentazione pronta per le verifiche e un controllo migliore del capitale circolante. Vediamo registri contabili, conti del costo del venduto, fatture fornitori, pagamenti ed estratti conto.
Vediamo: struttura dei registri contabili, conto del costo del venduto, fatture fornitori con confronto a tre vie, monitoraggio dei pagamenti, riconciliazione bancaria, esempi illustrativi per PMI.
Integrazione contabile: il quadro
Cosa è integrato
- Movimenti di magazzino → scritture contabili
- Ricevimenti merce → abbinamento con le fatture fornitori
- Consegne → costo del venduto automatico
- Calcolo dei costi → produzione
- Valorizzazione → stato patrimoniale
- Flussi di cassa → capitale circolante
Benefici per la PMI
- Report finanziari aggiornati in tempo reale
- Costo del venduto calcolato automaticamente
- Tracciabilità completa delle registrazioni
- Confronto a tre vie automatizzato
- Previsioni di cassa più affidabili
- Analisi dei margini immediata
- Adempimenti conformi alla normativa italiana
Registri contabili: la struttura
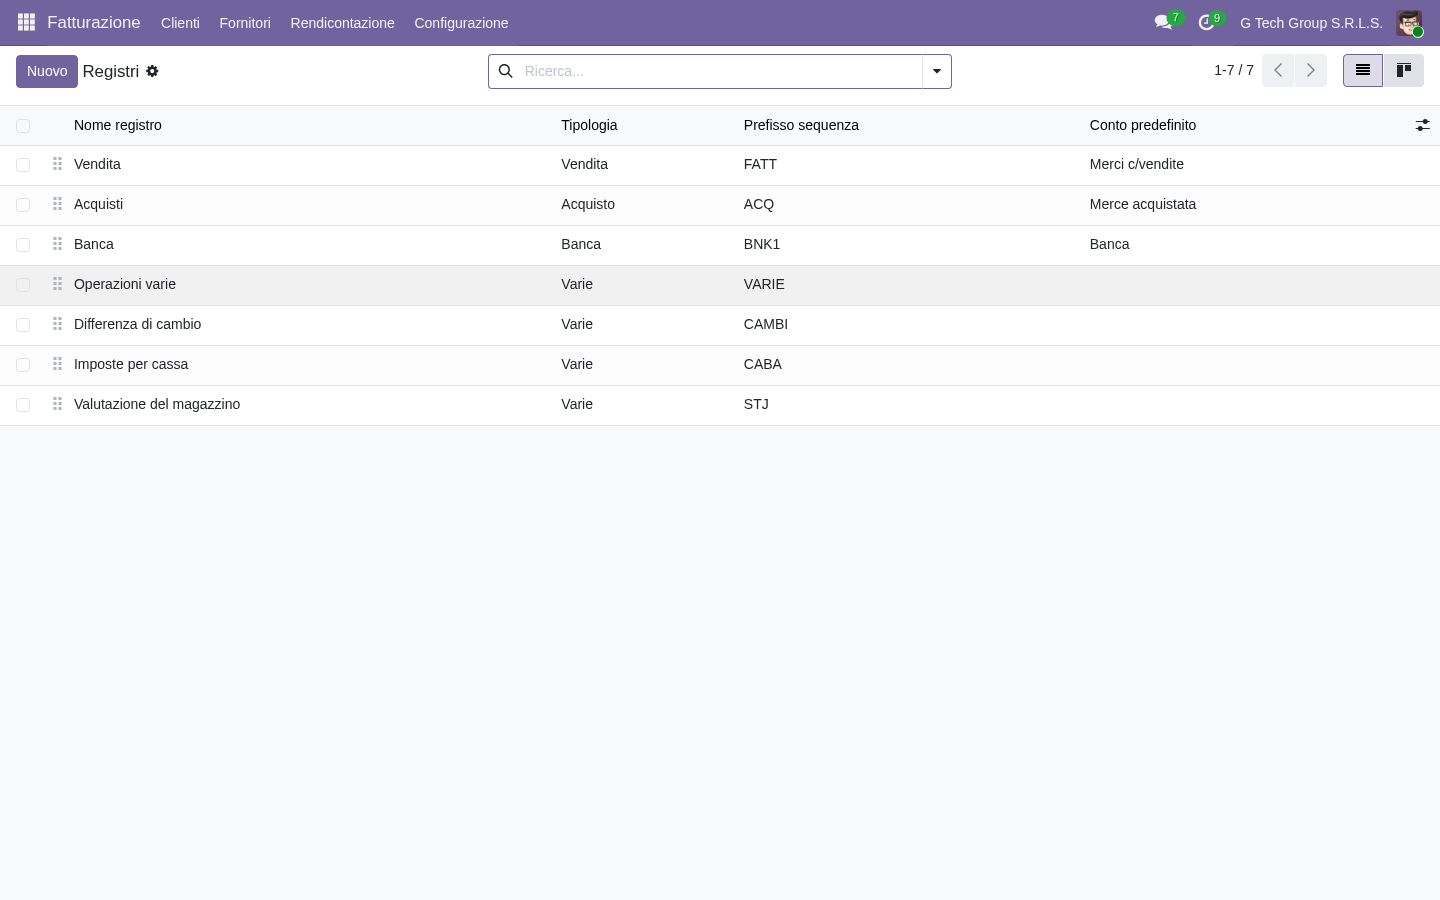
I registri contabili (in Odoo “Journals”) raggruppano le scritture per tipo di operazione: Vendite, Acquisti, Banche, Magazzino, Varie. Ogni registro ha una numerazione progressiva e conti predefiniti. Vista elenco dei registri:
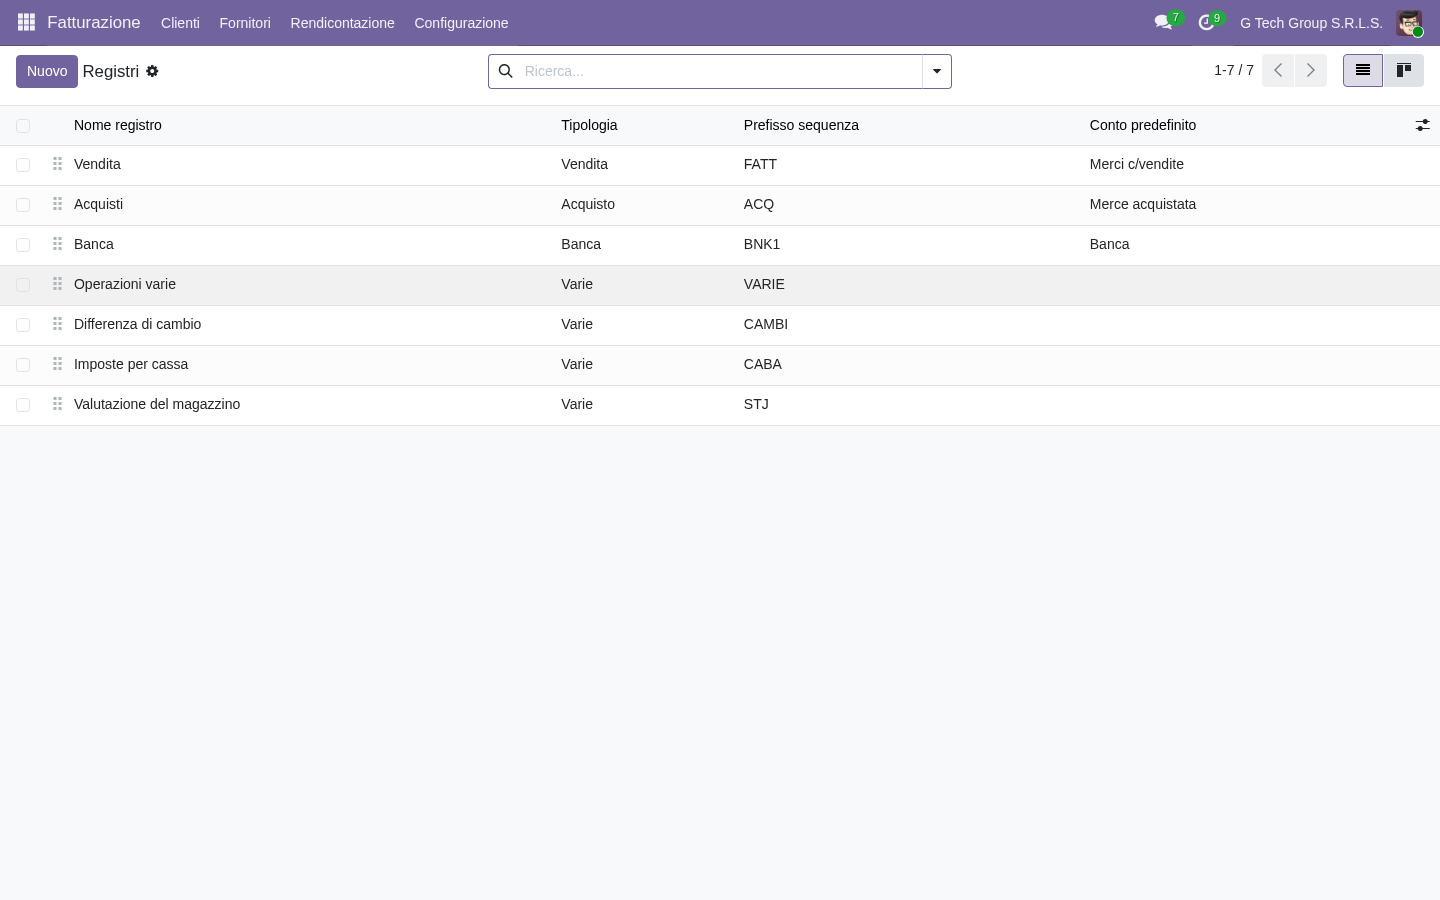
- Elenco dei registri attivi
- Tipo (Vendite/Acquisti/Banca/Cassa/Varie)
- Codice univoco
- Configurazione della numerazione
- Conti predefiniti
- Eventuale limitazione di valuta
- Attivazione/disattivazione
Registri tipici di una PMI italiana
- Vendite: fatture clienti
- Acquisti: fatture fornitori
- Banca: movimenti degli estratti conto
- Cassa: contanti
- Magazzino: scritture automatiche di valorizzazione
- Produzione: costi di produzione
- Varie: scritture manuali generiche
- IVA: liquidazione periodica
Conto del costo del venduto
Il conto del costo del venduto (COGS, Cost of Goods Sold) raccoglie automaticamente il costo della merce venduta. Ogni consegna al cliente genera un addebito sul costo del venduto e un accredito sul conto rimanenze. Il margine è dato da ricavi meno costo del venduto. Vista del conto:
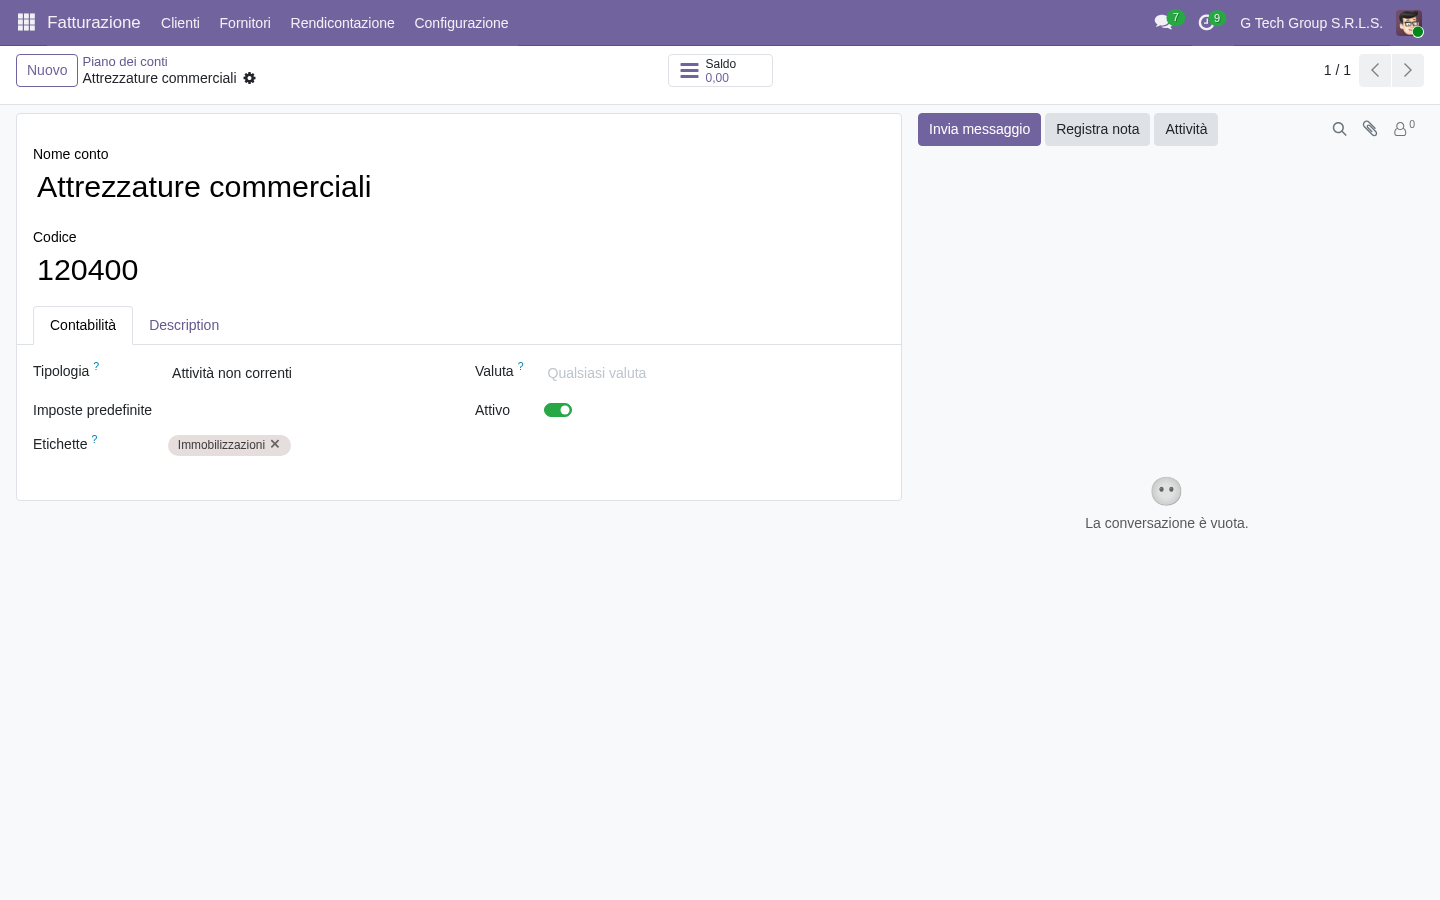
- Codice conto (secondo il piano dei conti adottato)
- Descrizione, ad esempio “Costo del venduto”
- Tipo “Costo dei ricavi”
- Abilitazione alla riconciliazione
- Imposta predefinita
- Etichette di classificazione
- Accesso multi-azienda
Calcolo del costo del venduto
- FIFO: costo dei primi lotti entrati
- Costo medio: media ponderata mobile
- Costo standard: valore prestabilito
- Calcolo al momento della consegna
- Scrittura contabile generata automaticamente
Fatture fornitori: confronto a tre vie
Il confronto a tre vie (3-way matching) verifica la coerenza tra ordine di acquisto, ricevimento merce e fattura del fornitore. Solo se i tre documenti coincidono il pagamento viene autorizzato. Riduce errori e rischio di frodi. Vista fatture fornitori:
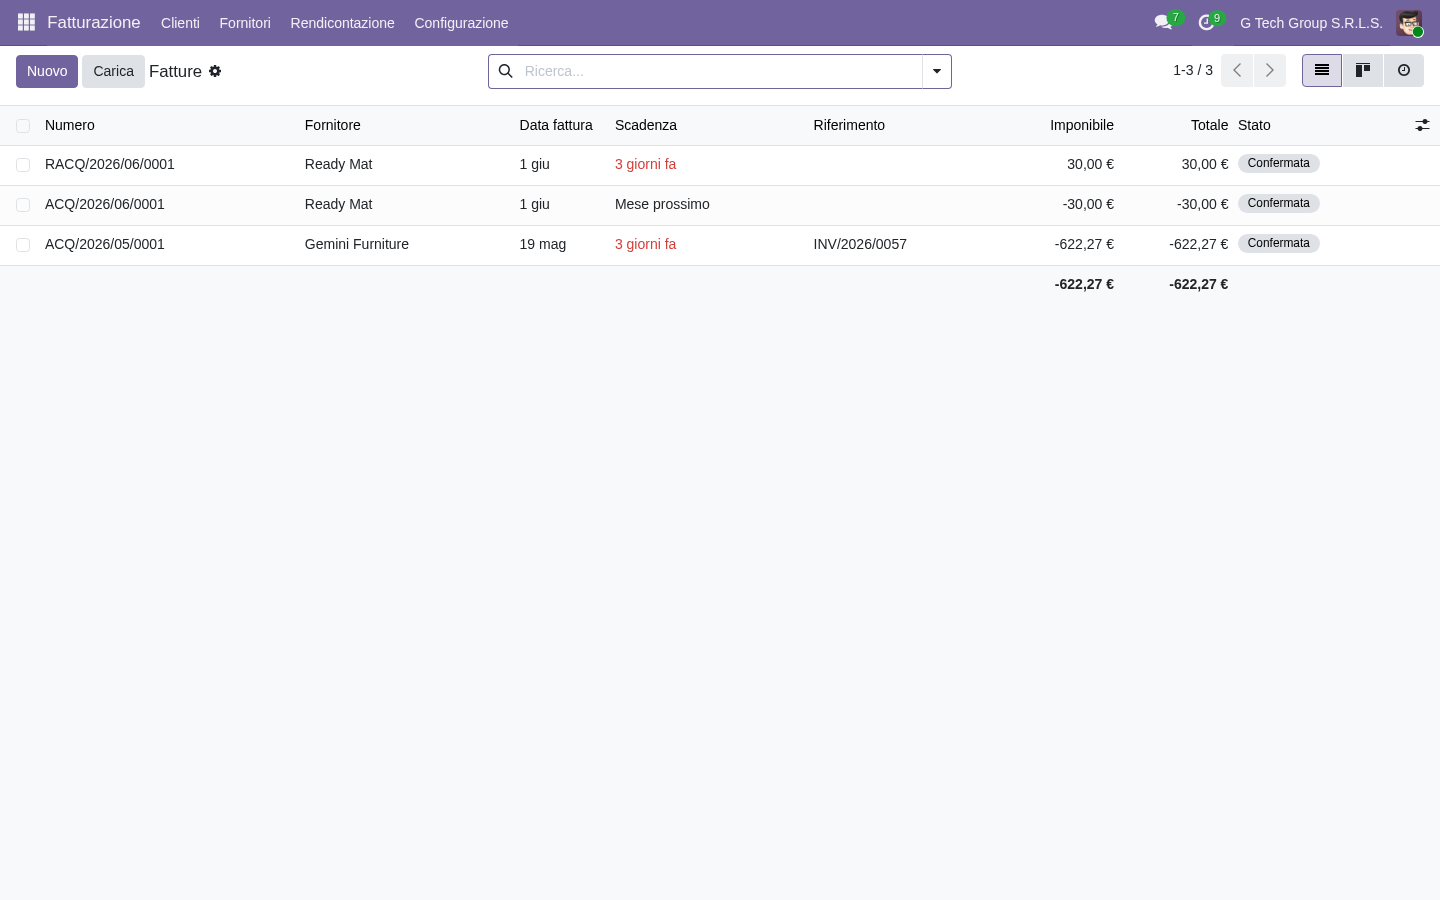
- Riferimento del fornitore
- Fornitore
- Data fattura
- Scadenza
- Importo totale
- Stato (Da pagare/Pagata)
- Origine (ordine di acquisto)
- Esito dell’abbinamento
Processo di confronto a tre vie
- Ordine di acquisto confermato e inviato al fornitore
- Il fornitore consegna la merce
- Ricevimento completato → carico a magazzino e rateo del debito
- Il fornitore emette la fattura elettronica
- Fattura registrata in Odoo
- Il sistema confronta i tre documenti
- Verifica delle differenze (quantità/prezzo)
- Se coincidono: approvazione automatica
- Se ci sono differenze: segnalazione per verifica
- Dopo l’approvazione: pagamento pianificato
Monitoraggio dei pagamenti
La gestione dei pagamenti copre sia i flussi in uscita (fornitori) sia quelli in entrata (clienti). I pagamenti vengono abbinati alle fatture e riconciliati con la banca, offrendo una visione aggiornata della liquidità. Vista elenco pagamenti:
- Riferimento del pagamento
- Controparte (fornitore/cliente)
- Importo
- Data di pagamento
- Registro di origine
- Stato (Bozza/Registrato/Riconciliato)
- Abbinamento con la fattura
- Conversione di valuta
Tipi di pagamento
- In uscita (fornitori): bonifico, SEPA, addebito diretto
- In entrata (clienti): bonifico, carta, contanti
- Rimborsi: a clienti o da fornitori
- Giroconti: tra conti dell’azienda
- Riconciliazione: abbinamento con la banca
Estratti conto bancari
Gli estratti conto, importati (formato CBI/CSV) o inseriti manualmente, permettono la riconciliazione automatica con i pagamenti registrati, riducendo sensibilmente gli abbinamenti manuali. Vista estratti conto:
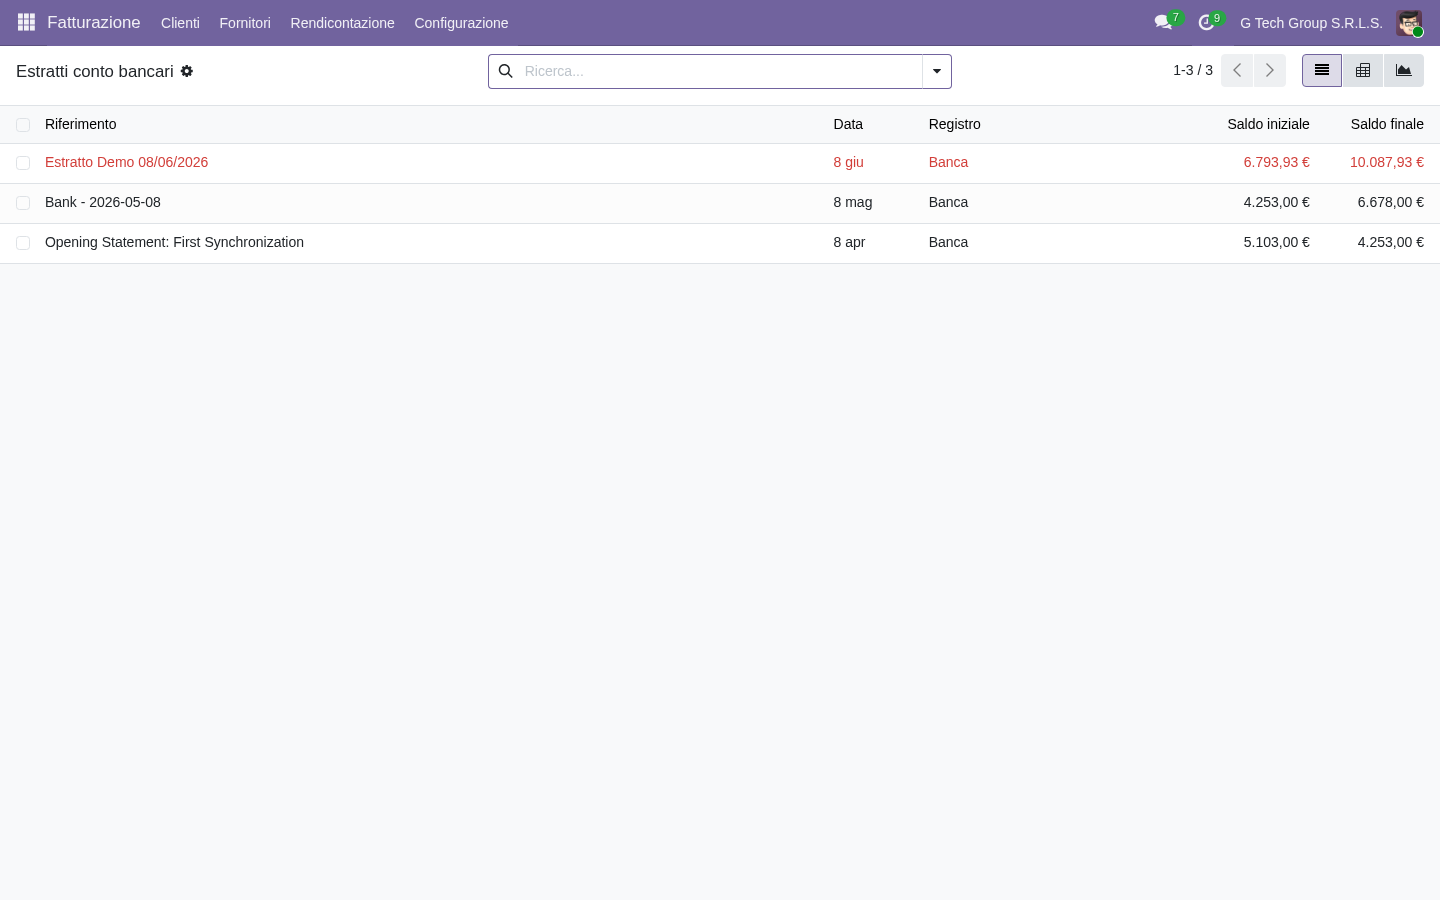
- Riferimento dell’estratto
- Periodo
- Saldo iniziale e finale
- Numero di movimenti
- Stato della riconciliazione
- Origine dell’importazione
- Quota di movimenti abbinati automaticamente
Flusso di riconciliazione
- Importazione del file bancario CBI (idealmente giornaliera)
- Il sistema analizza i movimenti
- Abbinamento con fatture e pagamenti registrati
- Abbinamento automatico per importo, data e riferimento
- Evidenza dei movimenti non abbinati
- Verifica manuale dei non abbinati
- Rettifica o creazione delle scritture mancanti
- Convalida della riconciliazione
- Report della posizione bancaria
Flusso dei costi integrato
Ricevimento dal fornitore
- Aumento delle rimanenze a magazzino
- Debito verso fornitore per fatture da ricevere
- In attesa di abbinamento con la fattura
Ricezione della fattura fornitore
- Chiusura delle fatture da ricevere
- Rilevazione delle differenze di prezzo
- Aggiornamento dei debiti verso fornitori
- Registrazione dell’IVA
Consegna al cliente
- Diminuzione delle rimanenze
- Rilevazione del costo del venduto
- Fattura cliente da emettere
Emissione della fattura cliente
- Collegamento con la consegna
- Crediti verso clienti e ricavi
- Registrazione dell’IVA
- Calcolo del margine
Pagamento al fornitore
- Uscita di banca
- Riduzione dei debiti verso fornitori
- Riconciliazione con la fattura
Incasso dal cliente
- Entrata di banca
- Riduzione dei crediti verso clienti
- Riconciliazione con la fattura
Report di valorizzazione del magazzino
Effetti sullo stato patrimoniale
- Attivo circolante: rimanenze
- Aggiornamento a ogni movimento
- Metodo FIFO, costo medio o standard
- Aggregazione di più magazzini
- Conversione multi-valuta
Effetti sul conto economico
- Ricavi da consegna e fattura
- Costo del venduto dai movimenti di magazzino
- Report dei margini automatico
- Analisi mensile degli scostamenti
- Confronto tra periodi
Rendiconto finanziario
- Gestione operativa: pagamenti a fornitori e incassi da clienti
- Variazione delle rimanenze (anch’essa nella gestione operativa)
- Variazioni del capitale circolante
- Previsione dei periodi successivi
Magazzino multi-azienda
Trasferimenti infragruppo
- Movimento di merce tra azienda A e azienda B
- Regole sui prezzi di trasferimento
- Fattura infragruppo automatica
- Conversione di valuta se necessaria
- Elisioni in fase di consolidamento
Aspetti da considerare
- Consigliato lo stesso metodo di valorizzazione
- Registri dedicati per ogni azienda
- Mappatura fiscale infragruppo
- Tracciabilità tra più società
- Report consolidati
Adempimenti fiscali italiani
Fattura elettronica integrata
- Fatture fornitori ricevute tramite SdI
- Fatture clienti inviate allo SdI
- XML conforme alle specifiche tecniche (tipi documento da TD01 a TD29)
- Conservazione digitale a norma
- Codici IVA e nature corretti
Registri obbligatori
- Registro IVA acquisti
- Registro IVA vendite
- Registro dei corrispettivi
- Libro degli inventari
- Registro dei beni ammortizzabili
Dichiarazioni periodiche
- LIPE (comunicazione liquidazioni periodiche IVA)
- Dichiarazione IVA annuale
- Operazioni con l’estero via SdI (TD17-TD19; l’esterometro è stato sostituito dal 1° luglio 2022)
- Intrastat (scambi di beni e servizi con altri Paesi UE)
Indicatori (KPI) contabili
Operativi
- Giorni per la chiusura mensile (obiettivo da definire in base all’azienda)
- Quota di movimenti bancari riconciliati automaticamente
- Quota di fatture abbinate automaticamente nel confronto a tre vie
- Riduzione delle scritture manuali
Finanziari
- DPO (giorni medi di pagamento ai fornitori)
- DSO (giorni medi di incasso dai clienti)
- Ciclo di conversione della cassa
- Efficienza del capitale circolante
- Affidabilità dei margini
Esempi illustrativi per PMI italiane
Esempio 1 — Distribuzione
- Migliaia di articoli gestiti a magazzino
- Valorizzazione FIFO automatica
- Confronto a tre vie in larga parte automatico
- Chiusura mensile più rapida
- Report dei margini giornaliero
Esempio 2 — Manifattura
- Costo standard con analisi degli scostamenti
- Calcolo automatico dei costi dalla distinta base
- Monitoraggio dedicato del semilavorato (WIP)
- Revisione mensile degli scostamenti
- Maggiore controllo dei costi nel tempo
Esempio 3 — E-commerce
- Ricavi da più canali
- Costo medio per semplicità
- Riconciliazione giornaliera di Stripe/PayPal
- Margine per articolo in tempo reale
- Previsioni di cassa più affidabili
Esempio 4 — Gruppo multi-azienda
- Tre società italiane
- Trasferimenti infragruppo quotidiani
- Consolidamento mensile
- Rispetto delle regole sui prezzi di trasferimento
- Documentazione sempre pronta per le verifiche
5 errori comuni nell’integrazione contabile
- Valorizzazione non automatica: aggiornare le rimanenze a mano una volta al mese significa avere dati di bilancio sempre in ritardo
- Confronto a tre vie disattivato: pagamenti ai fornitori senza controllo, con rischio di errori e frodi
- Riconciliazione bancaria tardiva: farla solo a fine mese lascia senza visibilità sulla liquidità
- Stesso registro per più aziende: confusione nelle elisioni infragruppo
- Codici IVA o posizioni fiscali errati: fatture fornitori registrate male, con problemi nei registri e nelle liquidazioni
FAQ sull’integrazione contabile
Valorizzazione automatica o manuale?
La valorizzazione automatica è consigliata per la maggior parte delle PMI. Quella manuale (periodica) si mantiene solo in casi particolari o per preferenza del commercialista. Richiede più lavoro iniziale di configurazione, ma semplifica la gestione ordinaria.
Il confronto a tre vie è obbligatorio?
Non è obbligatorio per legge, ma è fortemente consigliato per i controlli interni e la prevenzione delle frodi. Le tolleranze sono configurabili (ad esempio 2% sul prezzo, 5% sulla quantità), con un flusso di approvazione per le eccezioni.
Ogni quanto riconciliare la banca?
Importazione e riconciliazione automatica giornaliera, con verifica manuale settimanale. Avere una visione aggiornata della liquidità è fondamentale per una PMI.
Quanto richiede una configurazione multi-azienda?
Indicativamente da 1 a 3 mesi tra analisi, configurazione e formazione. Le regole infragruppo sono articolate: è consigliabile un avvio graduale.
Quanto tempo serve per preparare una verifica?
Con un’integrazione ben configurata la preparazione è molto più rapida rispetto alla raccolta manuale dei documenti, perché la tracciabilità delle registrazioni e i report standard sono già disponibili.
Conclusione
L’integrazione contabile trasforma il magazzino in una base solida per le decisioni finanziarie. La configurazione richiede indicativamente 4-12 settimane, da svolgere insieme al commercialista. I benefici: chiusure più rapide, meno lavoro manuale, verifiche più semplici e margini sempre chiari. La prossima guida (15/15, ultima della serie) tratterà sostenibilità ed economia circolare, con il riepilogo della serie Inventory.
Vuoi integrare magazzino e contabilità nella tua azienda?
I consulenti certificati Odoo di BrentaSoft ti affiancano nella configurazione di Odoo Inventory e Accounting: piano dei conti, registri dedicati, confronto a tre vie, riconciliazione bancaria, gestione multi-azienda e formazione per l’amministrazione e il commercialista.
Prenota una call conoscitiva oppure prova la nostra demo Odoo 19. Oppure prova Odoo direttamente su odoo.com (link di riferimento BrentaSoft).
Vuoi una soluzione su misura per la tua azienda?
Brentasoft sviluppa gestionali, CRM e software personalizzati per PMI italiane. Parliamo del tuo progetto.