Sessantacinquesima guida operativa su Odoo 19 per le PMI italiane. La rendicontazione ESG (ambiente, sociale, governance) non è più un tema riservato alle grandi aziende. Anche se la direttiva europea CSRD (Corporate Sustainability Reporting Directive) è stata ridimensionata nel 2025-2026 e oggi non obbliga direttamente la gran parte delle PMI, i clienti industriali chiedono dati di sostenibilità ai fornitori, le banche integrano i fattori ESG nella valutazione del merito di credito e gli investitori ne tengono conto. Organizzare oggi i dati ESG aiuta a rispondere a queste richieste e a prepararsi all’evoluzione delle regole. In questa guida vediamo come strutturare la rendicontazione ESG con Odoo 19.
Gli argomenti: i 3 pilastri ESG, gli standard di riferimento (GRI, SASB, TCFD, ESRS), gli indicatori tipici per pilastro, l’analisi di materialità, la raccolta dei dati con Odoo, le voci di costo e i benefici, alcuni esempi applicativi nella manifattura italiana.
Che cos’è la rendicontazione ESG
I 3 pilastri
- Ambiente (Environment): impatto ambientale (emissioni, energia, acqua, rifiuti)
- Sociale (Social): gestione delle persone, catena di fornitura, comunità locali
- Governance: governo societario, etica, gestione dei rischi
Perché interessa le PMI italiane
- CSRD: dopo il rinvio di due anni (direttiva “stop-the-clock” del 2025, recepita in Italia) e il pacchetto Omnibus di semplificazione, l’obbligo riguarda le imprese più grandi; le PMI sono coinvolte soprattutto indirettamente, come fornitori
- Clienti industriali: questionari e clausole di sostenibilità nei contratti di fornitura
- Banche: i fattori ESG entrano nella valutazione del merito di credito, secondo gli orientamenti dell’Autorità bancaria europea
- Attrattività verso i talenti: le nuove generazioni valutano anche i comportamenti dell’azienda
- Investitori: i fondi di investimento considerano i criteri ESG
Ambiente: misurare l’impatto
Emissioni di gas serra (GHG)
- Scope 1: emissioni dirette (combustioni, veicoli aziendali)
- Scope 2: emissioni indirette dall’energia acquistata
- Scope 3: emissioni della catena del valore (fornitori, distribuzione, fine vita dei prodotti)
Energia
- Consumo totale in kWh
- Quota da fonti rinnovabili
- Intensità energetica per unità di fatturato o di prodotto
- Monitoraggio dei programmi di risparmio
Acqua
- Prelievi totali in m³
- Quota di acqua riciclata
- Esposizione ad aree a stress idrico
Rifiuti
- Rifiuti totali prodotti
- Quota avviata a riciclo o recupero
- Quota conferita in discarica
- Tracciamento dei rifiuti pericolosi
Dati ambientali dagli ordini di produzione
Gli ordini di produzione di Odoo possono essere arricchiti (con campi personalizzati o integrazioni con contatori e sensori) per registrare consumi energetici e rifiuti per unità prodotta. Aggregando questi dati si ottengono indicatori ambientali dettagliati, base per il calcolo delle emissioni Scope 1 e 2:
- Consumo energetico per ordine di produzione
- Consumo d’acqua per ordine
- Rifiuti generati per ordine
- CO2 equivalente per unità prodotta, con fattori di emissione documentati
- Aggregazione per stabilimento e per azienda
Sociale: persone e catena di fornitura
Capitale umano
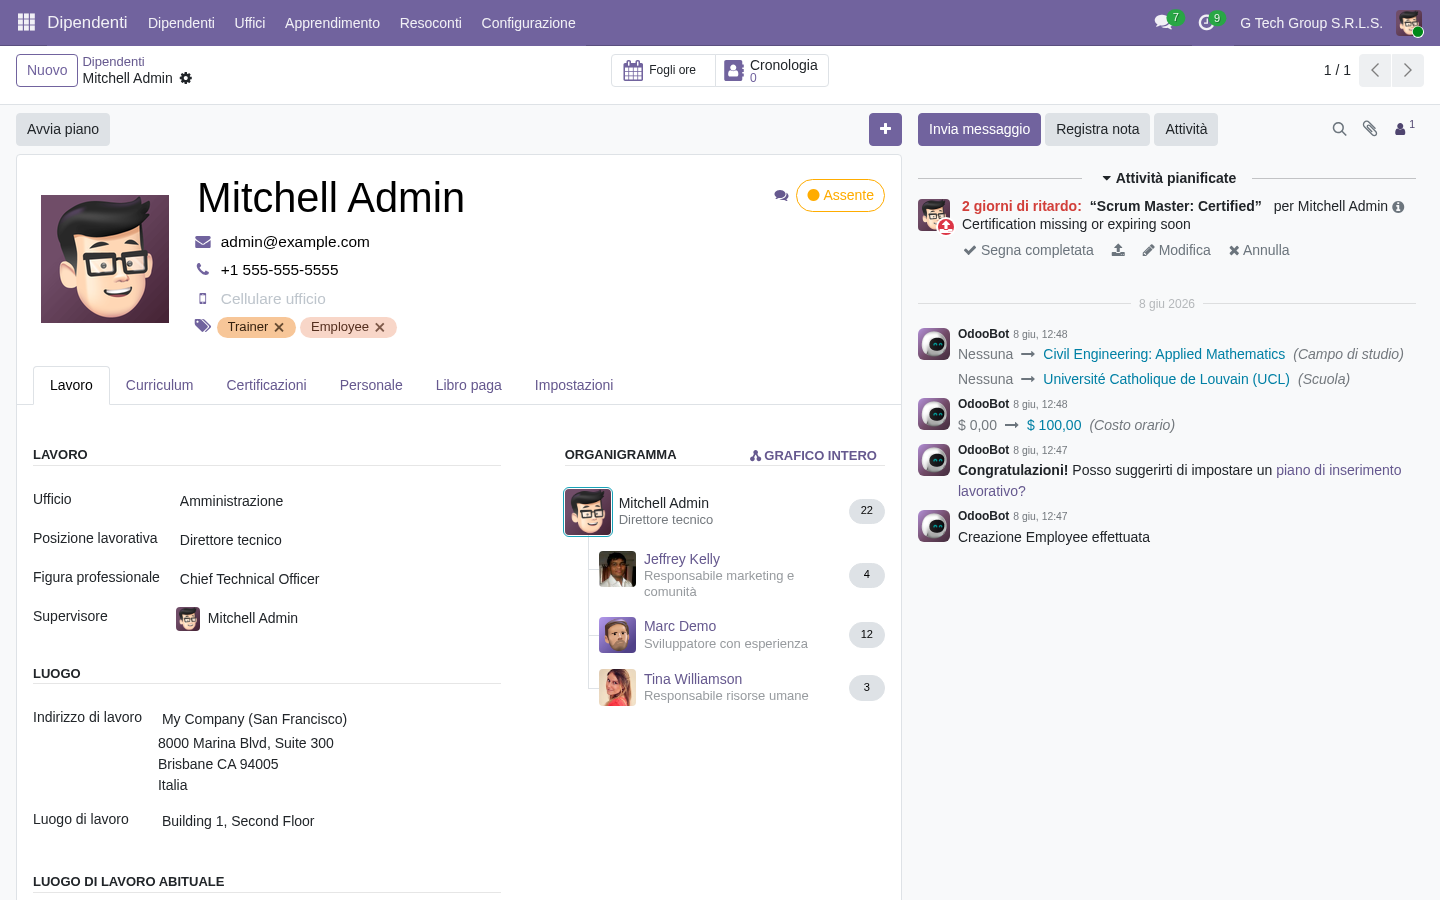
La scheda dipendente di Odoo è la base del pilastro sociale: competenze, ore di formazione, equità retributiva, composizione del personale, valutazioni, avvicendamento. Dati strutturati permettono una rendicontazione accurata:
- Composizione del personale (genere, età, area geografica)
- Ore di formazione per dipendente
- Indicatori di equità retributiva
- Tasso di avvicendamento (turnover)
- Infortuni e incidenti su salute e sicurezza
- Risultati delle indagini di clima aziendale
Etica della catena di fornitura
- Codice di condotta per i fornitori
- Audit di sostenibilità presso i fornitori
- Esposizione verso Paesi a rischio
- Prevenzione del lavoro forzato
- Tracciabilità dei fornitori diretti e di secondo livello
Rapporto con il territorio
- Quota di acquisti da fornitori locali
- Investimenti a favore della comunità
- Occupazione locale
- Dialogo con i portatori di interesse
Ambiente: flussi di materiali
La distinta base (BOM, Bill of Materials) è la fonte principale per le metriche sui flussi di materiali. Componenti vergini o riciclati, impatto ambientale lungo il ciclo di vita e opzioni di fine vita sono dati che si possono registrare in modo strutturato:
- Contenuto riciclato per distinta base
- Uso di materie prime critiche
- Impronta ambientale per componente
- Emissioni incorporate nella distinta
- Classificazione di fine vita
- Indice di riparabilità
Governance: rischio fornitori ed etica degli acquisti
Le anagrafiche dei contatti di Odoo, in particolare dei fornitori, sono il punto di partenza della governance: qualifica strutturata, audit periodici, codice di condotta sottoscritto. Sono tutti dati che alimentano la “G” di ESG:
- Verifica preliminare (due diligence) del fornitore completata
- Codice di condotta sottoscritto
- Audit ESG superato
- Certificazioni monitorate con scadenze
- Punteggio di rischio per fornitore
- Monitoraggio della concentrazione degli acquisti
Conformità degli acquisti e dati dei fornitori
Ogni ordine d’acquisto è un’occasione di governance: documentare che il fornitore rispetta gli standard ESG, che il prodotto ha le certificazioni richieste, che i pagamenti avvengono nei termini. Regole automatiche aiutano a prevenire le violazioni:
- Approvazione dei fornitori con regole rigorose
- Certificazioni ESG richieste per gli acquisti di importo elevato
- Termini di pagamento corretti, senza penalizzare i piccoli fornitori
- Clausole anticorruzione
- Verifica sui minerali da zone di conflitto
Standard ESG di riferimento
GRI (Global Reporting Initiative)
- Lo standard internazionale più diffuso
- Struttura modulare, con standard settoriali
- Standard universali aggiornati nel 2021, orientati a tutti i portatori di interesse
- Adatto anche alle PMI, partendo dall’analisi di materialità
SASB (Sustainability Accounting Standards Board)
- Focalizzato sulla rilevanza finanziaria
- Standard specifici per settore
- Pensato per gli investitori
- Oggi gestito dalla IFRS Foundation e integrato negli standard ISSB
TCFD (Task Force on Climate-related Financial Disclosures)
- Raccomandazioni specifiche sul clima
- Quattro aree: governance, strategia, gestione del rischio, metriche e obiettivi
- Analisi di scenario climatico
- La Task Force ha chiuso i lavori nel 2023: le raccomandazioni sono confluite nello standard IFRS S2 dell’ISSB
ESRS (European Sustainability Reporting Standards)
- Standard europei obbligatori per i soggetti tenuti alla CSRD
- Primo set: 12 standard (2 trasversali e 10 tematici), in corso di semplificazione
- Doppia materialità (di impatto e finanziaria)
- Applicazione per ondate, con calendario modificato dal pacchetto Omnibus
Analisi di materialità
Che cos’è
- Individuare i temi ESG “materiali”, cioè rilevanti per la specifica azienda
- Doppia prospettiva: materialità d’impatto e materialità finanziaria
- Consultazione dei portatori di interesse
- Risultato: elenco dei temi prioritari
Percorso tipico
- 1. Individuazione dell’insieme dei temi possibili
- 2. Valutazione interna della rilevanza
- 3. Consultazione dei portatori di interesse (clienti, dipendenti, fornitori, comunità)
- 4. Matrice di priorità (impatto × probabilità)
- 5. Elenco dei temi materiali
- 6. Definizione delle informazioni da rendicontare per ciascun tema
Esempi per la manifattura
- Temi in genere materiali: energia, emissioni, materiali, sicurezza dei lavoratori, etica della catena di fornitura
- Temi in genere meno materiali: etica del marketing, attività di lobbying (raramente rilevante per le PMI)
Voci di costo della rendicontazione ESG
Avvio
- Analisi di materialità
- Scelta e adattamento dello standard di riferimento
- Infrastruttura di raccolta dati (Odoo e integrazioni)
- Misurazione della situazione di partenza
- Formazione del team
- Eventuale verifica esterna indipendente (assurance)
Costi ricorrenti annuali
- Raccolta continua dei dati
- Preparazione del report
- Verifica esterna, se richiesta o scelta
- Interventi di miglioramento
Benefici
- Migliore posizione nel dialogo con le banche e nell’accesso a finanziamenti legati alla sostenibilità
- Risposte più rapide e coerenti ai questionari dei clienti industriali
- Maggiore attrattività verso i talenti
- Riduzione dei rischi normativi e reputazionali
- Individuazione di inefficienze operative
Calendario CSRD: il quadro dopo il pacchetto Omnibus
| Periodo | Soggetti | Cosa |
|---|---|---|
| Dall’esercizio 2024 | Prima ondata: grandi enti di interesse pubblico già soggetti alla dichiarazione non finanziaria (oltre 500 dipendenti) | Rendicontazione secondo gli ESRS |
| Rinviato di 2 anni (direttiva “stop-the-clock” 2025) | Altre grandi imprese e PMI quotate | Obbligo rinviato; con l’Omnibus l’ambito si restringe alle imprese con più di 1.000 dipendenti e oltre 450 milioni di euro di fatturato e le PMI quotate escono dall’obbligo |
| Catena del valore | PMI fornitrici di imprese obbligate | Le informazioni richieste dai clienti obbligati sono limitate, come riferimento, a quanto previsto dallo standard volontario VSME |
| Volontario | PMI non obbligate | Standard volontario VSME |
Il quadro normativo è in evoluzione: soglie e date vanno verificate con il proprio consulente al momento della pianificazione.
VSME (standard volontario per le PMI)
Che cos’è
- Standard ESG semplificato per le PMI non obbligate alla CSRD
- Pubblicato dall’EFRAG a dicembre 2024 e raccomandato dalla Commissione europea nel 2025
- Modulare: modulo di base e modulo completo
- Riferimento per limitare le richieste di dati che le grandi imprese possono rivolgere ai fornitori
Vantaggi per le PMI
- Risponde alle richieste di clienti industriali e banche con un formato unico
- Prepara a eventuali obblighi futuri
- Costi contenuti rispetto agli ESRS completi
- Standardizzato, evita questionari tutti diversi
Errori comuni nella rendicontazione ESG
“Ecologismo di facciata” (greenwashing)
Problema: affermazioni di sostenibilità senza dati solidi, contestate nelle verifiche.
Soluzione: solo affermazioni supportate dai dati, verifica esterna, trasparenza sulle lacune.
“Rendicontazione senza strategia”
Problema: report ESG fatto solo per adempimento, scollegato dal business.
Soluzione: strategia ESG integrata con quella aziendale, indicatori declinati per area.
“Dati di scarsa qualità”
Problema: dati raccolti a mano, con errori e senza tracciabilità.
Soluzione: raccolta dati in Odoo il più possibile automatica, con controlli definiti.
“Scope 3 ignorato”
Problema: si misurano solo Scope 1 e 2, mentre in molte aziende manifatturiere lo Scope 3 è la quota prevalente delle emissioni.
Soluzione: percorso graduale sullo Scope 3, collaborazione con i fornitori per i dati.
“Nessun piano d’azione”
Problema: indicatori misurati ma nessun piano di miglioramento.
Soluzione: obiettivi definiti, piano d’azione, responsabilità assegnate.
Esempi applicativi nella manifattura italiana
Gli scenari seguenti sono esempi illustrativi, non casi cliente.
Esempio 1 — Metalmeccanica: dati ESG per un cliente OEM
- Il costruttore cliente invia un questionario di sostenibilità
- Adozione dello standard VSME come formato di risposta
- Raccolta di energia, emissioni e sicurezza dai dati di Odoo
- Beneficio atteso: risposte coerenti e ripetibili a ogni richiesta
Esempio 2 — Alimentare: sostenibilità come leva commerciale
- Comunicazione di sostenibilità basata su dati verificabili
- Certificazioni ambientali e sociali monitorate in Odoo
- Tracciabilità delle materie prime per le linee di prodotto premium
Esempio 3 — Tessile: ESG e finanziamenti
- Finanziamento legato a obiettivi di sostenibilità (sustainability-linked loan)
- Condizioni economiche collegate al raggiungimento di indicatori concordati
Esempio 4 — Arredamento: rischi di un report superficiale
- Report ESG preparato in fretta per rispondere a una richiesta
- L’audit del cliente individua lacune nei dati
- Necessità di ricostruire la raccolta dati in modo strutturato
Domande frequenti
Devo iniziare con l’ESG anche se sono una piccola PMI?
Conviene almeno misurare la situazione di partenza. I motivi principali sono le richieste dei clienti industriali, il dialogo con le banche e l’evoluzione delle regole. Lo standard VSME, modulo di base, è il punto di partenza più proporzionato.
Quanto tempo serve per il primo report ESG?
Dipende dalla disponibilità dei dati: la misurazione iniziale richiede in genere qualche mese, il primo report completo un periodo più lungo. I cicli successivi sono più rapidi perché la raccolta dati è già organizzata.
Devo certificarmi ISO 14001 o ISO 26000?
Non è obbligatorio. ISO 14001 (sistemi di gestione ambientale) è certificabile e aumenta la credibilità verso clienti e portatori di interesse; ISO 26000 (responsabilità sociale) è una linea guida e non è certificabile.
Posso gestire l’ESG senza consulenti esterni?
La parte tecnica di raccolta dati sì, se Odoo è già configurato bene. Per strategia e analisi di materialità è utile un supporto esterno almeno la prima volta. Una verifica esterna indipendente aumenta la credibilità del report ed è obbligatoria per i soggetti tenuti alla CSRD.
Come scelgo gli indicatori giusti?
Combinando: (1) i requisiti dello standard scelto (ESRS o VSME); (2) gli standard di settore SASB; (3) i temi materiali emersi dall’analisi; (4) le richieste dei clienti industriali (controllate i loro questionari). L’elenco finale è in genere limitato a un numero gestibile di indicatori.
Prossimi passi
Nelle prossime guide vedremo come gestire la transizione 4.0/5.0 con gli incentivi italiani, come preparare gli audit di sostenibilità esterni e come integrare una contabilità delle emissioni dettagliata con Odoo.
Vuoi organizzare la rendicontazione ESG con Odoo nella tua azienda manifatturiera?
I consulenti certificati Odoo di BrentaSoft aiutano le PMI manifatturiere italiane a strutturare la raccolta dei dati ESG: anagrafiche, produzione, acquisti e personale, con indicatori pronti per lo standard VSME e per le richieste dei clienti.
Prenota una call conoscitiva oppure prova la nostra demo Odoo 19 online. Oppure prova Odoo direttamente su odoo.com (link referral di BrentaSoft).
Vuoi una soluzione su misura per la tua azienda?
Brentasoft sviluppa gestionali, CRM e software personalizzati per PMI italiane. Parliamo del tuo progetto.