Centoventottesima guida operativa su Odoo 19 per PMI italiane, decima della serie Contabilità (15 guide). La gestione dei crediti e del recupero è la barriera tra fattura emessa e denaro incassato: analisi per anzianità, solleciti automatici, factoring, fidi e classificazione dei clienti. Un processo strutturato riduce i ritardi di incasso e le perdite su crediti. Vediamo scadenzario, conti clienti, svalutazione, incassi e flusso di recupero.
In questa guida: analisi per anzianità, conti crediti verso clienti, svalutazione crediti, incassi, flusso di recupero, solleciti, factoring ed esempi.
Crediti e recupero: il quadro
Il problema
- Tempi medi di incasso spesso più lunghi dei termini contrattuali
- Termini contrattuali tipici: 30-60 giorni
- Ritardi ricorrenti di alcuni clienti
- Perdite su crediti inesigibili
- Capitale circolante immobilizzato nei crediti
Impatto sull’azienda
- Flussi di cassa instabili
- Capitale circolante in crescita
- Maggiori oneri finanziari
- Investimenti rinviati
- Tensione operativa
- Rapporti con i clienti più difficili
Approccio strutturato
- Valutazione del merito di credito prima della vendita
- Fido per cliente
- Termini di pagamento specifici
- Monitoraggio continuo
- Flusso di solleciti
- Escalation automatica
- Strumenti finanziari (factoring)
Analisi per anzianità (aging)
L’analisi per anzianità classifica i crediti per età: non scaduti, 1-30, 31-60, 61-90, oltre 90 giorni. Indica dove concentrare il recupero e mostra lo storico di ogni cliente. Vista del dettaglio:
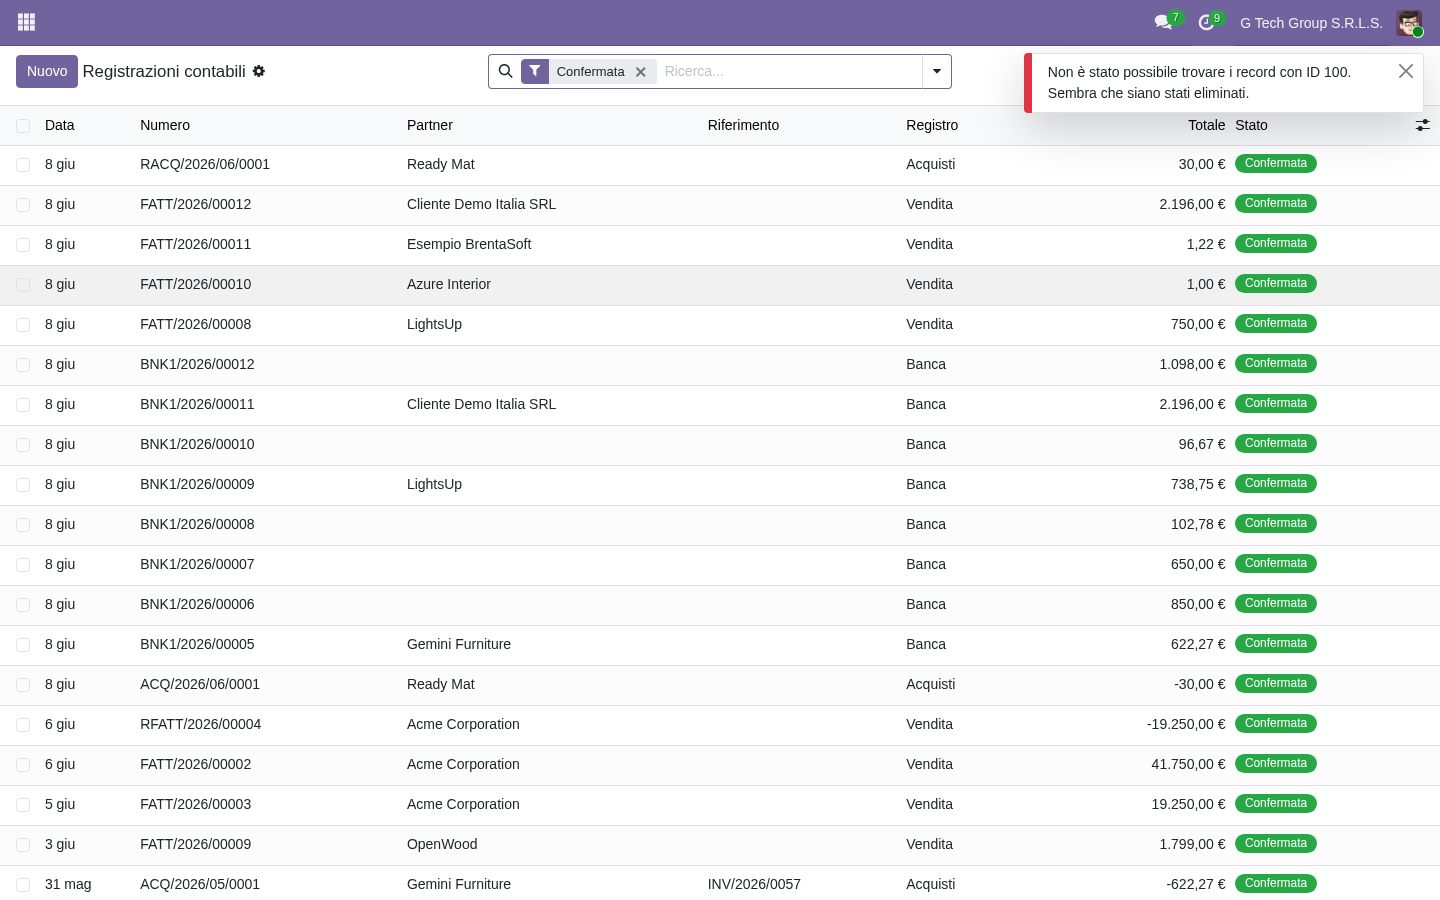
- Riferimento fattura
- Cliente
- Data fattura e scadenza
- Importo dovuto
- Giorni di ritardo
- Fascia di anzianità
- Data ultimo contatto
- Storico delle azioni
Fasce di anzianità
- Non scaduto: nessuna azione
- 1-30 giorni: ritardo lieve, promemoria cortese
- 31-60 giorni: attenzione, sollecito deciso
- 61-90 giorni: grave, escalation
- 91-180 giorni: critico, possibili vie legali
- Oltre 180 giorni: dubbio, probabile perdita
Conto crediti verso clienti
Il conto crediti verso clienti raccoglie tutti gli importi dovuti, con dettaglio per partner, anzianità e stato. È la base della gestione del recupero. Vista del conto:
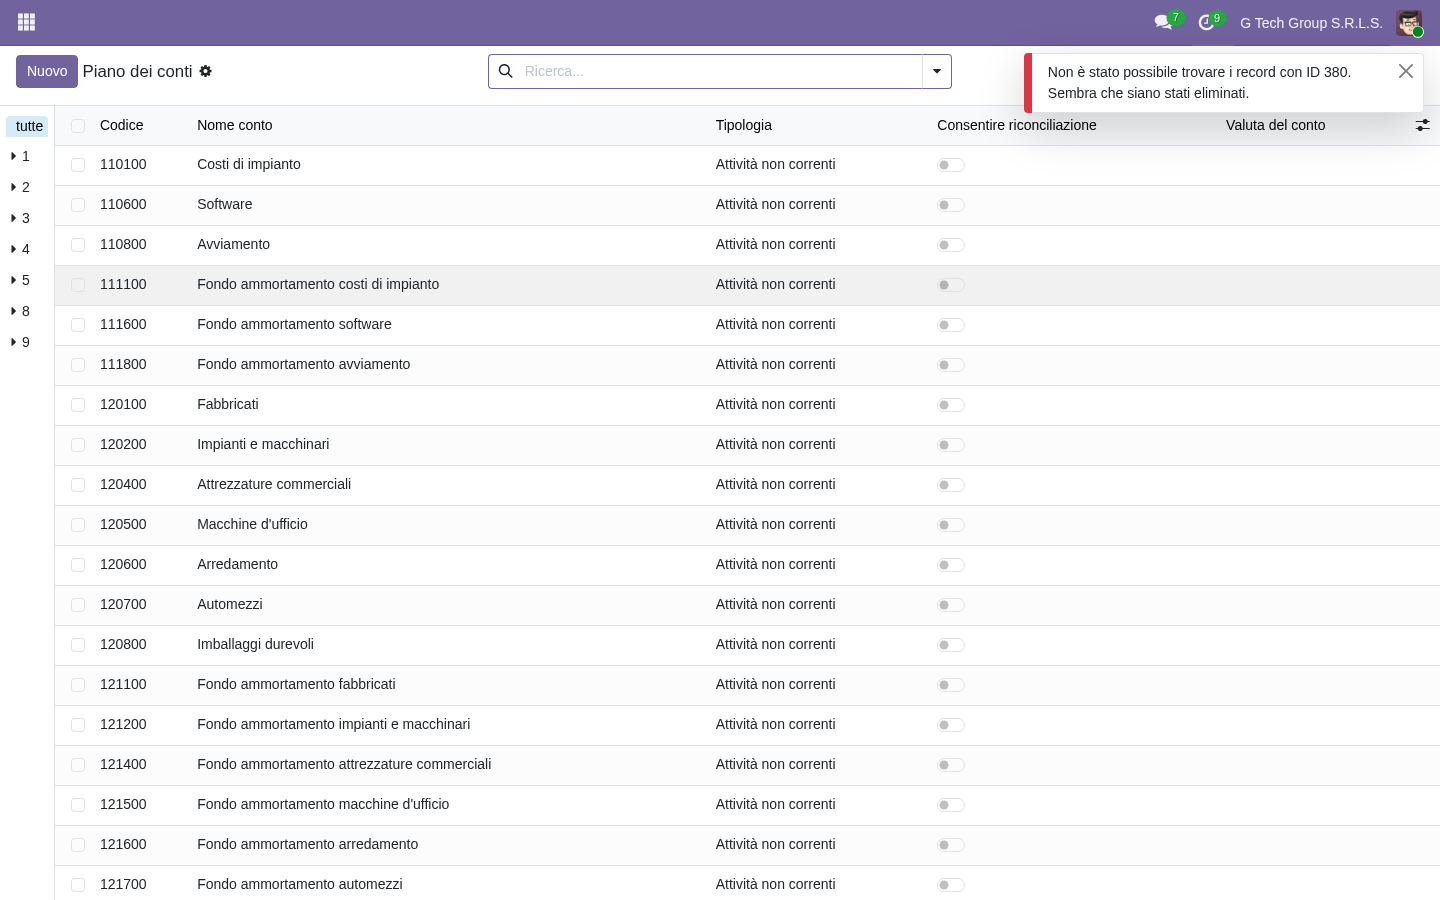
- Codice conto secondo il piano dei conti
- Nome “Crediti verso clienti”
- Tipo “Crediti” (attivo circolante)
- Riconciliazione abilitata
- Dettaglio per cliente
- Ripartizione per anzianità
- Conversione valutaria
- Accesso multi-società
Sottoconti crediti
- Clienti Italia
- Clienti UE
- Clienti extra-UE
- Crediti verso società del gruppo
- Effetti attivi (cambiali, Ri.Ba.)
- Crediti dubbi
- Fondo svalutazione (rettifica)
Svalutazione crediti
La svalutazione rileva la probabilità di non incassare. In bilancio va stimata in modo prudente; fiscalmente l’art. 106 TUIR ammette in deduzione lo 0,5% dei crediti commerciali per esercizio, fino a un fondo pari al 5%. Non è un’imposta: in Odoo si registra con una scrittura di accantonamento. Vista della configurazione:
- Nome “Svalutazione crediti”
- Tipo: generica o specifica
- Importo: variabile
- Conto patrimoniale “Fondo svalutazione crediti”
- Conto di costo “Accantonamento svalutazione crediti”
- Deducibilità fiscale: 0,5% annuo
- Limite del fondo: 5% dei crediti
Regole fiscali
- Generica: 0,5% annuo deducibile, limite 5% (art. 106 TUIR)
- Specifica: per crediti dubbi; l’eccedenza non è deducibile
- Perdite: deducibili con elementi certi e precisi o procedure concorsuali (art. 101, c. 5 TUIR)
- Mini-crediti: scaduti da 6 mesi, entro le soglie di legge
- Documentazione: necessaria per la deduzione
Monitoraggio degli incassi
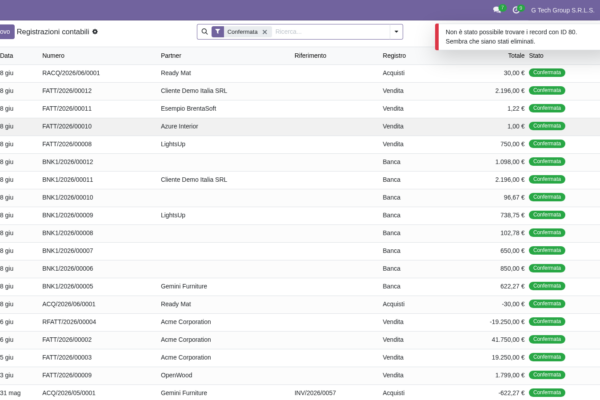
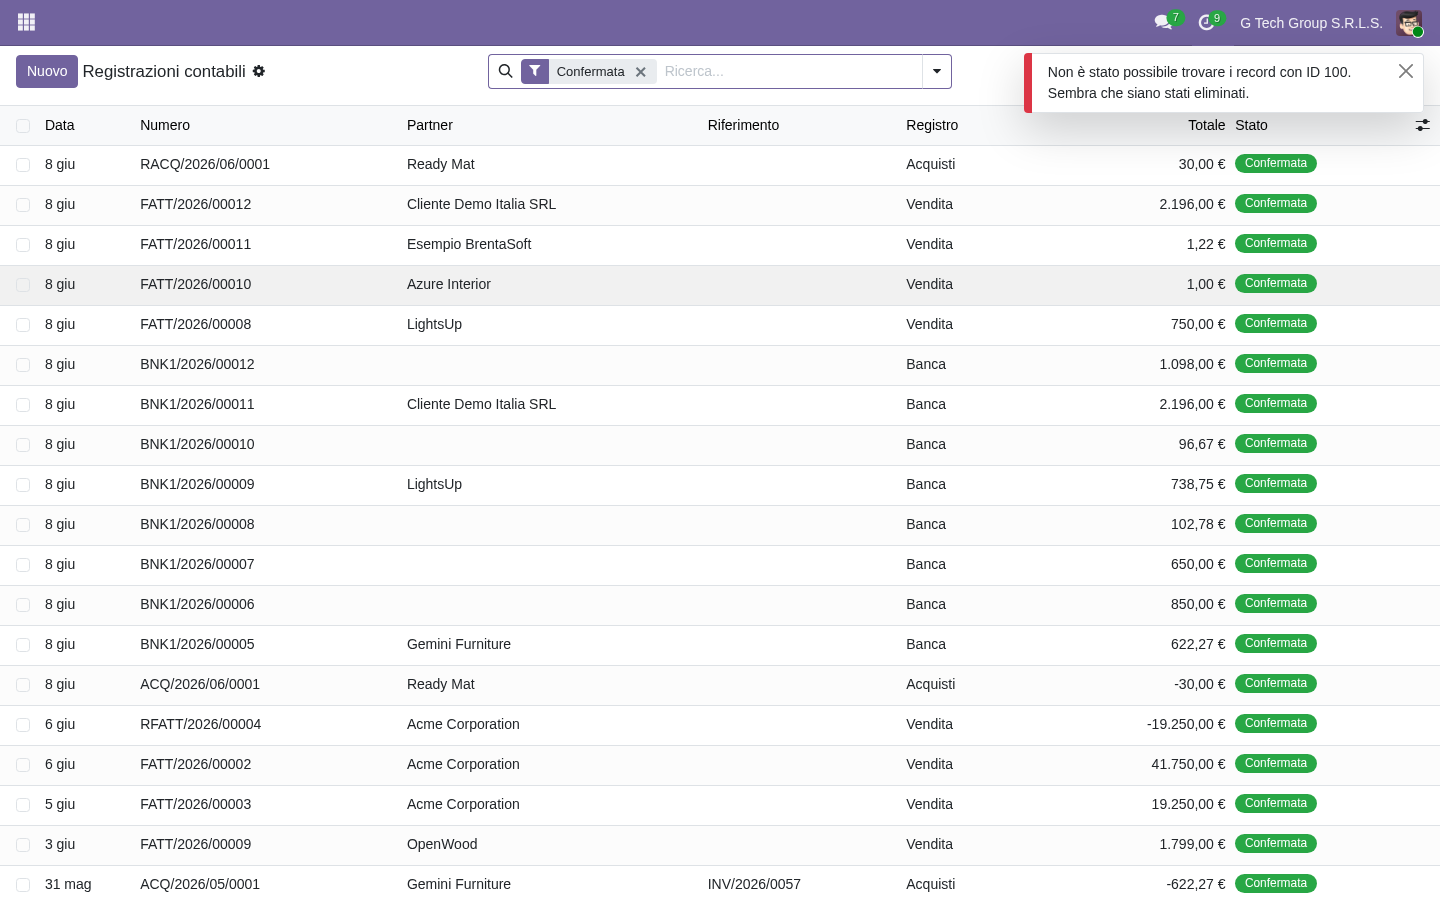
Gli incassi vanno abbinati alle fatture. Odoo propone abbinamenti automatici in riconciliazione bancaria e conserva la tracciabilità. Vista degli incassi:
- Riferimento
- Cliente
- Importo
- Data
- Metodo di pagamento
- Fattura abbinata
- Causale
- Stato riconciliazione
Abbinamento automatico
- Importo esatto
- Nome del cliente
- Numero fattura nella causale
- Vicinanza delle date
- Tolleranza configurabile
- Revisione manuale dei non abbinati
Flusso di recupero
Il flusso di recupero gestisce i crediti scaduti con azioni automatiche e manuali, dal promemoria cortese all’azione legale, senza carico amministrativo eccessivo. Vista del recupero:
- Cliente in recupero
- Totale dovuto
- Ripartizione per anzianità
- Storico delle azioni
- Prossima azione
- Quota recuperata
- Stato legale
Sequenza tipica
- 3 giorni prima: promemoria cortese
- +1 giorno: avviso di scadenza
- +7 giorni: primo sollecito
- +15 giorni: sollecito deciso con estratto conto
- +30 giorni: telefonata e avvertimento
- +45 giorni: ultimo avviso, con interessi di mora (D.Lgs. 231/2002)
- +60 giorni: diffida e avvio azione legale
- +90 giorni: società di recupero o stralcio del credito
Solleciti automatici
Livelli
- Più livelli (di solito 4-6), configurabili nei solleciti di pagamento (follow-up) di Odoo
- Per livello: modello email e giorni di attesa
- Escalation automatica senza risposta
- Avviso al responsabile
- Segnalazione dei ritardatari cronici
Modelli email
- Livello 1: cortese
- Livello 2: deciso e professionale
- Livello 3: serio, con avvertimento
- Livello 4: ultimo avviso con cenno alle vie legali
- Livello 5: diffida precontenziosa
Canali
- SMS
- Telefonata (importi rilevanti)
- Raccomandata o PEC
- Avviso nel portale clienti
Fidi ai clienti
Impostazione per cliente
- Fido assegnato
- Esposizione attuale
- Fido residuo calcolato
- Blocco nuovi ordini oltre il limite
- Deroga con approvazione
Valutazione del merito di credito
- Storico pagamenti
- Report di agenzie di informazioni commerciali
- Rischio di settore
- Bilanci
- Referenze
- Punteggio calcolato
Revisione dinamica
- Aumento con buona puntualità
- Riduzione con ritardi
- Revisione automatica su evento
- Comunicazione al cliente
- Coinvolgimento del commerciale
Classificazione dei clienti
Classi
- A: puntuale, volumi alti
- B: regolare, ritardi occasionali
- C: da monitorare
- D: problematico, solo pagamento anticipato
- F: bloccato
Applicazione
- Classe A: termini ampi
- Classe B: termini standard
- Classe C: termini ridotti
- Classe D: pagamento anticipato
- Classe F: nessuna nuova vendita
Factoring
Cos’è
- Cessione dei crediti a un factor (banca o società specializzata)
- Anticipo di una quota concordata del credito
- Il factor incassa dal cliente
- Saldo residuo all’incasso
Tipi
- Pro solvendo: il rischio di insolvenza resta all’azienda (con rivalsa)
- Pro soluto: il rischio passa al factor (senza rivalsa)
- Notificato: il cliente è informato
- Non notificato: cessione riservata
- Maturity: pagamento alla scadenza garantito
- Reverse factoring: su iniziativa del cliente debitore
Voci di costo
- Commissione sul credito ceduto
- Interessi sull’anticipo
- Spese fisse per fattura
- Vantaggio: liquidità immediata
- Tempi di attivazione: da concordare
Anticipo fatture
Differenze dal factoring
- Anticipo: finanziamento garantito dai crediti
- Factoring: cessione dei crediti
- Anticipo: rapporto bancario semplice
- Anticipo: il cliente di norma non è coinvolto
- Costo da confrontare caso per caso
Flusso
- Fattura emessa
- Linea di credito attiva
- Anticipo di una quota dell’importo
- Il cliente paga sul conto della banca
- Chiusura dell’anticipo
Gestione delle perdite su crediti
Individuazione
- Oltre 180 giorni
- Insolvenza del cliente
- Cliente irreperibile
- Contestazione irrisolvibile
- Procedure legali concluse
Accantonamenti
- Fondo svalutazione crediti
- Revisione periodica
- Accantonamento specifico
- Accantonamento generico
- Verifica della deducibilità
Stralcio
- Approvazione della direzione
- Prove documentali
- Trattamento fiscale
- Segnalazione del cliente
- Lezioni per la prevenzione
Esempi illustrativi
Esempio 1 — Manifattura B2B
- Obiettivo: ridurre i giorni di incasso
- Solleciti automatici
- Valutazione strutturata del credito
- Factoring sui clienti principali
- Perdite su crediti monitorate
Esempio 2 — Servizi di consulenza
- Fatturazione a stato avanzamento
- Anticipo all’avvio
- Fattura finale alla consegna
- Incassi monitorati per progetto
- Cassa più prevedibile
Esempio 3 — Distribuzione
- Centinaia di clienti attivi
- Fidi dinamici
- Assicurazione crediti
- Classificazione trimestrale
- Monitoraggio del DSO (giorni medi di incasso)
Esempio 4 — E-commerce B2C
- Pagamento anticipato
- Integrazione dei gateway di pagamento
- Incasso quasi immediato
- Gestione degli storni (chargeback)
- Prevenzione delle frodi
5 errori comuni nel recupero crediti
- Nessuna verifica prima della vendita: più rischio di insoluti
- Solleciti manuali: lavoro, errori e ritardi
- Factoring mai valutato: tensioni di liquidità evitabili
- Classificazione statica: rischio non aggiornato
- Stralci tardivi: crediti sopravvalutati in bilancio
Domande frequenti
L’assicurazione crediti conviene?
Soprattutto per export, clienti nuovi e importi elevati. Premio, copertura e tempi dipendono dalla compagnia e dal portafoglio clienti: confrontate più offerte.
Quanto costa il factoring?
Commissioni e interessi variano per operatore, contratto e rischio dei clienti. Confrontate il costo totale con altri finanziamenti e con il valore della liquidità immediata.
Solleciti decisi rovinano il rapporto?
Tono professionale ed escalation graduale tutelano la relazione. I toni fermi si usano solo dopo un silenzio prolungato.
Le perdite su crediti sono deducibili?
La svalutazione generica entro 0,5% annuo e 5% complessivo; le perdite con elementi certi e precisi o procedure concorsuali. Serve documentazione: verificate con il commercialista.
Il portale clienti aiuta?
Sì: consultare fatture e pagare online riduce gli attriti e spesso accelera gli incassi.
Conclusione
Con Odoo la gestione dei crediti diventa un processo strutturato: scadenzario chiaro, solleciti automatici e fidi controllati, con meno lavoro manuale e incassi più regolari. La prossima guida (11 di 15) tratterà il budget: budget annuale, previsioni rolling e analisi degli scostamenti.
Vuoi strutturare la gestione dei crediti nella tua azienda?
I consulenti certificati Odoo di BrentaSoft ti aiutano a impostare scadenzario, solleciti, fidi, factoring e formazione del personale.
Prenota una call conoscitiva oppure prova la nostra demo Odoo 19. In alternativa puoi provare Odoo direttamente su odoo.com (link di segnalazione BrentaSoft).
Vuoi una soluzione su misura per la tua azienda?
Brentasoft sviluppa gestionali, CRM e software personalizzati per PMI italiane. Parliamo del tuo progetto.