Centoventicinquesima guida operativa Odoo 19 per PMI italiane, settima della serie sulla contabilità (15 guide). La contabilità industriale e analitica è lo strumento del controllo di gestione: centri di costo, redditività dei progetti, confronto tra budget e consuntivo, margini per cliente e per prodotto. Una contabilità analitica ben impostata dà margini leggibili per ogni dimensione di analisi e permette decisioni basate sui dati, non sulle sensazioni. Vediamo conti analitici, centri di costo e sottocentri, distribuzione analitica, registrazioni su più dimensioni e attribuzione delle imposte.
Vediamo: dettaglio del conto analitico, anagrafica dei centri di costo, sottocentri, registrazioni con analitica, attribuzione delle imposte, cruscotti di redditività, scenari d’uso.
Contabilità analitica e contabilità generale
Contabilità generale
- Informativa esterna (bilancio, dichiarazioni fiscali)
- Principi contabili standardizzati (codice civile, OIC)
- Dati consuntivi
- Dati aggregati
- Orientata agli adempimenti
Contabilità analitica (gestionale)
- Informativa interna per la direzione
- Dimensioni di analisi definite dall’azienda
- Dati aggiornati in tempo reale e previsionali
- Dettaglio per singolo fattore di costo (cost driver)
- Orientata alle decisioni
Contabilità analitica in Odoo
- Analisi per dimensioni
- Più piani analitici in contemporanea
- Ripartizione percentuale flessibile
- Navigazione fino al singolo movimento
- Report per ciascuna dimensione
Il conto analitico
Il conto analitico è una “dimensione” di analisi: centro di costo, progetto, cliente, linea di prodotto, area geografica. Permette di seguire i costi e i ricavi in parallelo alla contabilità generale. Vista del dettaglio di un conto analitico:
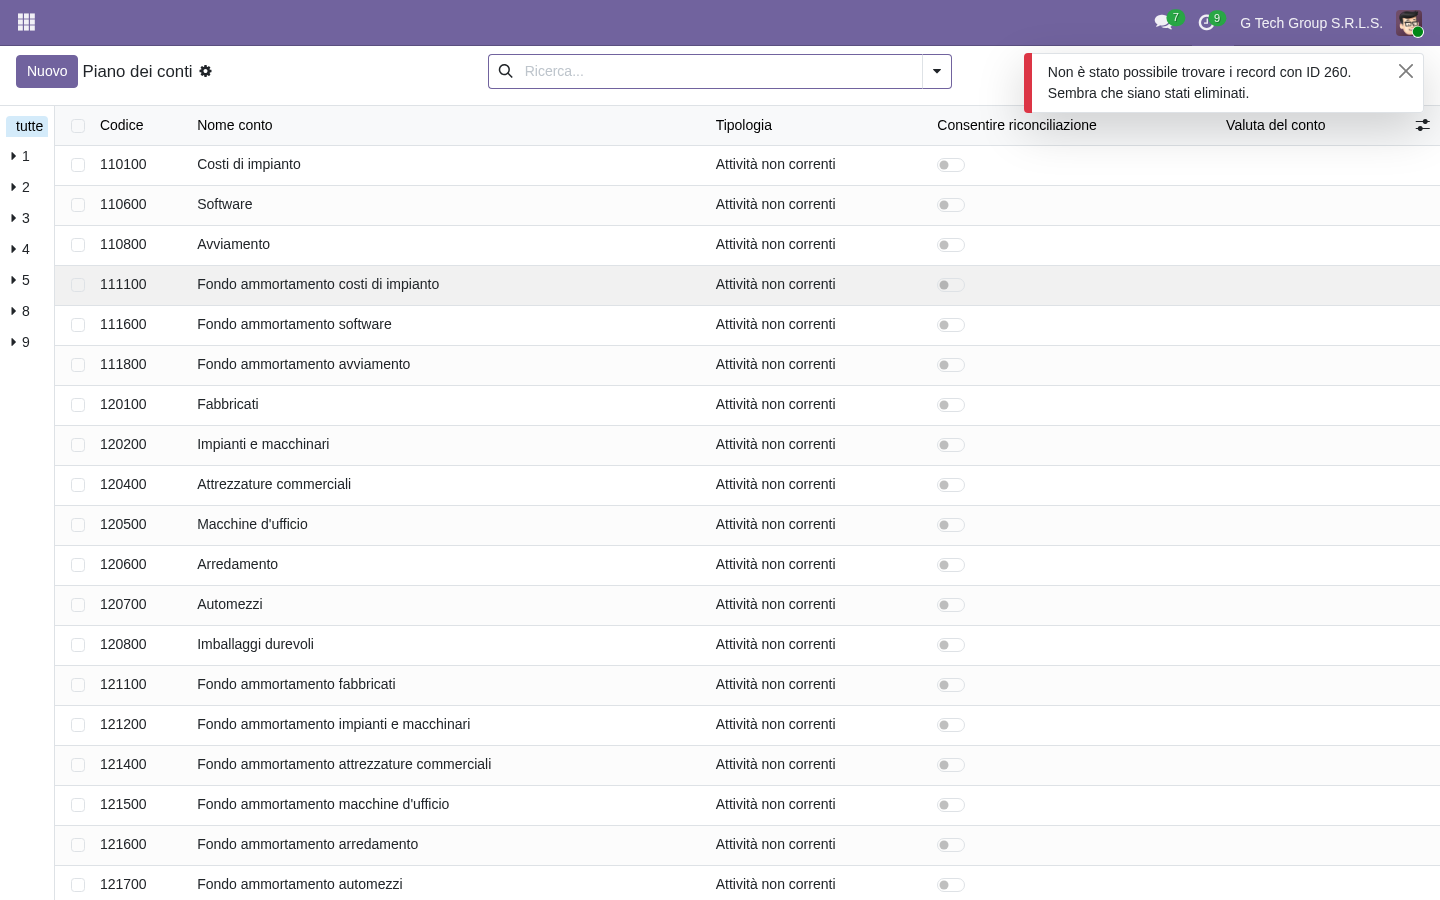
- Nome e codice del conto
- Piano analitico di appartenenza
- Responsabile assegnato
- Cliente collegato
- Attivazione/disattivazione
- Riferimento esterno
- Gestione della valuta
Dimensioni tipiche in una PMI
- Centro di costo: produzione, vendite, amministrazione, ricerca e sviluppo
- Progetto: commesse specifiche per cliente
- Cliente: clienti principali (key account)
- Linea di prodotto: famiglie di prodotti
- Area geografica: zone di vendita
- Venditore: per il calcolo delle provvigioni
- Reparto: struttura organizzativa
Anagrafica dei centri di costo
L’anagrafica dei centri di costo organizza le spese per funzione aziendale: Produzione, Vendite, Ricerca e sviluppo, Amministrazione, IT. I costi vengono attribuiti con percentuali di ripartizione e alimentano il conto economico riclassificato. Vista dei centri di costo:
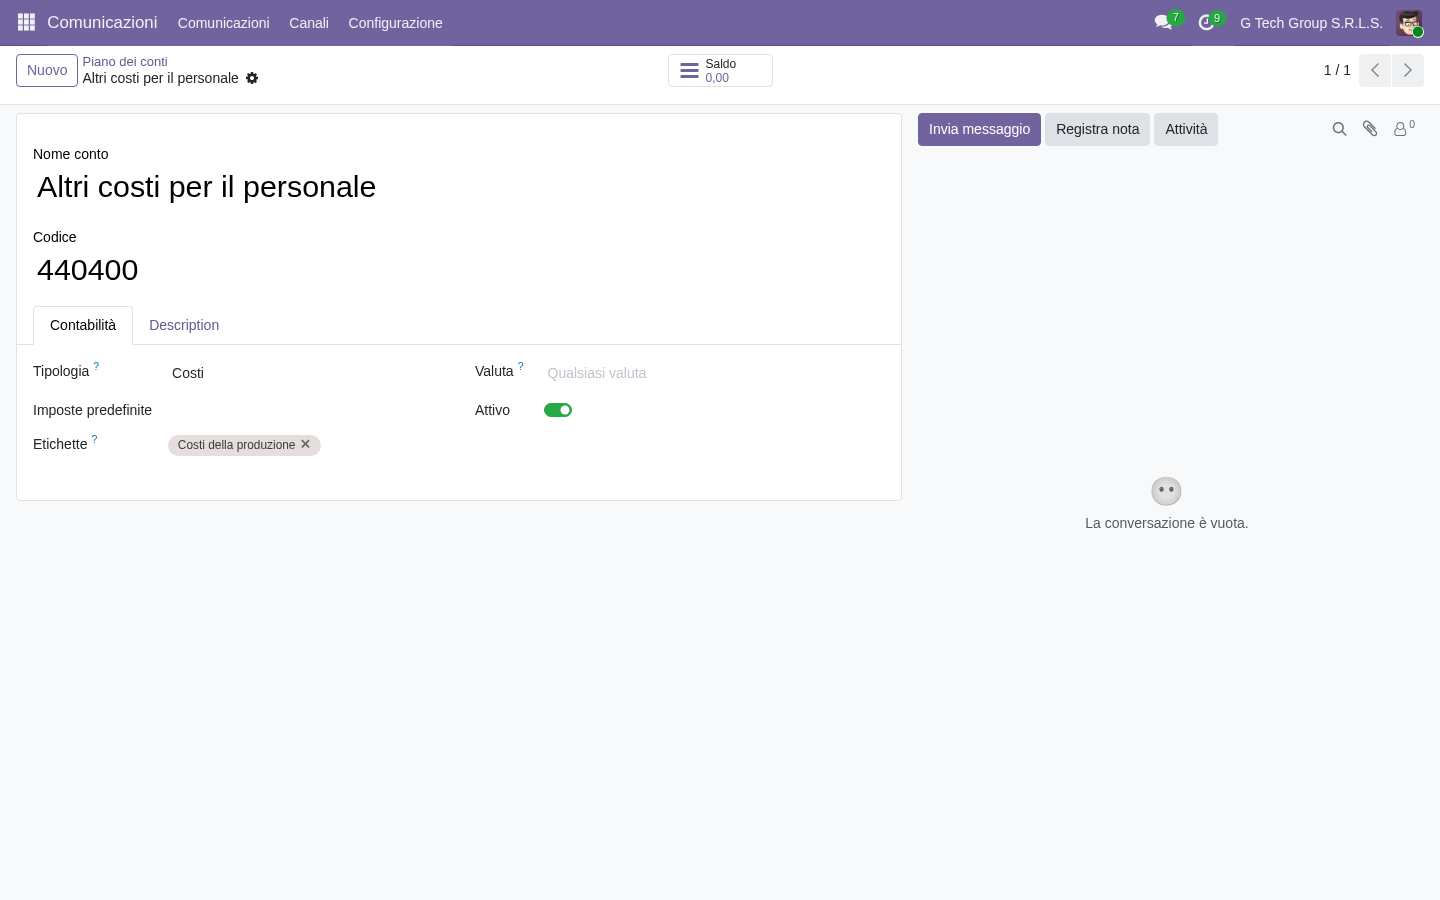
- Codice del conto (es. CC.PROD)
- Nome del centro di costo
- Responsabile
- Budget annuale
- Monitoraggio degli scostamenti
- KPI (indicatori chiave di prestazione) per centro
- Dettaglio delle spese
Centri di costo tipici di un’azienda manifatturiera
- CC.PROD: Produzione
- CC.MAGZ: Magazzino e logistica
- CC.VEND: Vendite e marketing
- CC.AMMIN: Amministrazione
- CC.IT: Sistemi informativi
- CC.QUAL: Controllo qualità
- CC.RICE: Ricerca e sviluppo
- CC.HR: Risorse umane
Sottocentri di costo: il livello di dettaglio
I sottocentri di costo permettono un’analisi più fine: CC.PROD può articolarsi in CC.PROD.LINEA1, CC.PROD.LINEA2, CC.PROD.MANUTENZIONE. Servono per attribuire i costi con maggiore precisione. Vista di un sottocentro di costo:
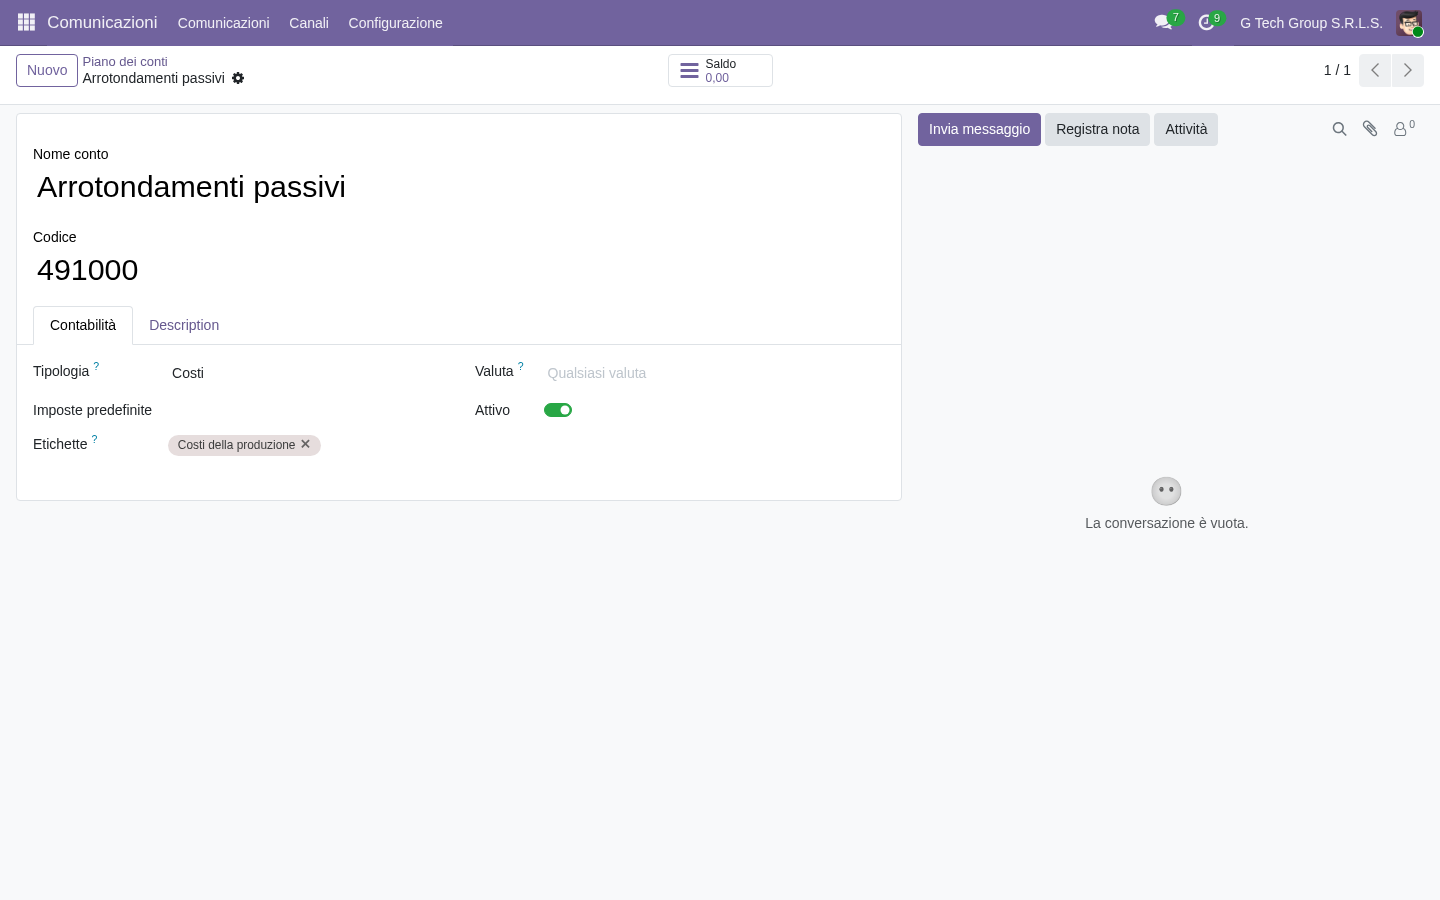
- Centro di costo padre
- Sottocodice (es. CC.PROD.LINEA1)
- Regole di ripartizione
- Responsabile del sottocentro
- Budget dedicato
- Indicatori di prestazione
- Monitoraggio dei fattori di costo
Buone pratiche sui centri di costo
- Da 5 a 10 centri principali in una piccola impresa
- Da 3 a 5 sottolivelli per centro principale
- Un numero complessivo gestibile, proporzionato alla struttura
- Revisione annuale
- Responsabilità chiara per ogni centro
Registrazioni con distribuzione analitica
Una registrazione contabile con distribuzione analitica permette di attribuire un costo a più dimensioni, ad esempio 70% Produzione e 30% Ricerca e sviluppo. Odoo può applicare la ripartizione in automatico in base a modelli di distribuzione predefiniti. Vista di una registrazione con analitica:
- Riferimento della registrazione
- Righe con conto di contabilità generale
- Distribuzione analitica per riga
- Percentuali di ripartizione
- Più piani analitici sulla stessa riga
- Modifica manuale possibile
- Tracciabilità delle modifiche
Esempio di ripartizione (illustrativo)
- Fattura di affitto da 1.000 €
- Ripartizione: CC.AMMIN 50% + CC.PROD 30% + CC.VEND 20%
- Il sistema crea 3 righe analitiche
- Report per centro di costo corretti
Attribuzione analitica delle imposte
Anche le imposte che costituiscono un costo possono essere attribuite ai centri di costo, per avere il quadro completo dell’impatto fiscale: IVA indetraibile, imposte locali e altri tributi. Configurando l’imposta perché rientri nel costo analitico, l’attribuzione avviene in automatico. Vista dell’imposta con analitica:
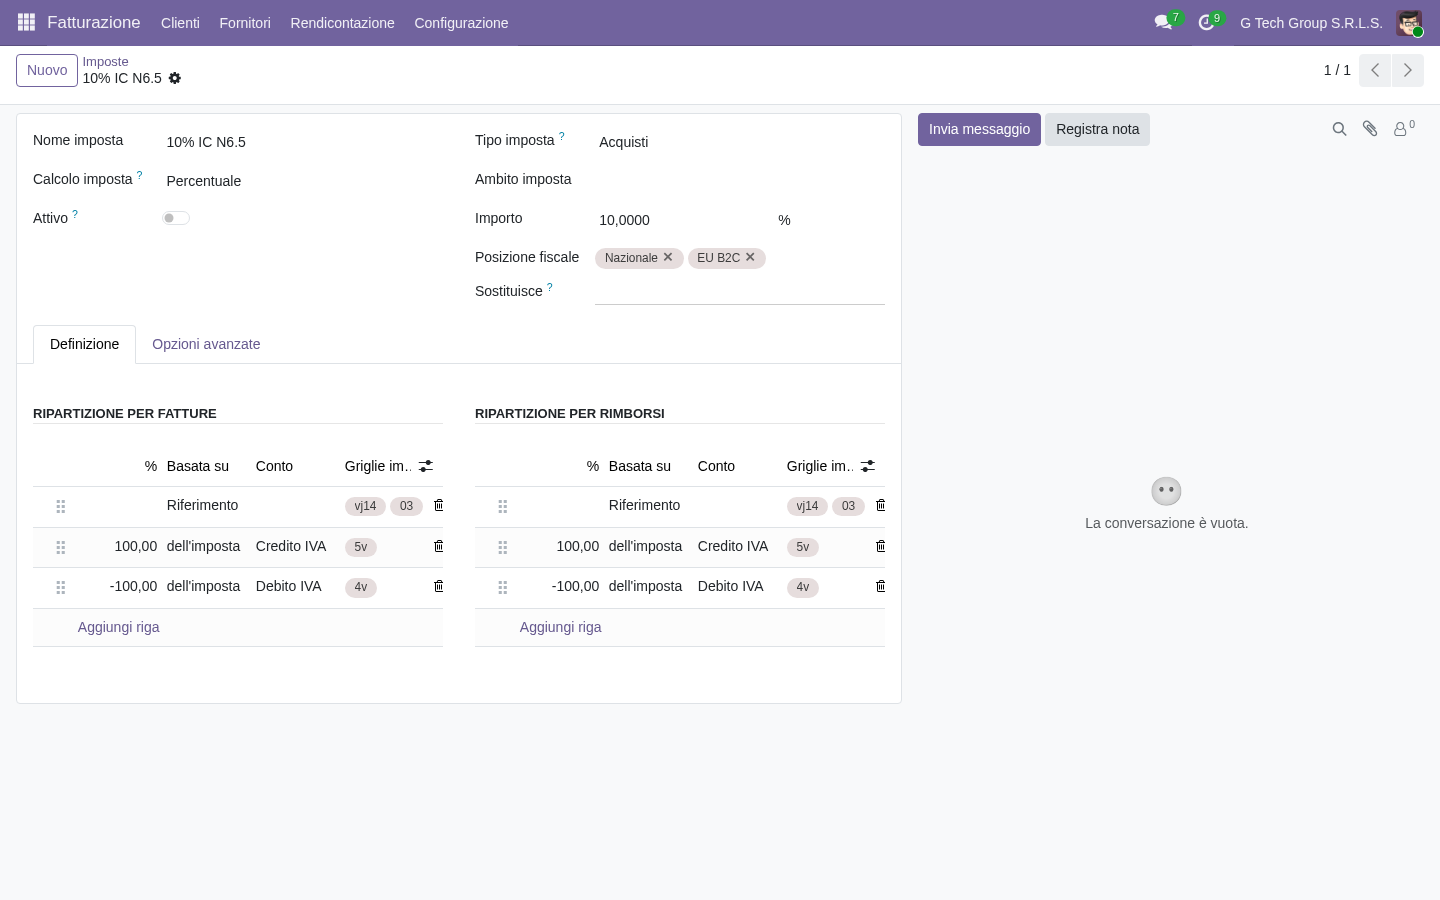
- Nome dell’imposta
- Piano analitico predefinito
- Conto analitico predefinito
- Centro di costo per tipologia
- Regole di distribuzione
- Modifica sulla singola fattura
- Report integrati
Attribuzioni tipiche
- IRAP → CC.AMMIN
- IMU sul fabbricato produttivo → CC.PROD
- Tasse automobilistiche → CC.VEND
- IVA indetraibile sulle auto → centro di costo che utilizza il veicolo
Piani analitici
Che cos’è un piano analitico
- Lo schema di una dimensione di analisi
- Più piani utilizzabili in contemporanea
- Esempio: piano Centri di costo + piano Progetti
- Configurabile secondo il modello di business
Piani tipici in una PMI
- Piano 1: Centri di costo (Produzione, Vendite, ecc.)
- Piano 2: Progetti (per le aziende che lavorano su commessa)
- Piano 3: Clienti (per l’analisi dei clienti principali)
- Piano 4: Linee di prodotto (per il margine di ciascuna linea)
- Piano 5: Aree geografiche (per zona)
Regole di applicazione
- Distribuzione predefinita per conto
- Distribuzione predefinita per partner
- Distribuzione predefinita per prodotto
- Modifica manuale sulla singola operazione
- Aggiornamento massivo tramite regole
Redditività dei progetti
Impostazione del progetto
- Progetto collegato a un conto analitico
- Budget assegnato
- Costi monitorati: materiali, manodopera, costi generali
- Ricavi attribuiti
- Margine calcolato in tempo reale
Conto economico per progetto
- Ricavi specifici del progetto
- Costi diretti (materiali, manodopera)
- Quota di costi generali attribuita
- Margine lordo
- Margine percentuale del progetto
- Confronto con il budget
Integrazione con i fogli ore
- Ore per dipendente e per progetto
- Costo orario × ore = costo della manodopera
- Attribuzione automatica
- Ore fatturabili e non fatturabili
- Tasso di utilizzo delle risorse
Budget e consuntivo
Impostazione del budget
- Budget annuale per conto
- Ripartizione per centro di costo
- Suddivisione trimestrale
- Dettaglio mensile
- Blocco dei periodi chiusi
Monitoraggio del consuntivo
- Registrazioni in tempo reale
- Confronto automatico con il budget
- Scostamento per periodo
- Scostamento progressivo da inizio anno
- Previsione aggiornata rispetto al budget iniziale
Analisi degli scostamenti
- Favorevole: costo effettivo < budget
- Sfavorevole: costo effettivo > budget
- Avvisi al superamento di soglie
- Notifica al responsabile
- Avvio di azioni correttive
Margini per cliente e per prodotto
Redditività per cliente
- Ricavi per cliente
- Costi diretti (COGS, cioè costo del venduto, e spedizioni)
- Quota di costi indiretti attribuita
- Valore del cliente nel tempo (customer lifetime value)
- Classifica dei clienti
Margine per prodotto
- Prezzo di vendita meno costo
- Margine percentuale per articolo
- Andamento nel tempo
- Confronto tra categorie
- Individuazione degli articoli a bassa rotazione
Analisi incrociate
- Cliente × Prodotto
- Area geografica × Venditore
- Periodo × Canale di vendita
- Tabelle pivot su più dimensioni
Report analitici
Report standard
- Conto economico per centro di costo
- Budget e consuntivo
- Analisi degli scostamenti
- Redditività dei progetti
- Classifica dei clienti
- Andamento dei margini
Cruscotti per la direzione
- KPI per dimensione
- Grafici di andamento
- Navigazione fino al dettaglio
- Confronto tra periodi
- Previsione e consuntivo a confronto
Scenari d’uso nelle PMI italiane (esempi illustrativi)
Scenario 1 — Manifattura
- 5 centri di costo principali
- Ripartizione per linea di produzione
- Revisione mensile degli scostamenti
- Individuazione delle aree di spesa da contenere
- Politiche di prezzo basate sui costi reali
Scenario 2 — Società di consulenza
- Redditività dei progetti per cliente
- Fogli ore integrati
- Monitoraggio del tasso di utilizzo
- Valorizzazione dei lavori in corso aggiornata
- Margine per tipologia di servizio
Scenario 3 — E-commerce
- Margine per articolo
- Analisi dei clienti per periodo di acquisizione (coorti)
- Redditività per canale
- Rendimento della spesa di marketing per canale
- Ottimizzazione dei prezzi
Scenario 4 — Azienda su più aree geografiche
- 5 zone geografiche
- Conto economico per area
- Revisione dell’allocazione delle risorse
- Decisioni di investimento basate sui dati
- Strategia di espansione
5 errori comuni nella contabilità analitica
- Troppi centri di costo: oltre un centinaio diventano ingestibili e le ripartizioni arbitrarie
- Nessuna regola di ripartizione: attribuzione manuale su ogni operazione → errori che si accumulano
- Budget mai aggiornato: senza revisione trimestrale si perde il contatto con la realtà
- Nessun responsabile: un centro di costo senza responsabile non genera azioni
- Analitica non integrata: fogli Excel separati → dati frammentati e incoerenti
Domande frequenti sulla contabilità analitica
La contabilità analitica è obbligatoria?
No, non è un obbligo fiscale: è una buona pratica di gestione. È consigliata alle PMI in crescita, indicativamente dai 10 dipendenti in su. Il beneficio principale è sapere dove si generano costi e margini.
Quanti centri di costo servono?
Da 5 a 10 principali per una piccola impresa, da 10 a 30 per una media impresa, di più nei grandi gruppi. Il livello di dettaglio deve rispecchiare i fattori di costo reali dell’attività. Va rivisto ogni anno.
La contabilità di progetto è integrata in Odoo?
Sì, nativamente: Progetti, Fogli ore e Contabilità analitica lavorano insieme. Ore, costi e ricavi vengono tracciati e la redditività è aggiornata in tempo reale. I tempi di configurazione dipendono dalla complessità dell’azienda.
Come si ripartiscono i costi generali?
Le basi più usate sono la percentuale sui ricavi, sulle ore o sulle unità prodotte. La soluzione più accurata è legare la ripartizione alle attività che generano il costo (metodo ABC, activity-based costing).
Con quale frequenza si lavora sul budget?
Il budget principale è annuale, con revisioni trimestrali e aggiornamento delle previsioni. Il monitoraggio è mensile e i periodi vengono bloccati dopo la chiusura.
Conclusione
La contabilità analitica trasforma la contabilità da semplice tenuta dei conti a strumento di controllo di gestione. I tempi di avvio dipendono da numero di dimensioni e centri di costo. Vantaggi: costi leggibili, decisioni basate sui dati, meno lavoro manuale nelle ripartizioni. La prossima guida (8/15) tratterà il consolidamento multi-società: operazioni infragruppo, conversione valutaria, elisioni.
Vuoi introdurre la contabilità analitica nella tua PMI?
I consulenti certificati Odoo di BrentaSoft ti affiancano su centri di costo, redditività dei progetti, budget e consuntivo, margini per cliente e prodotto e formazione di amministrazione e direzione.
Prenota una call conoscitiva oppure prova la nostra demo Odoo 19. Oppure prova Odoo direttamente su odoo.com (link referral BrentaSoft).
Vuoi una soluzione su misura per la tua azienda?
Brentasoft sviluppa gestionali, CRM e software personalizzati per PMI italiane. Parliamo del tuo progetto.