Centoventisettesima guida operativa su Odoo 19 per PMI italiane, nona della serie Contabilità (15 guide). La previsione dei flussi di cassa (cash flow forecast) è il radar finanziario dell’azienda: piano a 13 settimane, scenari, capitale circolante. Aiuta a prevenire tensioni di liquidità.
In questa guida: registrazioni di cassa, pagamenti in uscita, incassi, conti di liquidità, imposte, piano a 13 settimane, scenari ed esempi.
La previsione di cassa: il radar finanziario
Perché è importante
- Prevenire le crisi di liquidità
- Tempistica degli investimenti
- Pianificare i finanziamenti
- Capitale circolante
- Informare soci e investitori
- Rispettare i covenant bancari
- Pianificazione strategica
Orizzonti di previsione
- Giornaliero: operativo, 7-14 giorni
- Settimanale: rolling a 13 settimane (standard)
- Mensile: 6-12 mesi
- Trimestrale: 2-3 anni
- Annuale: budget e lungo periodo
Metodologie
- Diretta: dalle singole operazioni
- Indiretta: dal conto economico
- Ibrida: mix dei due
- Predittiva: modelli sui dati storici
Registrazioni contabili con effetto sulla cassa
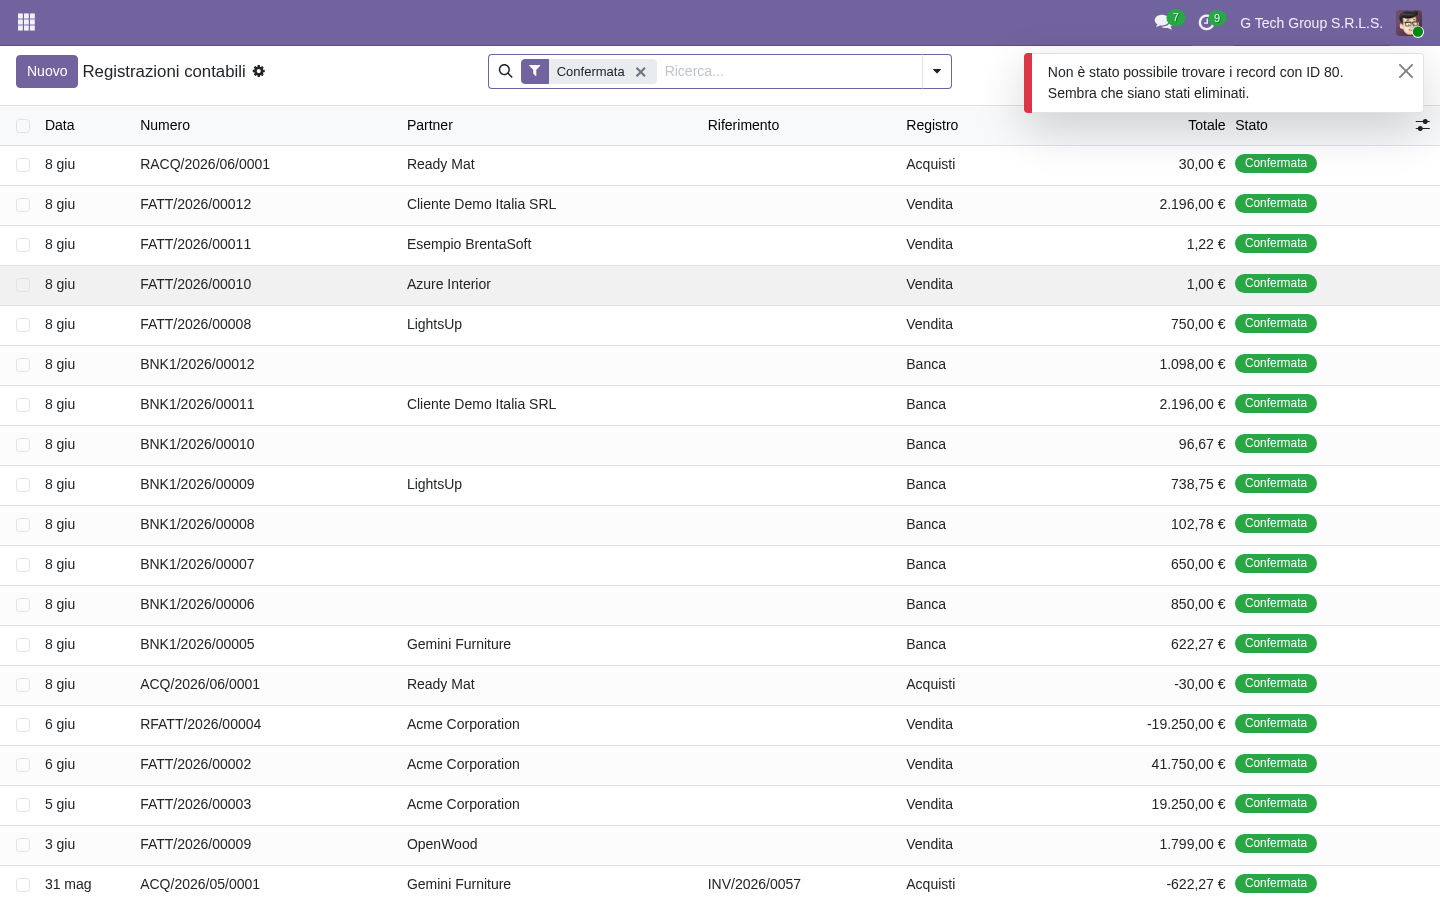
Le registrazioni contabili (journal entry) sui conti di liquidità tracciano incassi, pagamenti, stipendi e imposte: sono la base della previsione. Vista di una registrazione:
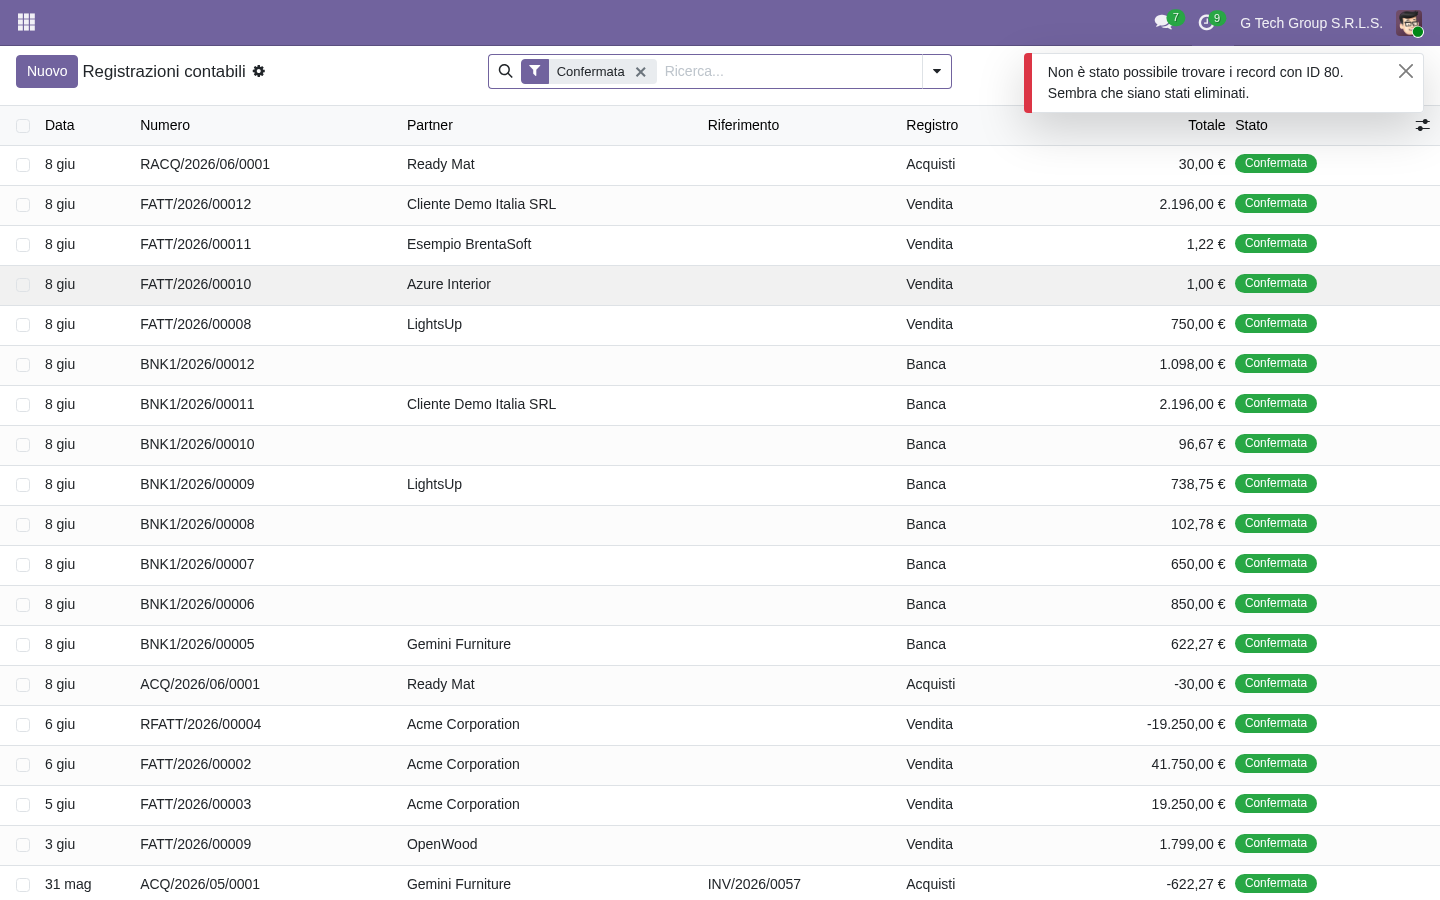
- Riferimento
- Data di competenza e di cassa
- Registro di origine
- Righe con impatto di cassa
- Partner collegato
- Stato riconciliazione
- Classificazione automatica
- Tracciabilità completa
Classificazione dei flussi di cassa
- Operativi: vendite e acquisti
- Investimenti: cespiti
- Finanziari: prestiti, dividendi
- Imposte: IVA, IRES, IRAP, ritenute
- Infragruppo: società del gruppo
Monitoraggio dei pagamenti in uscita
I pagamenti a fornitori, erario e dipendenti sono le “uscite” della previsione: programmarli in anticipo la rende più attendibile, perché importi e scadenze sono in gran parte noti. Vista:
- Riferimento
- Fornitore o ente impositore
- Importo e valuta
- Data programmata
- Metodo di pagamento
- Stato (bozza/programmato/registrato)
- Impatto sulla previsione
Categorie di uscite
- Fornitori: fatture in scadenza
- Stipendi e contributi
- Imposte: versamenti F24
- Rate di mutui e prestiti
- Affitti e utenze
- Assicurazioni
- Investimenti
Previsione degli incassi
Gli incassi sono le “entrate” della previsione: si stimano da fatture aperte, termini di pagamento e puntualità storica di ogni cliente. Vista:
- Riferimento
- Cliente di origine
- Importo atteso
- Data di scadenza
- Puntualità storica
- Grado di affidabilità
- Segnalazione di rischio
- Periodo assegnato
Come si stimano gli incassi
- Fatture aperte × probabilità di incasso
- Nuove fatture dalle opportunità in corso
- Termini di pagamento
- DSO (giorni medi di incasso) per cliente
- Stagionalità
- Prudenza sui clienti ritardatari
Conti di liquidità dedicati
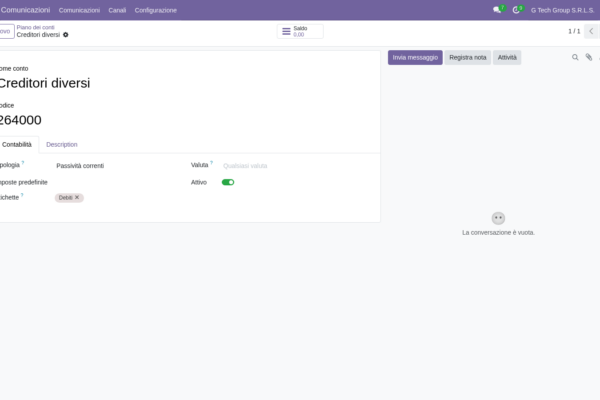
I conti di liquidità riuniscono banche, cassa contanti e strumenti assimilabili, con saldo aggiornato e proiezione futura. Vista:
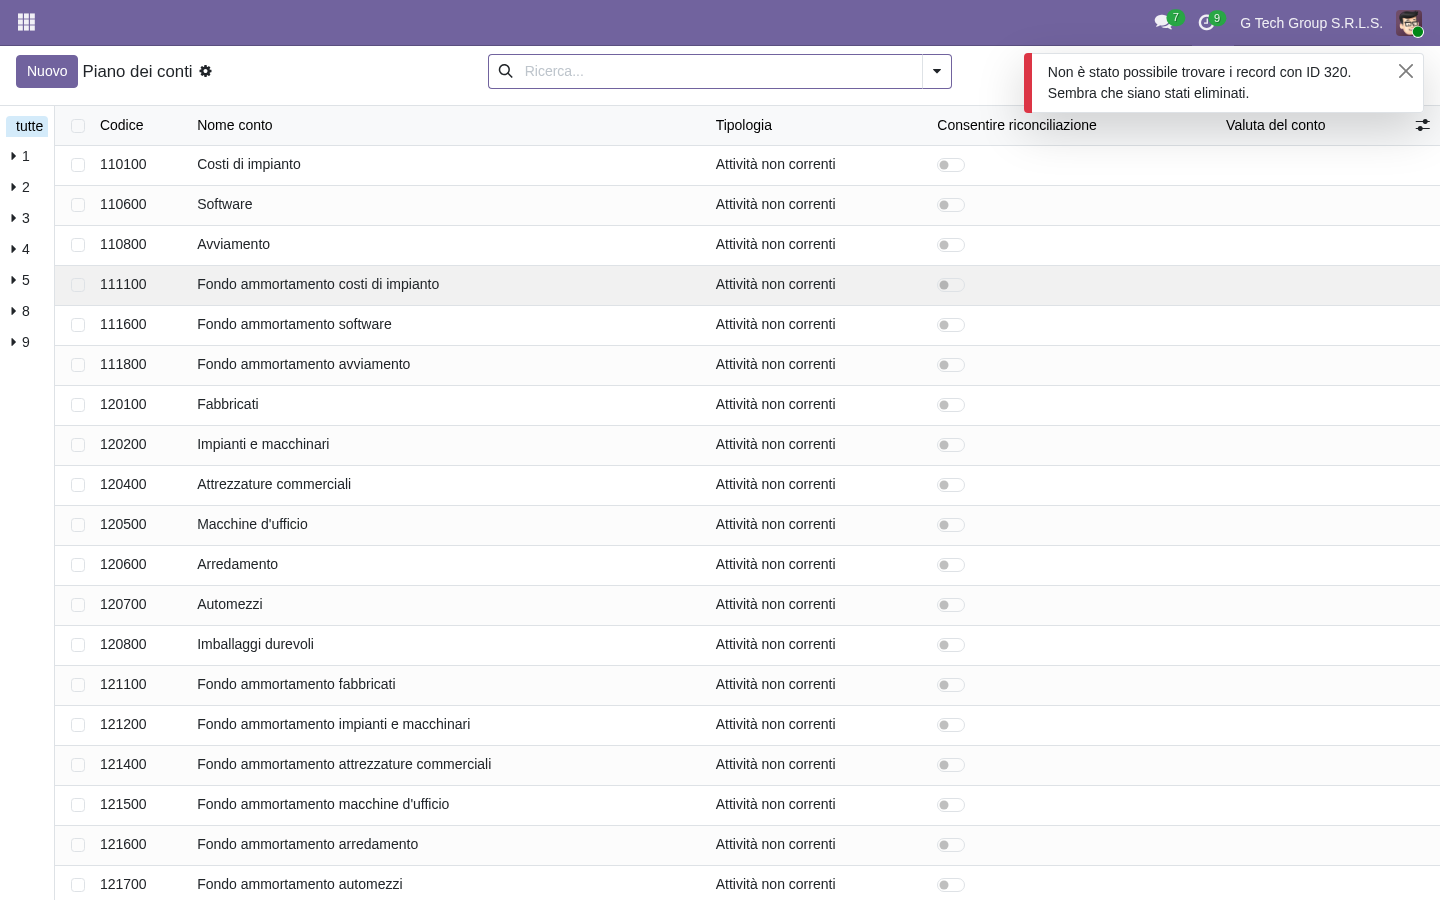
- Codice conto
- Più banche aggregate
- Cassa contanti
- Investimenti a breve termine
- Conversione valutaria
- Disponibile e vincolato
- Sincronizzazione bancaria
Cruscotto della posizione di cassa
- Saldo attuale per banca
- Previsione a 7 giorni
- Proiezione a 13 settimane
- Avviso sotto soglia
- Concentrazione su una banca
- Esposizione in valuta
Impatto di cassa delle imposte
Le imposte pesano sulla cassa ma sono prevedibili: IVA, saldo e acconti IRES e IRAP, ritenute e contributi versati con F24. Vista:
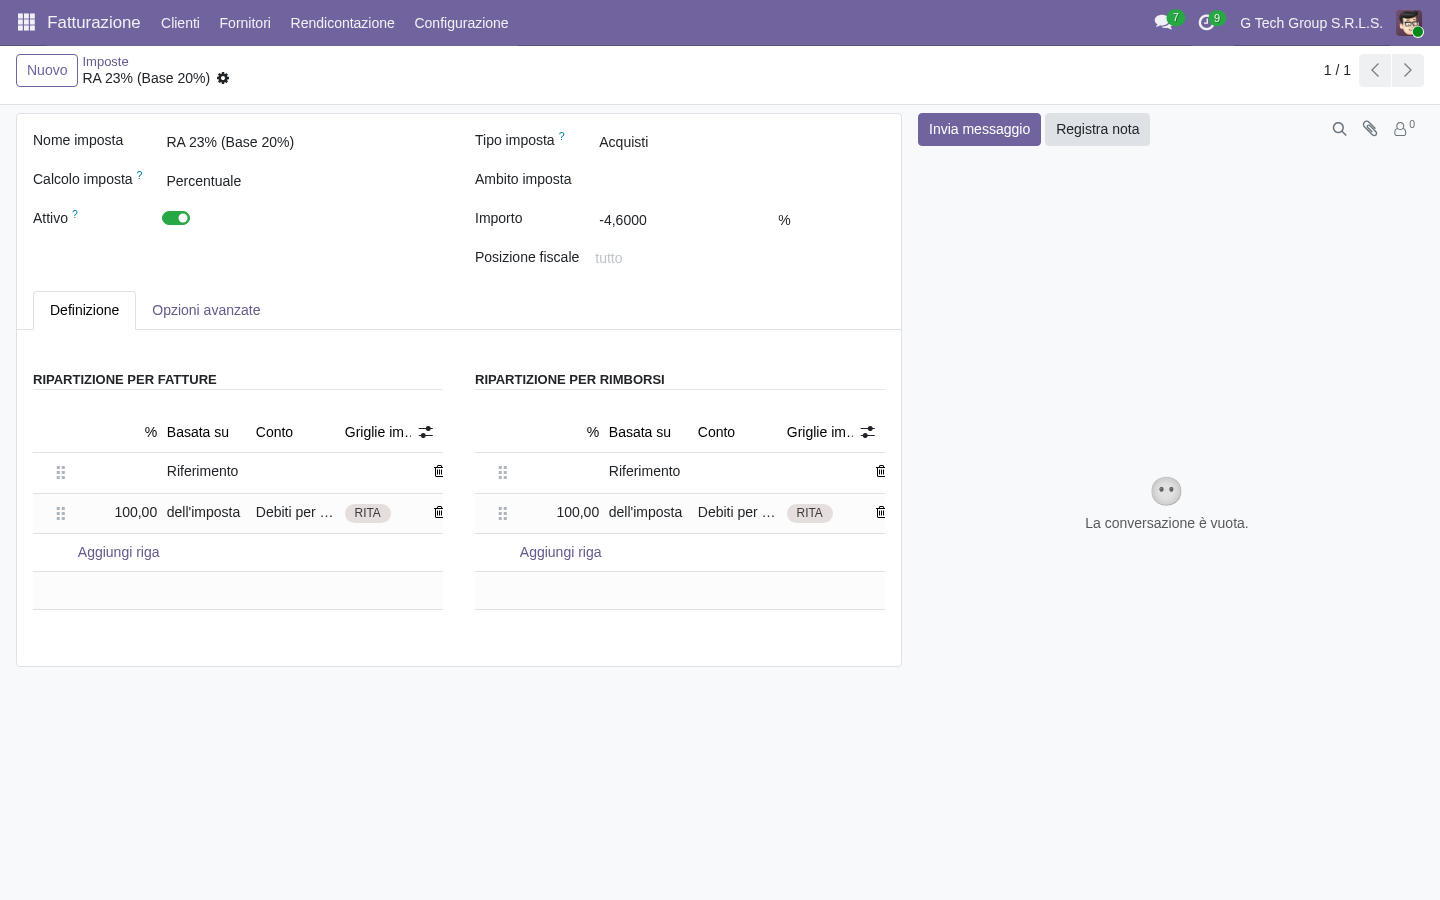
- Tipo di imposta
- Importo maturato
- Calendario versamenti
- Impatto previsto sulla cassa
- Predisposizione F24
- Riconciliazione
Calendario fiscale (scadenze ordinarie)
- 16 del mese: IVA mensile, ritenute e contributi (F24)
- 16 marzo: saldo IVA annuale
- 16 maggio, 20 agosto, 16 novembre: IVA trimestrale
- 30 giugno: saldo e primo acconto IRES e IRAP (salvo proroghe)
- 30 novembre: secondo acconto IRES e IRAP
- Date festive slittano al primo giorno lavorativo: verificate con il commercialista
Piano rolling a 13 settimane
Impostazione standard
- Dettaglio settimanale
- Orizzonte di 13 settimane (un trimestre)
- Aggiornamento settimanale scorrevole
- Settimana 1 bloccata
- Settimane 2-13 previste
Componenti della previsione
- Saldo iniziale
- + Entrate: clienti e altri incassi
- – Uscite: fornitori, imposte, stipendi
- = Variazione netta
- = Saldo finale
Ciclo di aggiornamento
- Lunedì: revisione
- Consuntivo contro previsione
- Affinamento
- Condivisione con il team
- Azioni correttive
In Odoo scadenzari, pagamenti programmati e saldi bancari sono già in Contabilità; il prospetto si costruisce con i report contabili o con Odoo Spreadsheet.
Analisi per scenari
Scenario base
- Andamento più probabile
- Incassi regolari
- Termini fornitori rispettati
- Vendite come previsto
Scenario pessimistico
- Incassi in ritardo di 30 giorni
- Vendite -20%
- Nessuna dilazione dai fornitori
- Costi +10%
- Prova di stress
Scenario ottimistico
- Incassi anticipati
- Vendite +15%
- Nuovi clienti
- Riduzione dei costi
- Eccedenza da impiegare
Le percentuali sono ipotesi di esempio, da calibrare sulla vostra azienda.
Analisi di sensitività
- Una settimana di ritardo negli incassi
- Vendite -10%
- Costi +5%
- Cambio ±5%
- Soglie per scenario
Gestione del capitale circolante
Indicatori
- DSO (Days Sales Outstanding): giorni medi di incasso dei crediti
- DPO (Days Payable Outstanding): giorni medi di pagamento dei debiti
- DIO (Days Inventory Outstanding): giorni medi di giacenza del magazzino
- CCC (Cash Conversion Cycle, ciclo di conversione della cassa) = DSO + DIO – DPO
Leve di miglioramento
- Ridurre il DSO: solleciti, factoring
- Allungare il DPO: dilazioni concordate con i fornitori, nei limiti di legge
- Ridurre il DIO: rotazione scorte, just-in-time
- Cash pooling: conti a saldo zero
- Finanza di filiera: reverse factoring
Differenze tra settori
- Software in abbonamento B2B: ciclo breve o negativo
- Manifattura: ciclo tendenzialmente lungo
- Distribuzione: ciclo intermedio
- Commercio al dettaglio: ciclo breve
- Servizi: ciclo variabile
Indicatori di cassa (KPI)
Operativi
- Posizione di cassa giornaliera
- Scostamento previsione/consuntivo
- Andamento del DSO
- Puntualità verso i fornitori
- Concentrazione bancaria
Strategici
- Flusso di cassa operativo
- Flusso di cassa libero (free cash flow)
- Ciclo di conversione della cassa
- Autonomia in mesi (runway)
- Consumo mensile di cassa (burn rate)
Segnali di rischio
- Cassa inferiore a un mese di uscite
- DSO in crescita
- Dipendenza da un cliente o fornitore
- Esposizione valutaria non coperta
- Covenant a rischio
Strumenti di finanziamento
Breve termine
- Fido bancario
- Factoring dei crediti
- Anticipo fatture
- Sconto di effetti
- Dilazioni dei fornitori
Medio termine
- Finanziamento chirografario
- Mutuo bancario
- Leasing
- Garanzia Confidi o Fondo di Garanzia
- Minibond
Operazioni straordinarie
- Aumento di capitale
- Nuovi soci investitori
- Private equity
- Crowdfunding
- Quotazione in borsa (rara per le PMI)
Esempi illustrativi per tipologia di azienda
Esempio 1 — Manifattura
- Ciclo di conversione lungo (es. 90 giorni)
- Previsione a 13 settimane
- Linea di credito per il circolante
- Factoring sui clienti principali
- Riserva di liquidità
Esempio 2 — Software in abbonamento B2B
- Ciclo di conversione negativo
- Ricavi ricorrenti stabili
- Abbonamenti pagati in anticipo
- Consumo di cassa sotto controllo
- Monitoraggio dell’autonomia
Esempio 3 — Distribuzione
- Ciclo di conversione intermedio
- Rapporti con più banche
- Copertura del rischio di cambio
- Fidi assegnati ai clienti
- Posizione di cassa giornaliera
Esempio 4 — Servizi di consulenza
- Peso dei lavori in corso
- Attività non ancora fatturate
- Fatturazione a stato avanzamento
- Incasso di anticipi e canoni
- Previsione per progetto
5 errori comuni nella previsione di cassa
- Solo previsione mensile: serve il dettaglio settimanale
- Nessuno scenario: impreparati quando la realtà diverge
- Eccesso di ottimismo: incassi e vendite sovrastimati
- Nessun aggiornamento: dati che invecchiano
- Circolante trascurato: si guarda solo il saldo
Domande frequenti sulla previsione di cassa
Il piano a 13 settimane è l’orizzonte ideale?
È uno standard molto diffuso: il dettaglio settimanale su un trimestre bilancia precisione e lavoro richiesto. I tempi di impostazione dipendono dalla qualità dei dati contabili.
Ha senso usare modelli predittivi per la cassa?
Possono servire ad aziende medio-grandi con molti clienti e dati storici. Costi e benefici vanno valutati caso per caso: per molte PMI basta una previsione diretta ben aggiornata.
Il factoring conviene?
Può essere utile con tensioni sul circolante, crescita rapida o clienti affidabili. Commissioni e interessi variano per operatore e contratto: confrontate più offerte.
Quanto deve essere pessimistico lo scenario peggiore?
Un pessimismo realistico combina calo delle vendite, incassi in ritardo e costi in aumento; uno scenario di crisi aggiunge l’insolvenza di un cliente importante. Serve equilibrio.
Con quale frequenza aggiornare il cruscotto finanziario?
Cassa ogni giorno, previsione ogni settimana, conto economico ogni mese, strategia ogni trimestre, budget ogni anno.
Conclusione
Con Odoo la previsione di cassa aiuta la direzione finanziaria a passare da un approccio reattivo a uno proattivo: meno sorprese sulla liquidità e decisioni di finanziamento prese per tempo. La prossima guida (10 di 15) tratterà gestione dei crediti e recupero: scadenzario per anzianità, solleciti automatici, factoring e fidi ai clienti.
Vuoi impostare la previsione di cassa nella tua azienda?
I consulenti certificati Odoo di BrentaSoft ti aiutano a impostare piano a 13 settimane, scenari, capitale circolante e formazione del personale.
Prenota una call conoscitiva oppure prova la nostra demo Odoo 19. In alternativa puoi provare Odoo direttamente su odoo.com (link di segnalazione BrentaSoft).
Vuoi una soluzione su misura per la tua azienda?
Brentasoft sviluppa gestionali, CRM e software personalizzati per PMI italiane. Parliamo del tuo progetto.