Centoventinovesima guida operativa Odoo 19 per PMI italiane. Undicesima della serie Accounting (15 guide). Il budget traduce la strategia in numeri: budget annuale, previsioni a scorrimento (rolling forecast), analisi degli scostamenti, budget di reparto e scenari. Un budget ben impostato porta decisioni più disciplinate, costi sotto controllo, redditività più prevedibile e responsabilità chiare.
Vediamo: registrazioni di budget, budget dei ricavi, budget dei costi, pianificazione fiscale, registro dedicato al budget, previsioni a scorrimento, analisi degli scostamenti, esempi illustrativi per PMI.
Il budget: come funziona
Che cos’è il budget
- Pianificazione finanziaria dei periodi futuri
- Assegnazione strutturata delle risorse
- Obiettivi di risultato espliciti
- Responsabilità per area
- Controllo preventivo dei costi
Tipi di budget
- Budget operativo: ricavi e costi operativi
- Budget degli investimenti
- Budget di cassa: previsione dei flussi di cassa
- Budget delle vendite: per prodotto o cliente
- Budget marketing: per campagna
- Budget di reparto: per centro di costo
- Budget di progetto: per singola commessa
Metodi di costruzione
- Incrementale: anno precedente più una variazione %
- A base zero (zero-based): ogni voce va giustificata da zero
- Per attività (activity-based): basato sui fattori di costo
- A scorrimento (rolling): aggiornamento continuo
- Flessibile: più scenari
Registrazioni di budget
Le registrazioni di budget riportano i valori previsti per periodo e conto. Il confronto con il consuntivo permette l’analisi degli scostamenti, base del controllo di gestione. Vista di una registrazione di budget:
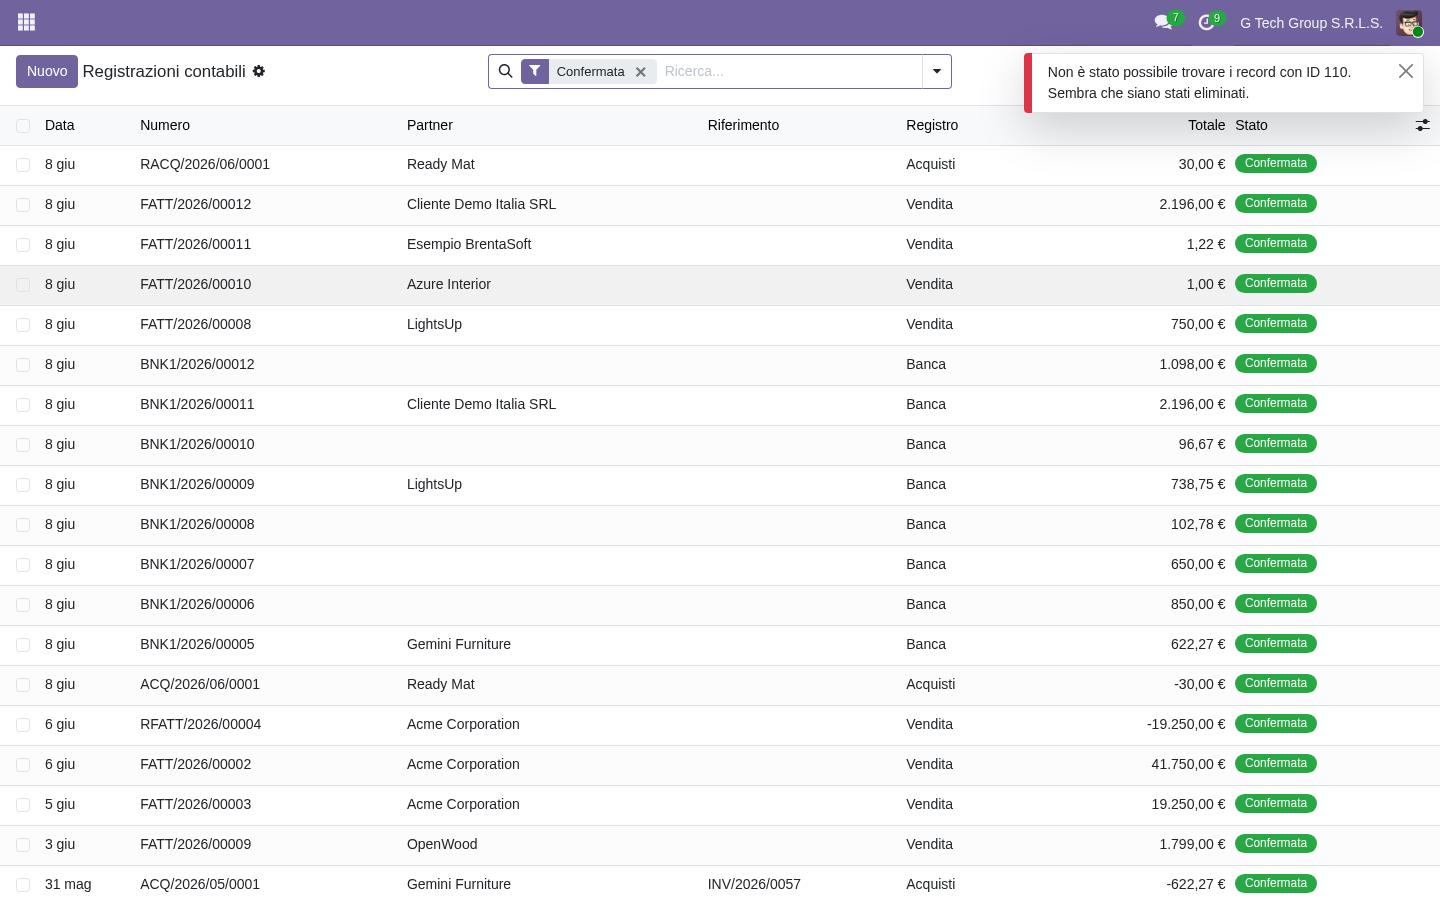
- Riferimento della registrazione
- Periodo (mensile o trimestrale)
- Conto assegnato
- Importo previsto
- Dimensione analitica
- Stato (bozza, approvato, bloccato)
- Note di giustificazione
- Storico delle modifiche
Il ciclo annuale del budget
- Terzo trimestre: avvio della pianificazione
- Obiettivi fissati dalla direzione (top-down)
- Richieste dei reparti (bottom-up)
- Analisi delle differenze
- Revisioni fino al consenso
- Approvazione del CdA
- Comunicazione ai responsabili
- Primo trimestre: budget in vigore
- Confronto mensile consuntivo/budget
- Revisione trimestrale delle previsioni
Budget dei ricavi
Il budget dei ricavi pianifica le vendite per categoria e periodo, con dettaglio per prodotto, cliente o area: è la previsione del fatturato. Vista del budget dei ricavi:
- Conto di ricavo
- Budget annuale
- Ripartizione mensile
- Fattori di stagionalità
- Obiettivo di crescita %
- Concentrazione clienti
- Composizione per prodotto
Come stimare i ricavi
- Dall’alto (top-down): dimensione del mercato × quota attesa
- Dal basso (bottom-up): stime dei commerciali
- Per cliente: previsione sui clienti chiave
- Per prodotto: per articolo o linea
- Per canale
- Di solito si combinano più metodi
Budget dei costi
Il budget dei costi pianifica le spese per categoria (materie prime, personale, servizi, marketing) e per centro di costo. Vista del budget dei costi:
- Categoria di costo
- Budget annuale
- Ripartizione per periodo
- Assegnazione al centro di costo
- Costi fissi e costi variabili
- Adeguamento ai volumi
- Flusso di approvazione
Categorie di costo tipiche
- Materie prime: incidenza molto variabile per settore
- Personale: retribuzioni, contributi, TFR
- Affitti: importo fisso annuale
- Utenze: in base ai consumi
- Marketing: spesso in % sul fatturato
- Informatica: canoni fissi più progetti
- Consulenze: per progetto
- Ammortamenti: dal registro cespiti
Pianificazione fiscale
La pianificazione fiscale anticipa il carico tributario (liquidazioni IVA, IRES o IRPEF, IRAP, versamenti F24) per riservare la liquidità alle scadenze e valutare con il commercialista le scelte consentite. Vista della pianificazione fiscale:
- Tipo di imposta
- Calendario delle scadenze
- Importo previsto
- Conto dedicato
- Regole di ripartizione
- Opportunità da valutare
- Controllo adempimenti
Voci della pianificazione fiscale
- Liquidazione IVA mensile o trimestrale
- IRAP: acconti e saldo
- IRES (società di capitali)
- IRPEF (ditte individuali, soci di società di persone)
- Ritenute d’acconto
- IMU e tributi locali
- Diritti SIAE e altri oneri
Registro dedicato al budget
Un registro (journal) dedicato tiene separate le registrazioni previsionali da quelle effettive: report puliti e verifiche più semplici. Vista del registro del budget:
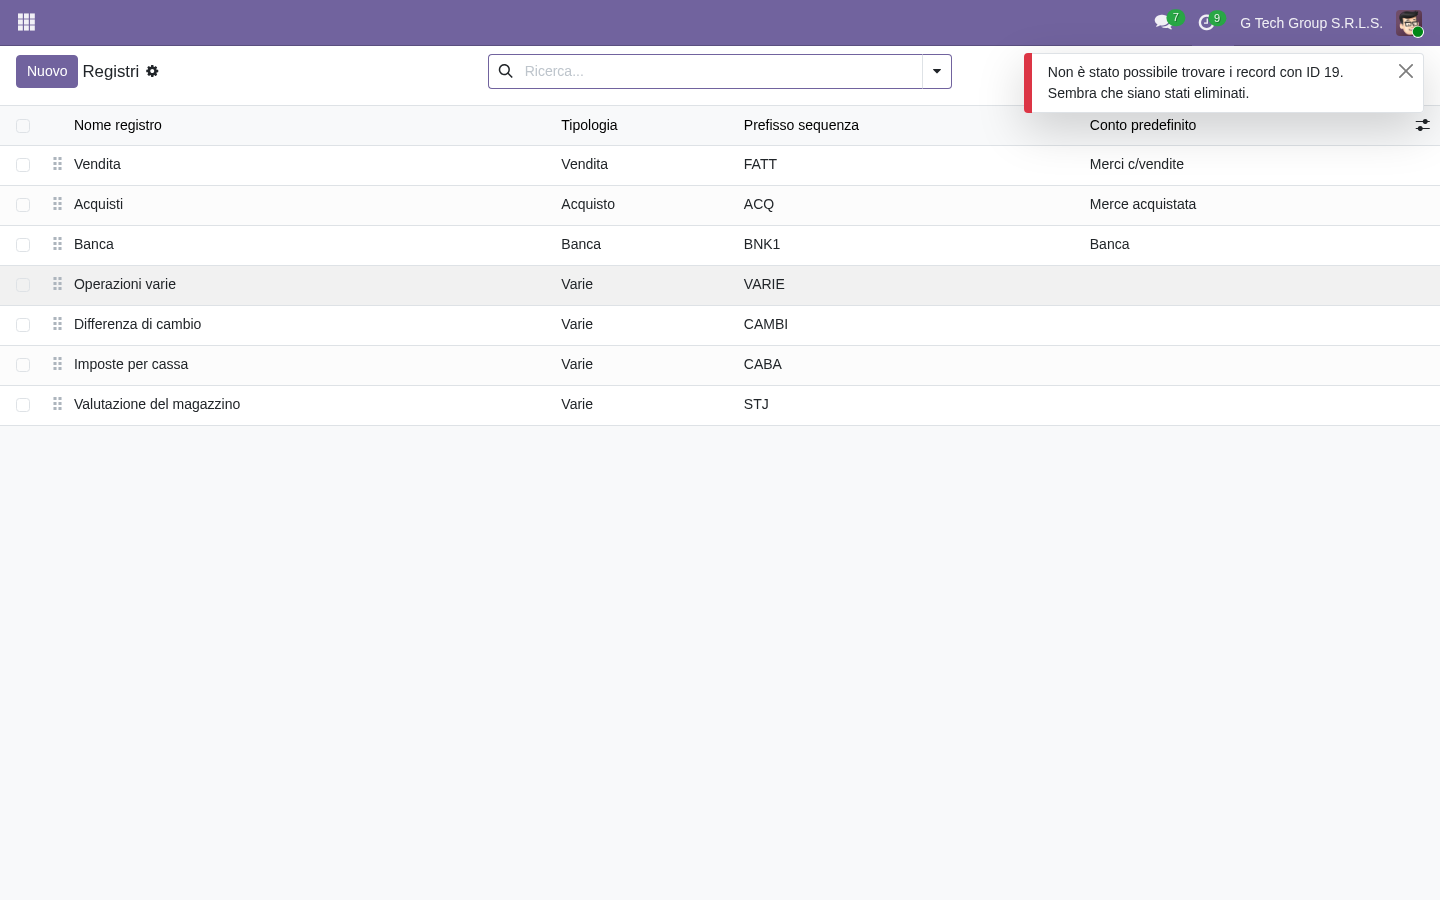
- Registro “Budget”
- Tipo: Varie
- Codice breve
- Sequenza di numerazione
- Conti predefiniti
- Blocco dei periodi chiusi
- Flusso di approvazione
Previsioni a scorrimento (rolling forecast)
Il concetto
- Il budget viene aggiornato in modo continuo
- A ogni mese trascorso se ne aggiunge uno
- Orizzonte sempre di 12 mesi
- Previsioni aderenti alla realtà
- Maggiore prontezza nelle decisioni
Impostazione
- Frequenza: mensile o trimestrale
- Orizzonte: 12-18 mesi
- Strumenti: Odoo più foglio di calcolo
- Responsabili: direzione finanziaria e reparti
- Riunione di revisione
Vantaggi
- Sempre orientato al futuro
- Numeri realistici
- Nessun budget “vecchio” a metà anno
- Decisioni su dati aggiornati
- Reazioni più rapide
Analisi degli scostamenti
Calcolo dello scostamento
- Consuntivo – Budget = Scostamento
- Favorevole: ricavi sopra budget, costi sotto budget
- Sfavorevole: il contrario
- Scostamento % per confrontare voci diverse
- Progressivo da inizio anno
Analisi delle cause
- Scostamento di volume: differenza nelle quantità
- Scostamento di prezzo: differenza nei prezzi
- Scostamento di mix: diversa composizione delle vendite
- Scostamento temporale: spostamento tra periodi
- Scostamento di cambio: effetto delle valute estere
Quando intervenire
- Soglia di rilevanza (es. ±5%)
- Tendenza che si ripete
- Ripetitività
- Impatto strategico
- Avviso al responsabile
Budget di reparto
Per centro di costo
- Budget assegnato a ciascun reparto
- Responsabile titolare
- Approvazioni delegate
- Responsabilità sugli scostamenti
- Valutazione dei risultati
Impostazione tipica
- CC.PROD: materie prime e manodopera
- CC.VEND: marketing e vendite
- CC.AMMIN: spese generali e servizi
- CC.IT: investimenti tecnologici
- CC.HR: personale e formazione
Limiti di approvazione (esempio illustrativo)
- Responsabile di reparto: fino a 5.000 €
- Direttore: da 5.000 a 25.000 €
- Direttore finanziario: da 25.000 a 100.000 €
- Amministratore delegato o CdA: oltre 100.000 €
- Documentazione per livello
Pianificazione per scenari
Scenario base
- L’andamento ritenuto più probabile
- Base del budget ufficiale
- Probabilità stimata dalla direzione
Scenario ottimistico
- Crescita sostenuta
- Risultato migliore plausibile
- Probabilità più bassa dello scenario base
- Risorse aggiuntive
Scenario pessimistico
- Recessione
- Perdita di clienti
- Aumento dei costi
- Probabilità da valutare caso per caso
- Piano di emergenza
Passaggio tra scenari
- Da uno scenario all’altro
- Punti di decisione
- Segnali di cambio scenario
- Piani d’azione pronti
Indicatori (KPI) del budget
Precisione
- Precisione delle previsioni per voce
- Andamento degli scostamenti
- Stime sistematicamente distorte
- Miglioramento nel tempo
Processo
- Durata del ciclo di budget
- Revisioni prima del consenso
- Coinvolgimento dei responsabili
- Frequenza delle revisioni
Risultati
- Disciplina sui costi
- Obiettivi di redditività raggiunti
- Coerenza con la strategia
- Qualità delle decisioni
Esempi illustrativi per PMI italiane
Esempio 1 — Manifattura
- Budget annuale costruito dal basso
- Previsione a scorrimento trimestrale
- Centro di costo per linea produttiva
- Revisione mensile degli scostamenti
- Obiettivo: costi di produzione sotto controllo
Esempio 2 — Servizi B2B
- Budget per progetto
- Obiettivo di utilizzo delle risorse
- Margine per progetto
- Assegnazione delle risorse
- Obiettivo: margini più prevedibili
Esempio 3 — E-commerce
- Budget marketing in percentuale sul fatturato
- Rendimento per canale
- Margine a budget per articolo
- Costo di acquisizione cliente (CAC)
- Rapporto LTV/CAC (valore del cliente nel tempo su costo di acquisizione)
Esempio 4 — Più aree geografiche
- Budget separato per area
- Esposizione valutaria
- Consolidamento complessivo
- Scostamenti per area
- Allocazione strategica delle risorse
5 errori comuni nel budget
- Budget annuale mai rivisto: i numeri si allontanano dalla realtà
- Budget imposto dall’alto: i reparti non si sentono coinvolti
- Obiettivi volutamente prudenti (sandbagging): nessuno stimolo a migliorare
- Scostamenti senza seguito: si producono i report ma non si interviene
- Un solo scenario: nessun piano di emergenza
FAQ sul budget
Budget dal basso o dall’alto?
Meglio combinarli: la direzione fissa gli obiettivi strategici, i reparti le stime operative, poi si riconcilia con alcune revisioni.
Previsioni a scorrimento o budget annuale?
Entrambi: il budget annuale è l’impegno formale, le previsioni a scorrimento seguono la realtà. Utile soprattutto alle PMI in crescita.
Quale strumento usare per il budget?
Per una piccola azienda bastano le funzioni native di Odoo; le medie spesso affiancano un foglio di calcolo; le grandi possono valutare strumenti dedicati come Adaptive o Anaplan.
Ogni quanto analizzare gli scostamenti?
Di norma ogni mese, con la chiusura contabile; ogni settimana nei settori dinamici, ogni trimestre per attività B2B stabili.
Quanti scenari preparare?
Tre di norma (base, ottimistico, pessimistico); le realtà strutturate ne usano di più. Assegnando una probabilità a ciascuno si ottiene un valore atteso.
Conclusione
Il budget in Odoo aiuta la PMI a passare da una gestione reattiva a una pianificata. L’impostazione richiede indicativamente 4-8 settimane. I benefici: disciplina sui costi, obiettivi chiari, decisioni meglio informate. La prossima guida (12/15) tratterà la contabilità analitica avanzata: analisi su più dimensioni, integrazione con i fogli ore e margine di progetto.
Vuoi impostare il budget nella tua azienda?
I consulenti certificati Odoo di BrentaSoft ti affiancano nella configurazione: budget annuale e previsioni a scorrimento, budget di reparto, analisi degli scostamenti, scenari e formazione per direzione e amministrazione.
Prenota una call conoscitiva oppure prova la nostra demo Odoo 19. Oppure prova Odoo direttamente su odoo.com (link di riferimento BrentaSoft).
Vuoi una soluzione su misura per la tua azienda?
Brentasoft sviluppa gestionali, CRM e software personalizzati per PMI italiane. Parliamo del tuo progetto.