Sessantasettesima guida operativa Odoo 19 per PMI italiane. Hai pubblicato il primo report ESG (ambientale, sociale e di governance, guida #65), avviato i progetti di economia circolare (#64) e tracciato gli investimenti 4.0/5.0 (#66). Resta l’ultimo passo: la verifica esterna (in inglese assurance) della rendicontazione di sostenibilità. Per le imprese che rientrano nella direttiva CSRD e negli standard europei ESRS è richiesta un’attestazione di “limitata sicurezza” (limited assurance) da parte di un revisore abilitato; per tutte le altre la verifica è volontaria, ma sempre più spesso è chiesta da clienti e banche. Una verifica con rilievi significativi può costringere a correggere o ripubblicare il report e incide sulla credibilità dell’azienda; una verifica ben preparata rafforza la fiducia di clienti, finanziatori e stakeholder. In questa guida vediamo come preparare una PMI manifatturiera alla verifica esterna.
Vediamo: livelli di attestazione, principi di riferimento (ISAE 3000), evidenze richieste, ruolo di Odoo nella tracciabilità dei dati, fasi della verifica, errori da evitare ed esempi illustrativi.
Livelli di attestazione ESG
Limitata sicurezza (limited assurance)
- Procedure di verifica ridotte rispetto alla ragionevole sicurezza
- Conclusione in forma negativa (“non sono pervenuti alla nostra attenzione elementi che…”)
- Costo in genere inferiore a quello di una revisione completa
- È il livello richiesto dalla CSRD alle imprese che rientrano nel perimetro
Ragionevole sicurezza (reasonable assurance)
- Livello paragonabile alla revisione del bilancio d’esercizio
- Conclusione in forma positiva (giudizio espresso)
- Procedure più estese e approfondite
- Costo sensibilmente più alto della limitata sicurezza
- La CSRD originaria ne prevedeva la valutazione per il futuro; il pacchetto di semplificazione “Omnibus” ha eliminato questo passaggio: verificare sempre il quadro normativo aggiornato
Verifica volontaria
- Per le PMI fuori dal perimetro CSRD
- Strumento di credibilità verso clienti e filiera
- Impegno e costi più contenuti, da definire con il revisore in base al perimetro
- Permette di “fare pratica” in vista di eventuali obblighi futuri o richieste dei clienti
Principi di riferimento per la verifica
ISAE 3000 (Revised)
- Principio internazionale per incarichi di attestazione su informazioni non finanziarie
- Emanato dallo IAASB
- Applicabile a rendicontazioni ESG, di sostenibilità e sulle emissioni
- Riferimento principale dei revisori
ISAE 3410 (specifico per i gas serra)
- Attestazione sulle dichiarazioni delle emissioni di gas a effetto serra (GHG)
- Procedure dedicate alle emissioni
- Verifica dell’impronta di carbonio
CSRD ed ESRS
- Requisiti specifici dell’Unione europea
- ESRS: European Sustainability Reporting Standards
- In Italia (D.Lgs. 125/2024) l’attestazione è rilasciata da un revisore legale abilitato anche alla sostenibilità
- Marcatura digitale del report secondo il formato elettronico europeo (XBRL), in base ai tempi fissati dalla normativa
Tracciabilità degli ordini di produzione
Il revisore chiede evidenze che i dati di produzione (energia, materiali, scarti) siano accurati e ricostruibili. In Odoo ogni ordine di produzione (Manufacturing Order) deve permettere di risalire a chi ha fatto cosa, quando e con quali dati:
- Chatter con lo storico delle modifiche ai campi tracciati
- Azioni degli utenti registrate
- Allegati documentali come evidenza
- Collegamento ai controlli qualità (app Quality, Enterprise)
- Collegamento ai consumi energetici (campi personalizzati o integrazioni con i contatori)
- Tracciabilità per lotto e numero di serie
- Estrazione dei dati e dello storico da consegnare al revisore
Tracciabilità degli acquisti
Il revisore verifica la filiera: ogni fornitore valutato, ogni acquisto motivato, la due diligence documentata. L’ordine di acquisto (Purchase Order) in Odoo è il documento chiave per ricostruire il percorso:
- Motivazione della scelta del fornitore
- Due diligence ESG completata
- Accettazione del codice di condotta
- Flusso di approvazione tracciato
- Analisi dei costi documentata
- Consegna e qualità verificate
- Pagamenti regolari e documentati
Verificabilità delle distinte base
Il revisore analizza le distinte base (BOM, Bill of Materials) per validare le dichiarazioni su contenuto riciclato, materie vergini e impatto sul ciclo di vita. La distinta in Odoo deve avere dati affidabili, versioni e registro delle modifiche in grado di reggere un controllo esterno:
- Versioni della distinta con date di validità (app PLM, Enterprise)
- Registro delle modifiche con approvazione (ordini di modifica tecnica in PLM)
- Composizione dei materiali documentata
- Dichiarazioni sul contenuto riciclato supportate da documenti
- Consumi energetici per distinta registrati
- Metodo di calcolo dell’impronta di carbonio descritto
Verifica del ciclo di vita del prodotto
Per una verifica sul ciclo di vita (“dalla culla alla tomba”), ogni prodotto in Odoo deve avere una documentazione completa: composizione, impatto di fabbricazione, distribuzione, fase d’uso, fine vita. La scheda prodotto diventa il “passaporto” del prodotto:
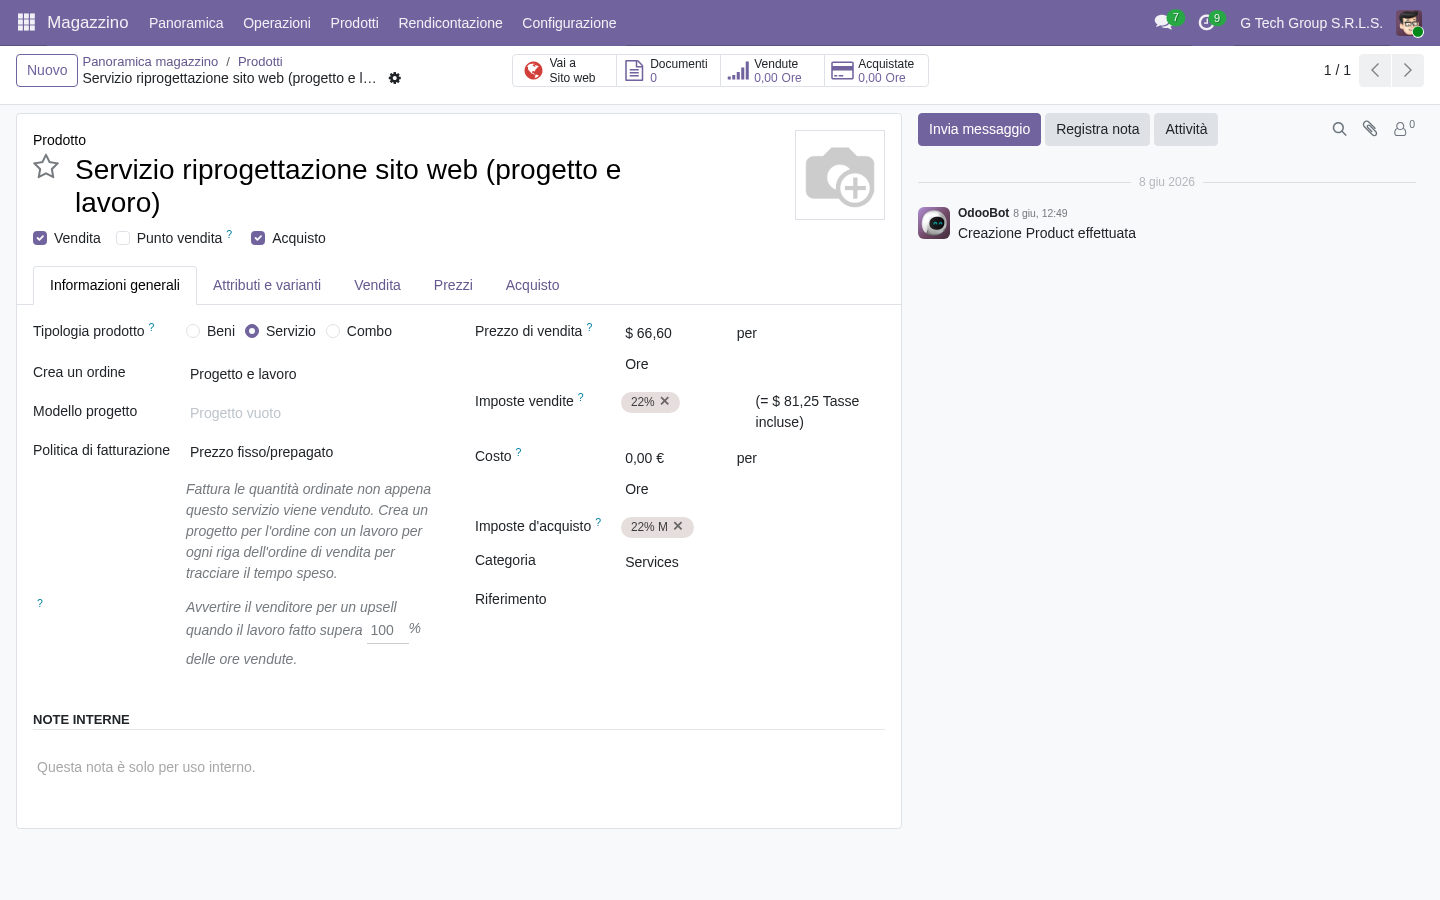
- Composizione dei materiali dichiarata
- Processo di fabbricazione documentato
- Impronta della distribuzione
- Impatto nella fase d’uso
- Opzioni di fine vita
- Predisposizione al passaporto digitale del prodotto previsto dal regolamento ESPR
Verifica dei rapporti con gli stakeholder (anagrafiche)
Il revisore verifica anche il coinvolgimento degli stakeholder: soddisfazione dei clienti, rapporti con i fornitori, impatto sulla comunità. Le anagrafiche (contatti) in Odoo sono l’evidenza di relazioni gestite correttamente:
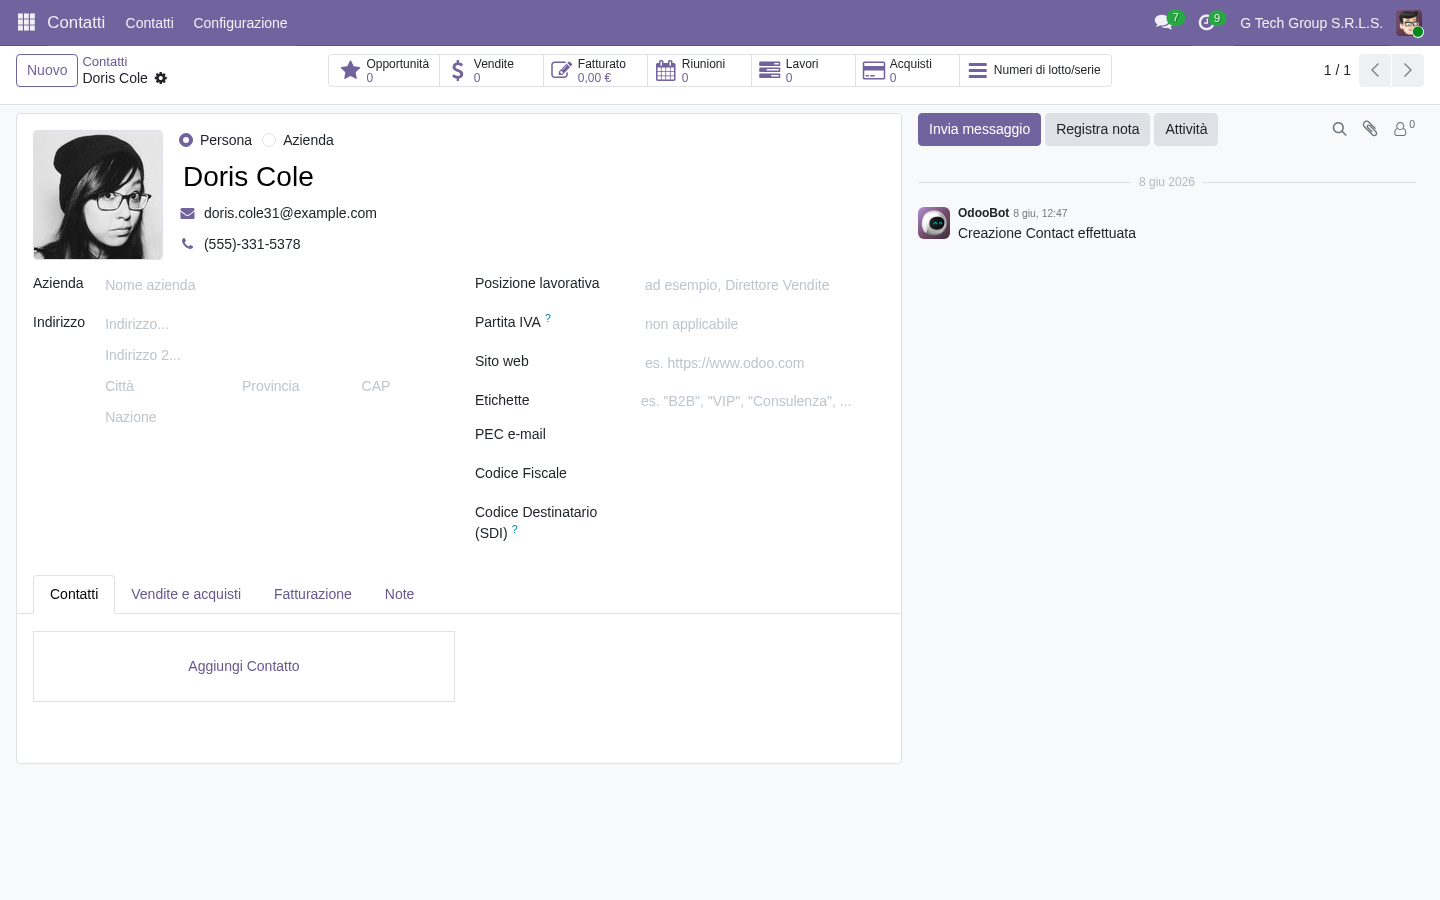
- Registro dei riscontri dei clienti
- Valutazioni dei fornitori e storico delle verifiche
- Registrazione delle iniziative verso la comunità
- Evidenza delle consultazioni degli stakeholder
- Storico completo delle comunicazioni
Le fasi della verifica
Fase 1: preparazione dell’incarico (3-6 mesi prima)
- Scelta del revisore abilitato
- Definizione del perimetro e allineamento sull’analisi di materialità
- Lettera di incarico
- Calendario delle attività
- Prima valutazione dei rischi
Fase 2: pianificazione (2-3 mesi prima)
- Esame dell’analisi di materialità da parte del revisore
- Presentazione guidata di dati e sistemi
- Strategia di campionamento
- Definizione finale delle verifiche
- Elenco delle informazioni richieste
Fase 3: verifiche sul campo (4-8 settimane)
- Esame documentale
- Test sui sistemi (integrità dei dati in Odoo)
- Interviste alla direzione e agli utenti chiave
- Visite agli stabilimenti
- Test a campione sulle transazioni
- Procedure di analisi comparativa
Fase 4: gestione dei rilievi (2-4 settimane)
- Comunicazione dei rilievi
- Confronto e chiarimenti
- Rettifiche e correzioni
- Lettera di attestazione della direzione
- Posizione finale condivisa
Fase 5: relazione (2-3 settimane)
- Stesura della relazione di attestazione
- Revisione interna del revisore
- Emissione della relazione finale
- Firma
- Pubblicazione insieme al report
Documentazione richiesta dal revisore
Strategia e governance
- Strategia ESG documentata
- Evidenza dell’approvazione del consiglio di amministrazione
- Registro dei rischi di sostenibilità
- Politiche e procedure
Dati e KPI (indicatori chiave di prestazione)
- Metodo di calcolo
- Dati di origine (da sistema e manuali)
- Riconciliazione con i dati contabili
- Analisi degli scostamenti
Processi e controlli
- Processo di raccolta dei dati
- Efficacia dei controlli
- Separazione dei compiti
- Matrice delle autorizzazioni
Coinvolgimento degli stakeholder
- Verbali delle consultazioni
- Processo di analisi di materialità
- Recepimento dei riscontri
Rilievi frequenti
Qualità dei dati
- Differenze tra dati pubblicati e dati di origine
- Metodo non documentato
- Stime non supportate
- Necessità di riesporre i dati
Debolezze del controllo interno
- Responsabilità concentrata su una sola persona
- Nessuna separazione dei compiti
- Controlli di revisione assenti
- Autorizzazioni carenti
Lacune informative
- Temi materiali non rendicontati
- Perimetro di rendicontazione poco chiaro
- Dati comparativi mancanti
- Obiettivi futuri non supportati
Costi della verifica di sostenibilità
Verifica volontaria (PMI fuori perimetro)
- Di norma a limitata sicurezza
- Cadenza tipicamente annuale
- Costo che dipende da perimetro, numero di siti e qualità dei dati: conviene chiedere più preventivi
Imprese nel perimetro CSRD
- Limitata sicurezza obbligatoria
- Onorari del revisore proporzionati a dimensione e complessità
- Da aggiungere l’impegno interno di preparazione, spesso sottostimato
Le voci di costo complessive
- Onorari del revisore esterno
- Impegno interno di preparazione
- Interventi sui sistemi per risolvere i rilievi
- Eventuale consulenza
- Il primo anno è in genere il più impegnativo; negli anni successivi processi e dati già strutturati riducono lo sforzo
Piano di preparazione in 12 mesi
Da 12 a 9 mesi prima
- Analisi di materialità completata
- Avvio della raccolta dei dati di partenza
- Selezione del revisore
Da 9 a 6 mesi prima
- Verifica della qualità dei dati
- Rafforzamento dei controlli interni
- Chiusura delle lacune documentali
- Prova generale interna
Da 6 a 3 mesi prima
- Lettera di incarico al revisore
- Presentazione preliminare di processi e sistemi
- Risoluzione dei rilievi preliminari
- Interventi sui sistemi
Ultimi 3 mesi
- Preparazione finale dei dati
- Verifiche sul campo
- Gestione dei rilievi
- Relazione finale
Errori comuni nella preparazione
“Preparazione all’ultimo minuto”
Problema: lavori avviati due mesi prima della verifica, in emergenza.
Soluzione: preparazione con 12 mesi di anticipo e un piano strutturato.
“Dati non riconciliati”
Problema: indicatori ESG non riconciliabili con i dati contabili e operativi.
Soluzione: processi di riconciliazione prima della verifica e monitoraggio continuo.
“Metodo non documentato”
Problema: indicatori calcolati senza un metodo scritto, che il revisore non può verificare.
Soluzione: un documento di metodo per ogni indicatore, con gestione delle versioni.
“Mancano evidenze sugli stakeholder”
Problema: analisi di materialità senza prove delle consultazioni.
Soluzione: registrare tutte le consultazioni in modo tracciabile.
“Perimetro sottostimato”
Problema: verifica più ampia del previsto, budget superato.
Soluzione: perimetro chiaro prima dell’incarico e un margine di budget per gli imprevisti.
Esempi illustrativi per PMI manifatturiere
Esempio 1 — Metalmeccanica: prima verifica a limitata sicurezza
- Verifica volontaria richiesta da un grande cliente
- Preparazione distribuita su diversi mesi
- Dati di produzione e acquisti estratti da Odoo con metodo documentato
- Obiettivo: arrivare alla verifica senza rilievi rilevanti e consolidare il rapporto con il cliente
Esempio 2 — Tessile: impresa vicina alle soglie CSRD
- Monitoraggio dell’evoluzione delle soglie dopo le semplificazioni Omnibus
- Preparazione graduale su più esercizi
- Scelta di un revisore con esperienza nel settore
- Prima verifica volontaria come prova generale
Esempio 3 — Alimentare: attestazione richiesta dalla filiera
- Il cliente industriale chiede un’attestazione esterna
- Impostazione di un sistema di gestione ESG
- Verifica esterna con cadenza annuale
- Mantenimento del ruolo di fornitore qualificato
Esempio 4 — Arredo: verifica affrontata senza preparazione
- Verifica avviata senza un lavoro preliminare su dati e controlli
- Rilievi rilevanti su qualità dei dati e controlli interni
- Conclusione con rilievi e richieste di chiarimento da parte del cliente
- Lunga fase di rimedio prima della verifica successiva
- Lezione: la preparazione non è facoltativa
Domande frequenti
Devo fare la verifica anche se sono una piccola PMI?
È obbligatoria solo per le imprese nel perimetro CSRD. Può convenire farla volontariamente se un grande cliente la richiede, se l’accesso al credito è una priorità o se si punta su un posizionamento di marca legato alla sostenibilità. Costi e benefici vanno valutati caso per caso.
Quanto tempo serve per essere pronti?
Partendo da zero, per una verifica a limitata sicurezza servono indicativamente 12-18 mesi; per un livello di ragionevole sicurezza, se richiesto da un cliente, più tempo. Poi si passa al miglioramento continuo.
Come scelgo il revisore?
Criteri: abilitazione alla verifica della sostenibilità, esperienza nel settore, rapporto tra costo e valore, referenze. Le grandi società di revisione offrono la massima notorietà a costi più alti; le società di media dimensione e gli studi specializzati possono essere un buon equilibrio per una PMI.
Cosa fare se emergono rilievi critici?
Primo: concordare con il revisore un piano di rimedio. Secondo: applicare le correzioni prima della relazione finale, quando possibile. Terzo: comunicare in modo trasparente con gli stakeholder. Quarto: integrare quanto appreso nel miglioramento continuo.
Posso ripetere la verifica se la prima è andata male?
Sì, dopo un periodo di rimedio (spesso 6-12 mesi). L’esito dipende soprattutto dal rigore con cui sono state eseguite le correzioni.
Prossimi passi
Nelle prossime guide vedremo come integrare una contabilità del carbonio dettagliata con Odoo, come gestire la conformità NIS2 (direttiva sulla sicurezza informatica) nelle PMI italiane e come prepararsi alla direttiva sul dovere di diligenza nella filiera.
Vuoi preparare la tua PMI manifatturiera alla verifica di sostenibilità con Odoo?
I consulenti certificati Odoo di BrentaSoft aiutano le PMI manifatturiere a organizzare in Odoo i dati che servono alla verifica: analisi delle lacune, interventi correttivi sul sistema, formazione e simulazioni di verifica.
Prenota una call conoscitiva oppure prova la nostra demo Odoo 19 online. Oppure prova Odoo direttamente su odoo.com (link referral BrentaSoft).
Vuoi una soluzione su misura per la tua azienda?
Brentasoft sviluppa gestionali, CRM e software personalizzati per PMI italiane. Parliamo del tuo progetto.